1. Qu'est-ce que la macroéconomie financière ? Quand l'économie rencontre les marchés
· Mis à jour le · 20 min de lecture
Au début de chaque mois, à une date annoncée à l'avance — souvent, mais pas toujours, le premier vendredi —, le Bureau of Labor Statistics américain publie son rapport sur l'emploi à 8 h 30, heure de New York. Les investisseurs regardent les emplois créés ou supprimés hors agriculture, mais aussi le chômage, les salaires, la durée du travail et les révisions des mois précédents (calendrier officiel du BLS).
Ils le comparent aux prévisions établies avant sa publication — ce que le marché appelle le consensus. En quelques instants, les contrats à terme sur indices — par lesquels on s'engage aujourd'hui sur le niveau futur d'un indice, et qui continuent de s'échanger quand la Bourse de New York, elle, n'ouvrira qu'une heure plus tard —, les rendements des obligations d'État et les devises se réajustent. Une création d'emplois supérieure aux attentes peut, par exemple, faire anticiper des taux plus élevés : une bonne nouvelle économique n'est donc pas automatiquement une bonne nouvelle boursière.
Rien n'a encore changé dans l'économie réelle : aucune usine n'a produit davantage, aucun ménage n'a touché un salaire de plus, et le rapport décrit un mois déjà écoulé. Une information nouvelle a simplement modifié la vision de l'avenir et, avec elle, les prix que les investisseurs acceptent aujourd'hui.
C'est l'objet de la macroéconomie financière : comprendre comment la croissance, l'inflation, l'emploi et les banques centrales influencent les marchés, puis comment les marchés agissent en retour sur l'économie.
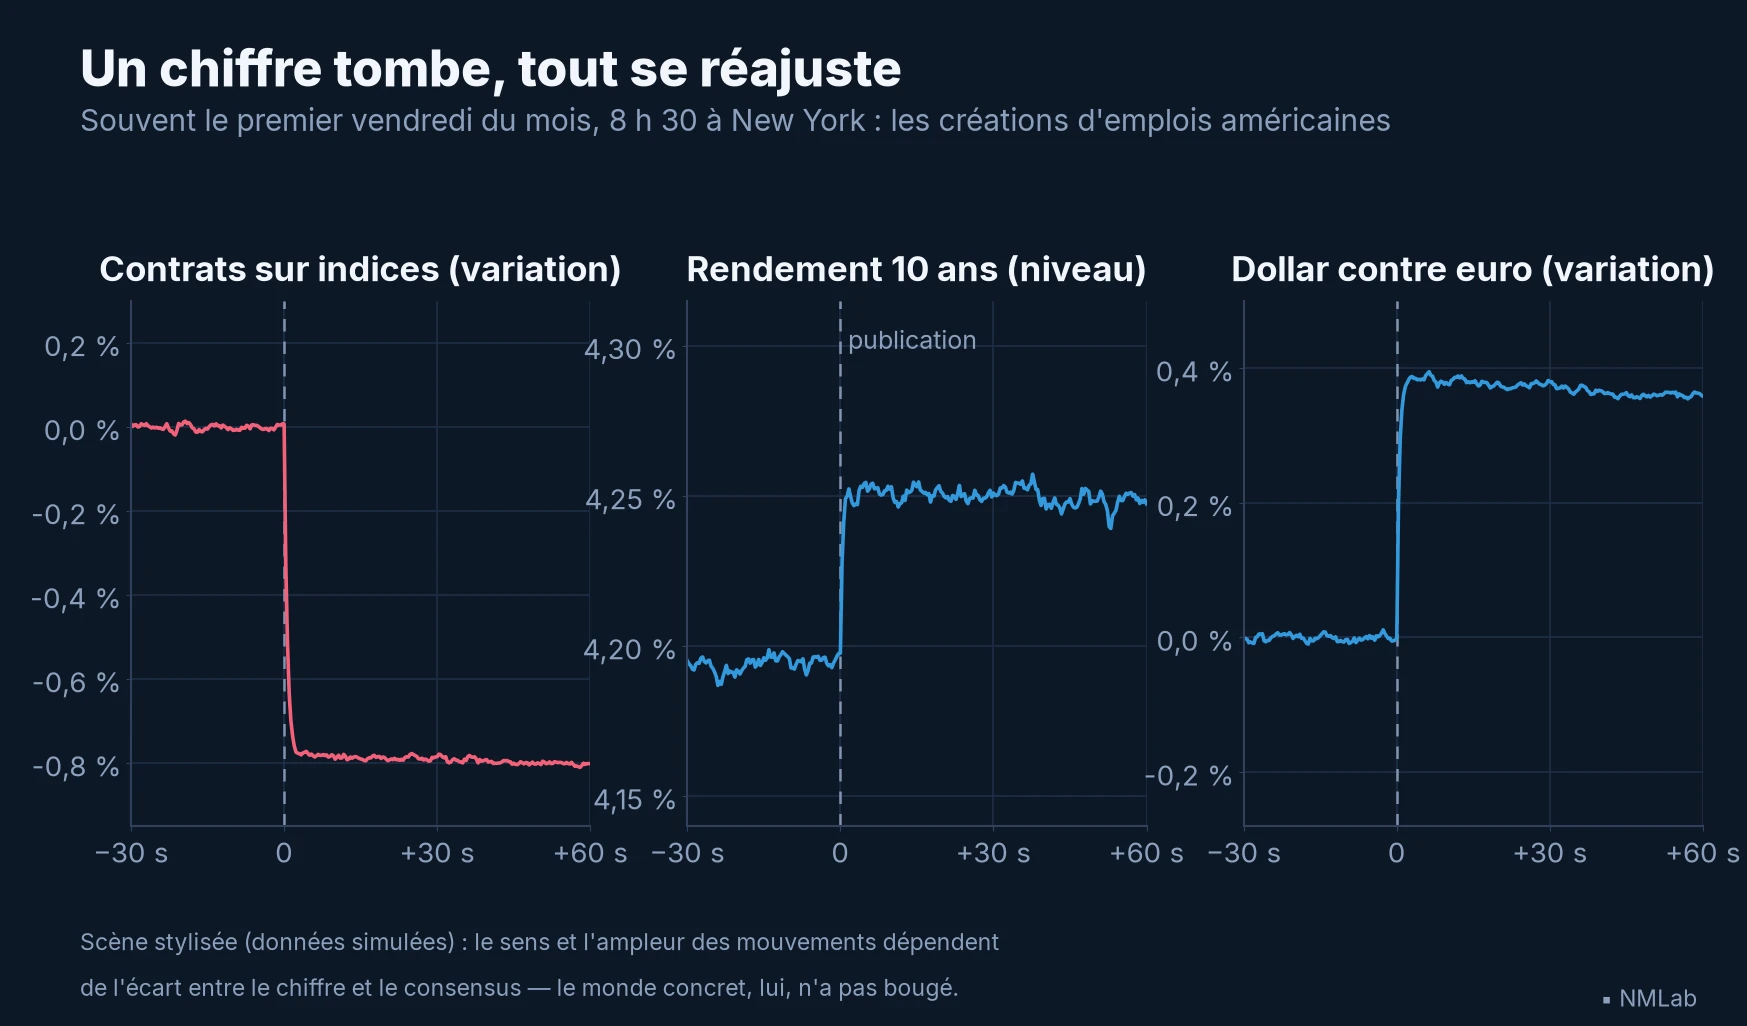
D'autres réactions sont possibles : le sens dépend du contexte.

Repères — Niveau : Fondations · Prérequis : aucun
À la fin de ce chapitre, vous saurez :
- ce que la macroéconomie financière relie : une économie qui avance lentement, des marchés qui réévaluent vite ;
- pourquoi les marchés réagissent surtout à l'avenir attendu, et non au présent ;
- comment croissance, inflation et taux se transmettent aux obligations, aux actions et aux devises ;
- pourquoi un chiffre compte surtout par son écart avec ce qui était attendu ;
- comment les marchés renvoient ensuite ces mouvements vers l'économie ;
- ce que cette lecture permet — reconnaître un régime, distinguer une vraie surprise — et ce qu'elle ne permet pas.
Trois formules simples éclairent d'où viennent les chiffres cités : elles sont là pour les curieux et peuvent se survoler sans perdre le fil — seule l'intuition, mise en gras, compte pour la suite.
L'économie d'un côté, les marchés de l'autre
On ne bâtit pas une usine en une séance de Bourse. L'économie réelle — la production, les revenus, la consommation, l'investissement et l'emploi — avance au rythme des mois, des trimestres et des années ; de grands indicateurs — produit intérieur brut, inflation, chômage — y résument l'activité de millions de personnes et d'entreprises.
Les marchés financiers, eux, n'échangent presque rien de tangible : pour l'essentiel, des droits sur des paiements futurs. Une action ordinaire est une part de propriété dans une entreprise : elle donne un droit sur ses actifs et ses bénéfices après tous les créanciers, mais ne garantit aucun paiement ; une obligation promet contractuellement des paiements — des intérêts, s'il y en a, et un remboursement — par lesquels un État ou une entreprise emprunte ; une devise est une monnaie comme l'euro ou le dollar, dont le cours s'exprime toujours par rapport à une autre.
Comme les paiements attendus, les taux et les risques peuvent changer avec chaque information, les prix se réajustent sans repos. C'est le marché qui permet aux épargnants d'investir et aux États comme aux entreprises de se financer — et qui donne, chemin faisant, un prix observable à chaque actif.
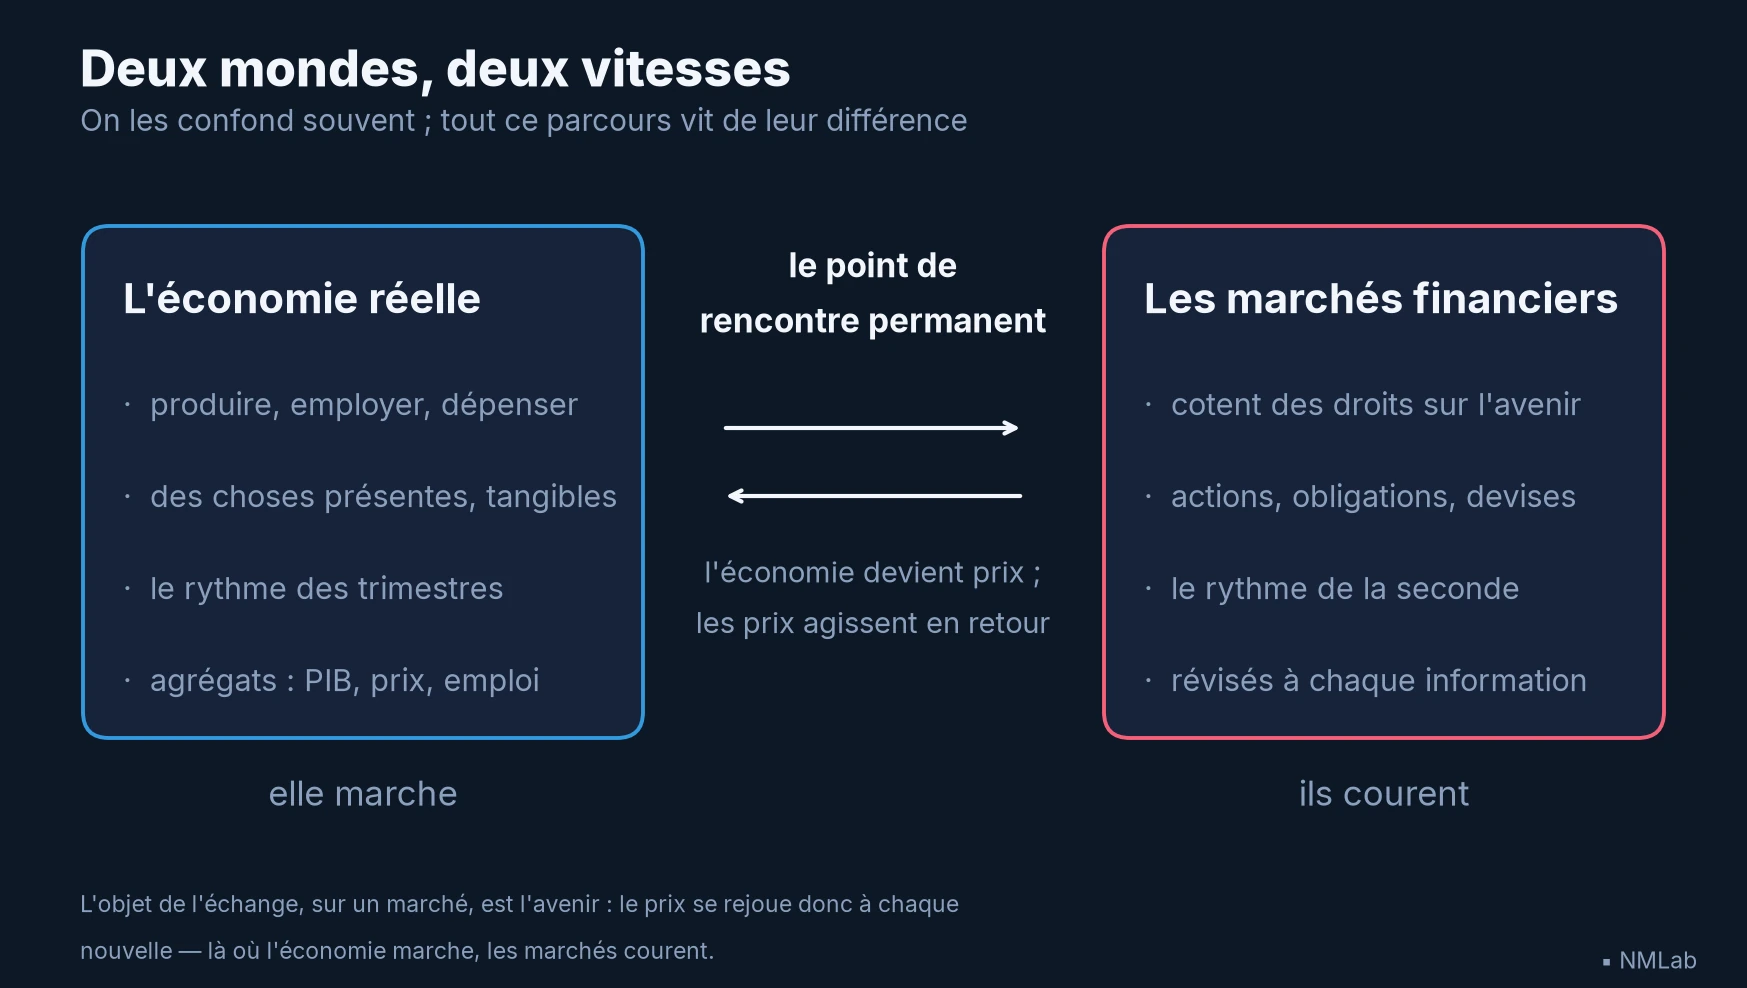
L'économie mesure ce qui a eu lieu ; les marchés paient ce qui pourrait avoir lieu.
Un prix de marché est donc un fait observable, mais pas une vérité sur la valeur : c'est un résumé collectif des informations disponibles, ce que les acheteurs et les vendeurs pensent, à cet instant, des revenus ou paiements futurs, des taux, des risques et, pour une devise, des perspectives relatives des économies concernées. Cette opinion peut se tromper ou suivre la foule ; elle a pour elle d'arriver aussitôt, quand les statistiques arrivent au mois ou au trimestre.
Une discipline de jonction
Trois regards peuvent se poser sur la même économie. La microéconomie observe les décisions d'un ménage ou d'une entreprise ; la macroéconomie prend l'économie dans son ensemble — croissance, inflation, chômage, monnaie et taux d'intérêt ; l'analyse financière d'entreprise part, elle, des comptes et des perspectives d'une société précise. Pour approfondir, voir Microéconomie et macroéconomie : la différence.
La macroéconomie financière ne remplace aucun d'eux : elle les relie. Elle étudie le décor commun — croissance, inflation, taux, liquidité (l'argent à court terme disponible dans le système) et appétit pour le risque — dans lequel tous les placements sont valorisés, et le parcourt dans les deux sens : l'économie et les banques centrales déplacent bénéfices attendus, taux et prix ; ces prix déplacent en retour crédit, consommation, investissement et change.
Le pont n'a pas été bâti d'un seul jet : Keynes a souligné le rôle des anticipations, les monétaristes le lien entre monnaie et inflation, les anticipations rationnelles l'adaptation aux politiques prévues, l'efficience la façon dont les prix intègrent l'information. Sous ces travaux court une même idée : les décisions présentes dépendent de l'avenir attendu.
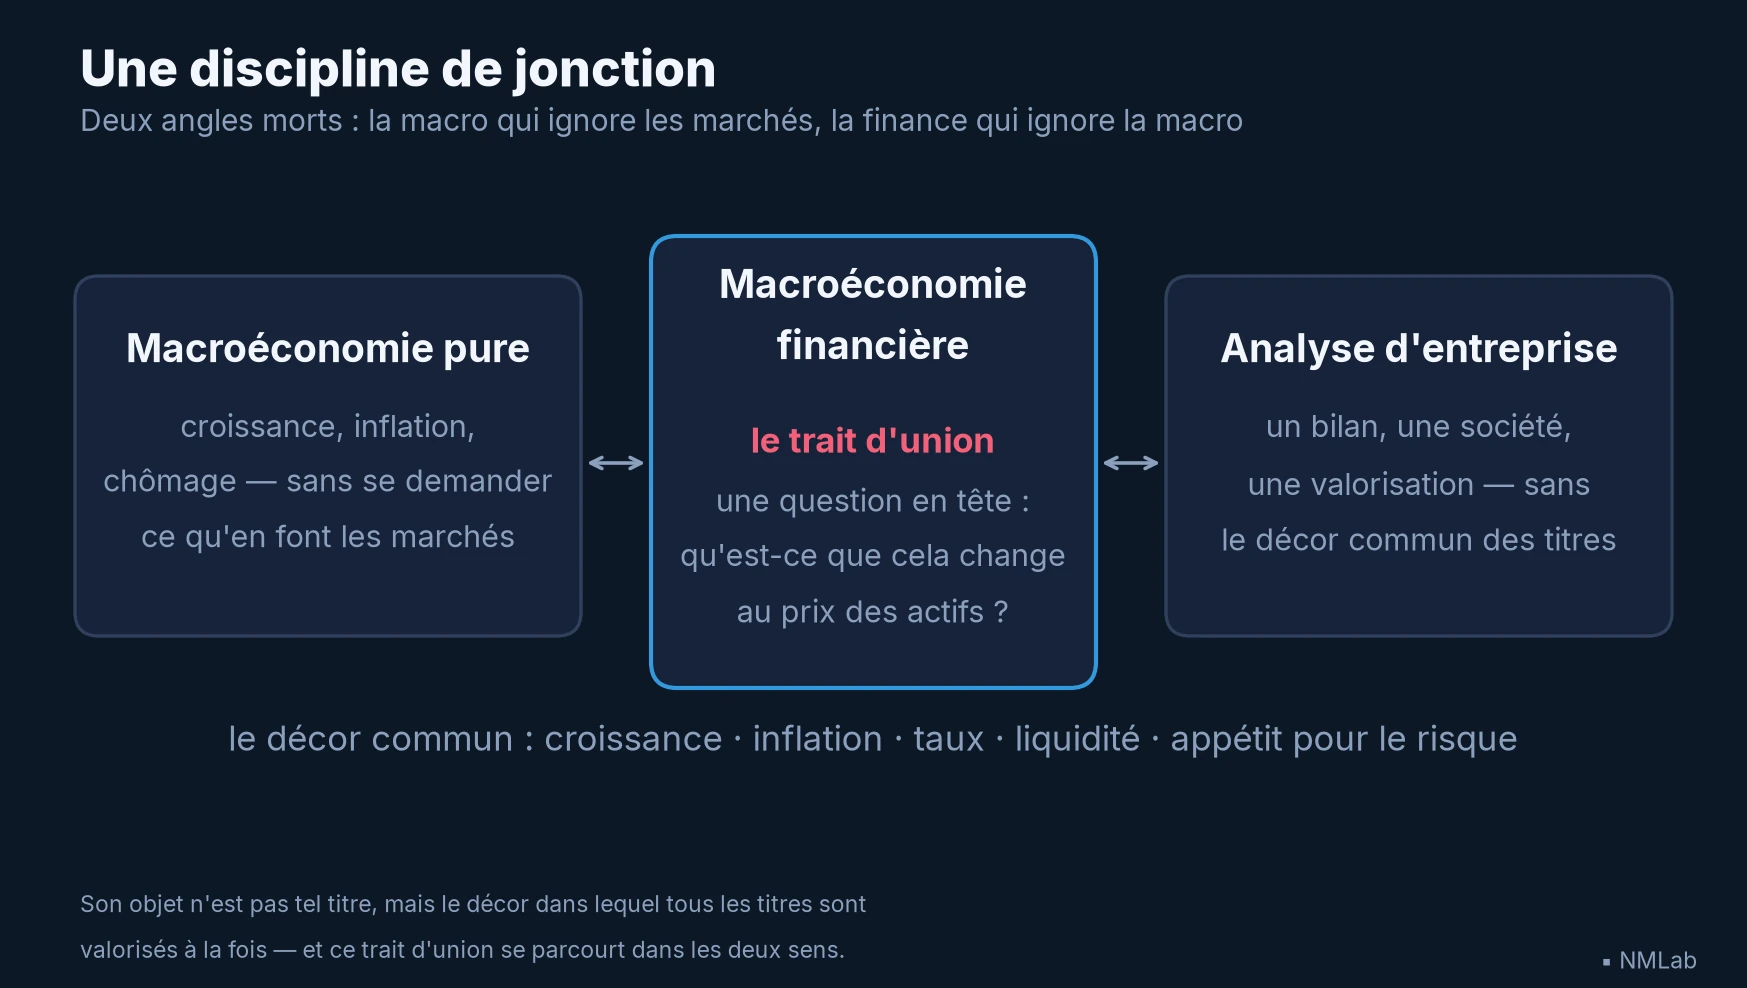
Des trois regards, la figure retient les deux que la macroéconomie financière relie directement : la macroéconomie pure et l'analyse d'entreprise.
Pourquoi une statistique économique peut faire bouger les marchés
Le jour où elle paraît, une statistique ne verse pas un centime à personne. Elle déplace autre chose — les bénéfices, les taux et les risques anticipés, donc le prix qu'on accepte de payer aujourd'hui.
Choisissez : 100 € aujourd'hui ou 100 € dans un an ? Si un placement aussi sûr rapporte 4 % par an, environ 96 € placés maintenant en font 100 dans un an.
Ramener ainsi une somme future à sa valeur d'aujourd'hui s'appelle l'actualisation, et le taux qui fait cette conversion — le rendement exigé, ou taux d'actualisation — est le prix de l'attente et du risque : plus il est élevé, moins un paiement futur vaut aujourd'hui. Il réunit lui-même trois briques : un taux réel — le rendement d'un placement sûr, inflation retirée —, l'inflation attendue et une prime de risque — le supplément exigé pour accepter que ces revenus futurs soient incertains : qu'un paiement promis ne vienne pas, ou qu'un bénéfice espéré soit plus faible qu'attendu.
À 8 %, la même promesse ne vaut plus qu'environ 93 €, contre 96 € à 4 %. Et l'écart s'ouvre avec l'horizon : 100 € dans trente ans valent environ 31 € à 4 %, contre 10 € à 8 %. Le temps agit comme un levier.
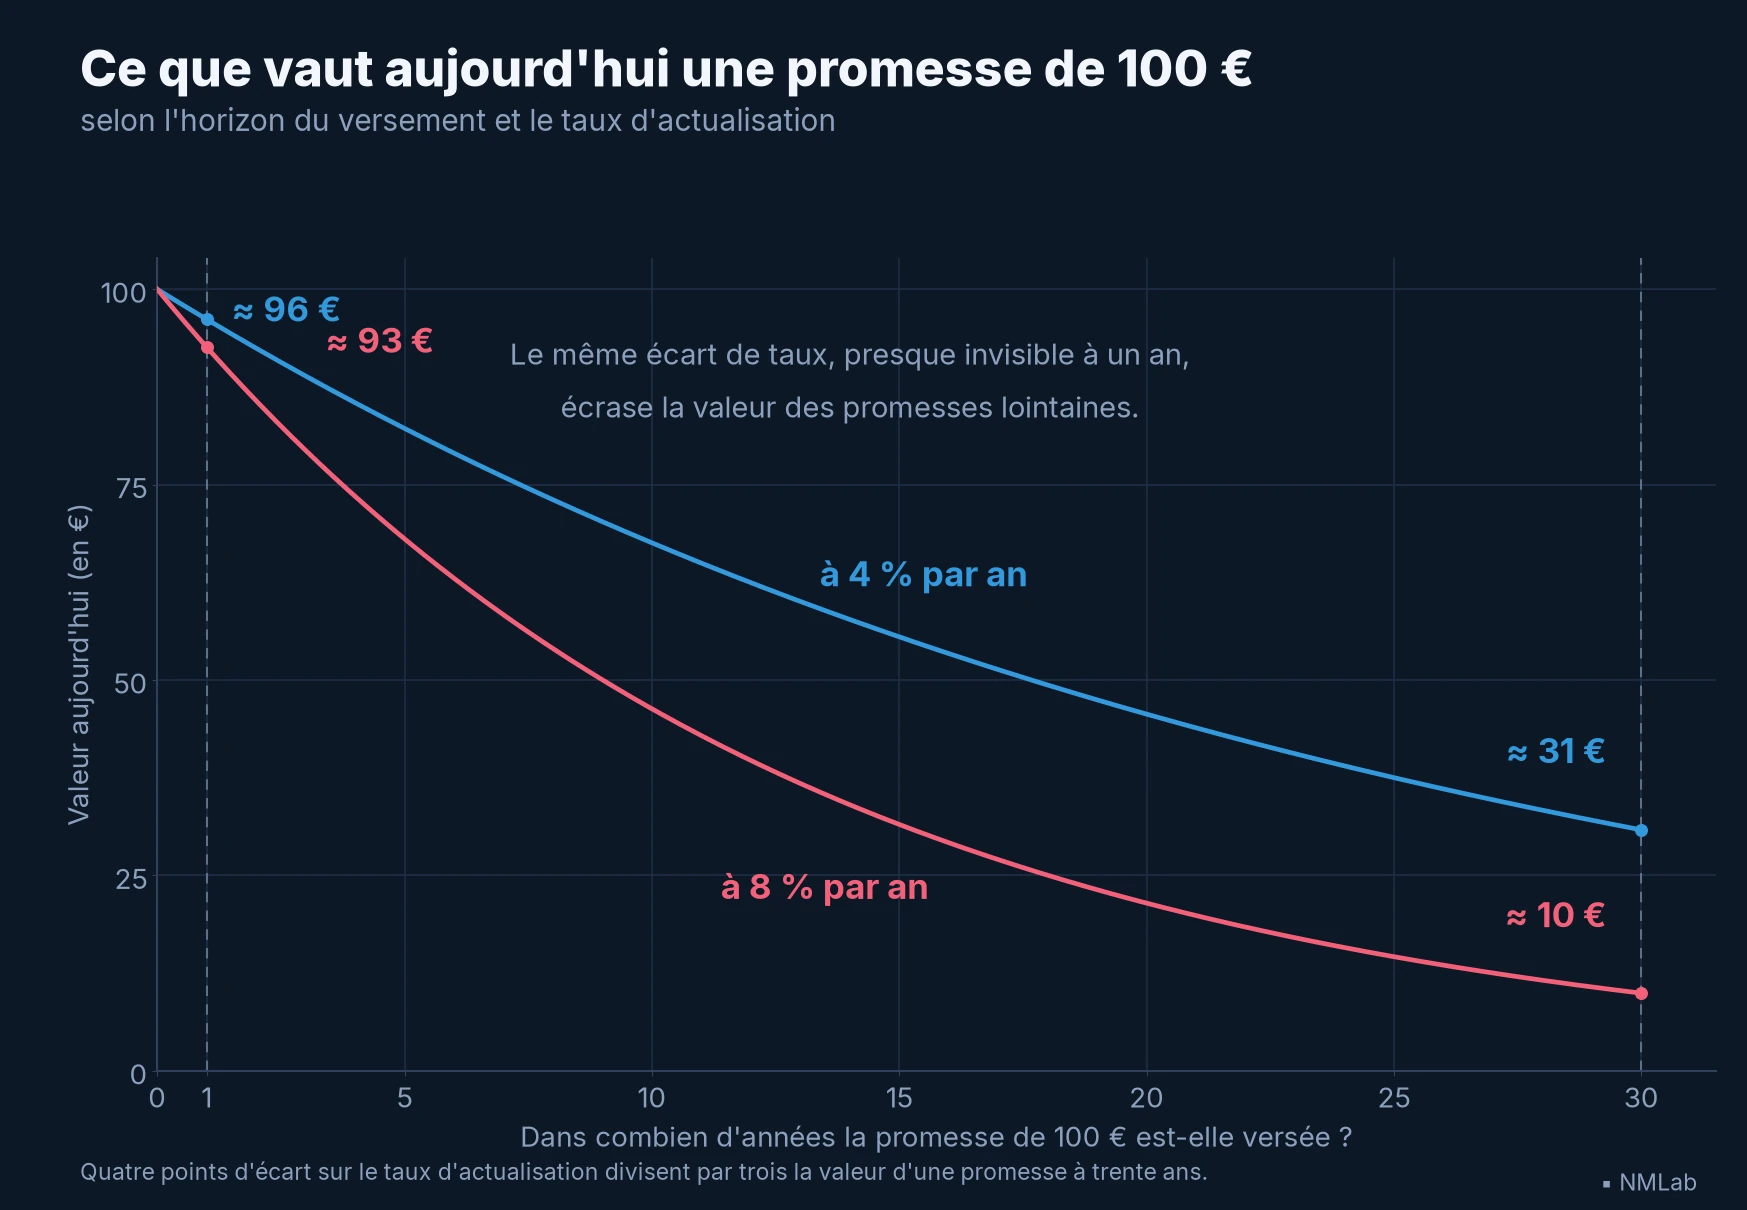
Passer de 4 % à 8 % retire un peu plus de 3 € à une promesse à un an, mais près de 21 € à la même promesse à trente ans.
Voici un titre qui promet 0 % et rapporte pourtant quelque chose. Dans une obligation, le coupon est l'intérêt éventuellement versé, l'échéance la date du dernier paiement, la valeur nominale la somme remboursée à cette date. Ces termes et les suivants sont repris dans Le vocabulaire essentiel de la macroéconomie financière.
Une OAT — obligation assimilable du Trésor — est un titre par lequel l'État français emprunte. Celle qui porte un coupon de 0 % et arrive à échéance en mai 2032 ne verse aucun intérêt et rembourse son nominal le 25 mai 2032 ; comme pour toute obligation, son prix se cote en pourcentage de ce nominal, ramené par convention à 100 €. Lors de l'adjudication du 3 février 2022 — la vente aux enchères par laquelle l'État place ses titres —, réglée le 7 février, son prix moyen pondéré était de 95,49 € pour 100 € de valeur nominale. Le rendement annualisé correspondant approchait 0,45 % avant frais et fiscalité :
désigne le prix du titre, et le dénominateur ne fait qu'inverser l'accumulation du rendement : au lieu de porter les 95,49 € jusqu'en 2032, il ramène les 100 € de 2032 au 7 février 2022. La concordance est proche sans être exacte au centime : 0,45 % est un chiffre arrondi, et l'Agence France Trésor publie séparément un prix moyen et un rendement moyen.
Le « 0 % » désigne donc le coupon, pas le rendement : le gain tenait dans l'écart entre le prix payé et le nominal remboursé — 95,49 € contre 100 €, soit 4,51 € sur un peu plus de dix ans, si l'État remboursait comme prévu. Rien entre-temps, sinon la possibilité de revendre plus tôt.
Quand un actif verse plusieurs sommes — coupons d'obligation ou dividendes d'action —, on actualise chaque flux puis on additionne :
Le signe , « somme », dit exactement cela : répéter l'opération du premier flux () au dernier (). Pour une obligation, est l'échéance ; une action n'en a pas : on prolonge alors la somme sans terme, ou l'on s'arrête à un horizon choisi, en y ajoutant la valeur de revente estimée à cette date. L'indice de rappelle que le rendement exigé peut différer selon l'éloignement du flux. Il suffit d'en retenir deux forces contraires, disposées comme les deux étages d'une fraction : au-dessus, des flux futurs attendus plus élevés soutiennent le prix ; au-dessous, un rendement exigé plus élevé le réduit.
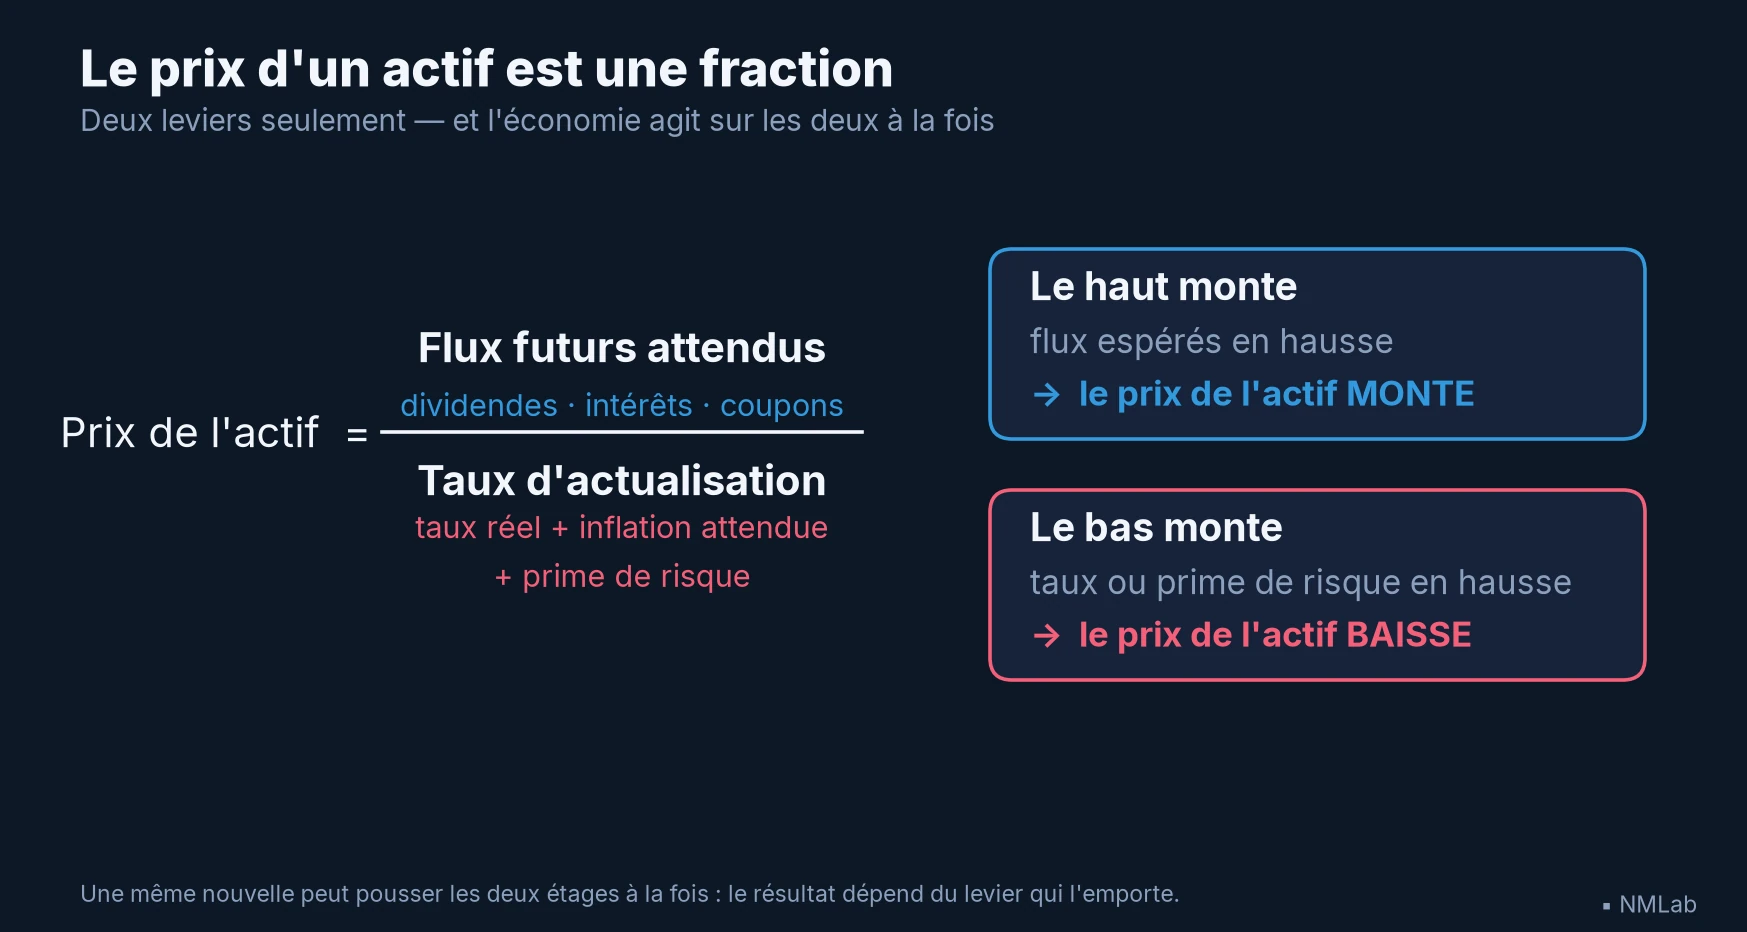
La fraction est un aide-mémoire : chaque paiement est en réalité actualisé séparément. Le parcours reprendra une à une les trois briques du taux d'actualisation.
Une activité forte peut relever les bénéfices attendus et, du même mouvement, les craintes d'inflation et de taux ; elle déplace aussi la prime de risque exigée, et davantage pour une entreprise fragile que pour une entreprise solide. Une même statistique peut donc pousser les deux bouts de la fraction à la fois, et tirer le prix dans deux directions contraires.
Pourquoi les actifs ne réagissent pas tous de la même façon
Un même choc entre par des portes différentes : paiements contractuels pour l'obligation, bénéfices variables avec l'activité pour l'action, comparaison de deux monnaies pour la devise.
Une obligation ancienne à taux fixe ne peut pas relever son coupon, contrairement à un titre à taux variable dont le coupon se recale sur le marché : quand les investisseurs exigent davantage sur des titres comparables, il ne reste à l'ancienne que son prix pour s'ajuster, et il baisse. Ses paiements promis ne bougent pas : pour rivaliser avec un titre neuf, elle ne peut que coûter moins cher aujourd'hui — payer moins pour les mêmes 100 € remboursés à l'échéance augmente le gain. L'inverse vaut quand les rendements de marché reculent. Un titre indexé sur l'inflation n'y échappe pas : ses paiements suivent les prix, pas le rendement exigé.
Ce rendement exigé par le marché n'est pas le taux directeur — le taux, ou la fourchette de taux, que la banque centrale fixe ou vise pour l'argent au jour le jour. Ce sont deux taux distincts : elle influence le rendement exigé par le marché, elle ne le décrète pas.
La duration modifiée mesure approximativement de combien le prix varie quand le rendement exigé bouge un peu :
La lettre grecque , « delta », désigne l'écart entre après et avant, et une hausse du rendement de 1 point de pourcentage — de 2 % à 3 % — s'écrit . Une duration modifiée de 5 signifie qu'un point de rendement en plus fait baisser le prix d'environ 5 %, si le reste ne change pas. La duration modifiée tient compte du calendrier de tous les paiements, et pas seulement de la date d'échéance : elle reste proche de la durée de vie restante pour un titre sans coupon, et raccourcit dès que des coupons rendent une partie de l'argent avant terme. L'égalité reste approchée : elle vaut pour de petites variations, les paiements promis supposés inchangés.
Reprenons l'OAT 0 % mai 2032 sous l'angle des taux. Entre l'adjudication de février et celle du 3 mars 2022, réglée le 7 mars, son rendement est passé de 0,45 % à 0,52 %, soit une hausse de 0,07 point.
Elle est venue alors que ni la Réserve fédérale ni la Banque centrale européenne n'avaient encore relevé leurs taux, et alors même que l'invasion de l'Ukraine, le 24 février, avait entre-temps ramené des acheteurs vers les emprunts d'État : l'anticipation du resserrement poussait déjà les rendements vers le haut, avant toute décision.
Comme elle ne verse rien avant l'échéance, sa duration modifiée était proche de 10,2 — sa durée de vie restante, 10,29 ans, divisée par 1 + 0,45 %. Une hausse de 0,07 point s'écrivant , la formule donne 10,2 × 0,0007, soit une baisse estimée de 0,71 %. Le prix observé, lui, a reculé de 95,49 € à 94,84 €, soit 0,68 %.
Les deux chiffres donnent l'ordre de grandeur : vingt-huit jours séparent les règlements, et se rapprocher du remboursement au nominal annule une petite part de la baisse. Voir la vente de mars 2022.
Une action ordinaire, elle, ne promet aucun flux contractuel fixe : ses revenus futurs ne sont ni connus ni garantis. Une accélération de l'activité peut accroître ventes et bénéfices attendus, donc soutenir le cours ; mais si elle nourrit l'inflation et les taux, ces mêmes bénéfices s'actualisent à un rendement plus élevé.
Le solde dépend du modèle économique. Une banque peut, selon le contexte, profiter d'un écart plus large entre ce qu'elle facture sur ses prêts et ce qu'elle paie sur ses ressources ; un groupe très endetté subit davantage le renchérissement du crédit ; une entreprise valorisée surtout sur des bénéfices lointains est généralement plus sensible aux taux.
Reste la dernière porte. Une devise ne se cote jamais seule : l'euro s'échange contre le dollar, et son cours dépend donc des perspectives relatives de deux économies.
Des taux attendus plus élevés dans une zone peuvent attirer des capitaux et soutenir sa monnaie. Mais ce lien n'est pas mécanique : la croissance relative compte aussi, comme l'inflation, la crédibilité de la banque centrale, la balance extérieure — le solde des échanges avec le reste du monde — et la simple recherche de sécurité. Pour l'investisseur enfin, quand sa monnaie se renforce, les revenus qu'il gagne à l'étranger valent moins une fois reconvertis chez lui.
Le resserrement monétaire américain a poussé le même choc par ces trois portes à la fois. Pour combattre l'inflation, la Réserve fédérale a relevé sa fourchette de taux principale à partir de mars 2022 : de 0–0,25 % avant cette première hausse à 4,25–4,50 % en décembre, puis à 5,25–5,50 % en juillet 2023 (historique officiel).
Ce choc a fait monter les rendements obligataires et pesé surtout sur les obligations longues et les actions aux bénéfices lointains ; sur le marché des changes, les écarts de taux anticipés ont modifié l'attrait du dollar.
La courbe des taux — les rendements demandés pour prêter à l'État à différentes échéances — dit si la secousse touche les emprunts courts, les longs ou tout le marché.
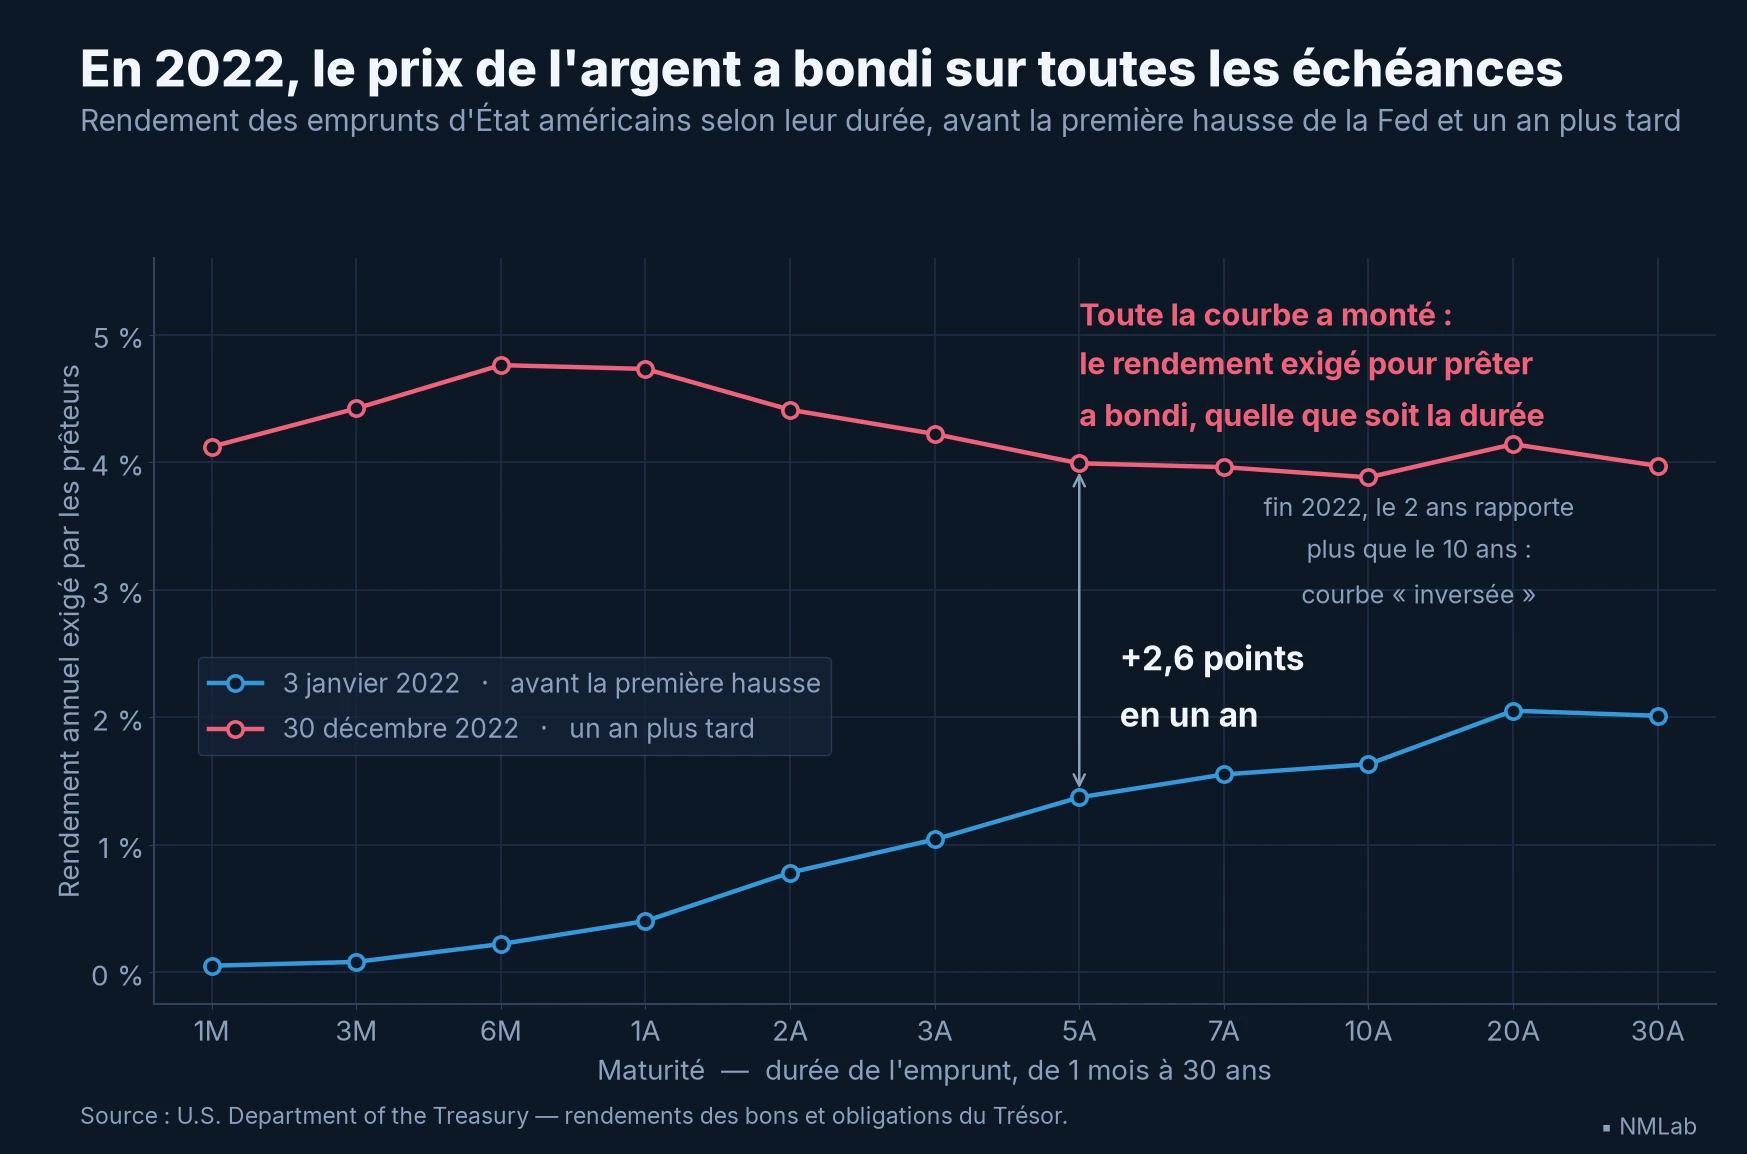
Fin décembre, le rendement à 2 ans dépassait celui à 10 ans : cette inversion était compatible avec l'anticipation de taux courts plus bas à l'avenir, souvent associée à un ralentissement. Elle ne le garantissait pas, car les rendements longs incorporent aussi une prime de terme — le supplément exigé pour prêter à long terme.
Le marché réagit à l'écart, pas au niveau
Une entreprise peut annoncer de bons bénéfices et voir son cours baisser ; un chiffre médiocre peut faire monter le marché. L'absurdité n'est qu'apparente : les prix reflètent déjà les attentes et réagissent donc surtout à la part d'information qui n'était pas prévue. Le premier décevait un espoir plus grand ; le second était moins mauvais que prévu.
Encore faut-il savoir ce qui était attendu, et le consensus — moyenne ou médiane d'un échantillon de prévisions — n'en donne qu'un repère, jamais une photographie complète : ni tous les scénarios envisagés, ni les sommes déjà investies sur chacun d'eux. Sur la fabrication de ces données, voir D'où viennent les chiffres macro ?.
Une information conforme au consensus change souvent peu les prix ; sur la mesure de ces réactions, voir les travaux de la Réserve fédérale. Elle peut néanmoins les déplacer si ce consensus d'enquête diffère des anticipations effectivement incorporées aux prix.
La surprise ne porte pas que sur un chiffre. Qu'une publication d'inflation surprenne, ou que la banque centrale ne décide rien ce jour-là, le chemin attendu de son taux directeur pour les mois et les années qui viennent, lui, peut se déplacer. Les prix du marché des taux permettent de l'estimer — estimation qui contient toutefois des primes de risque et ne révèle pas exactement l'opinion de chaque investisseur : ce n'est donc pas une prévision certaine.
La nouvelle peut aussi changer les bénéfices attendus ou la volonté de prendre des risques. La banque centrale observe elle-même les conditions financières — le coût et la disponibilité du crédit, les prix des actifs, le change et les tensions de financement. Les marchés tentent de prévoir ses décisions, tandis qu'elle surveille leur réaction.
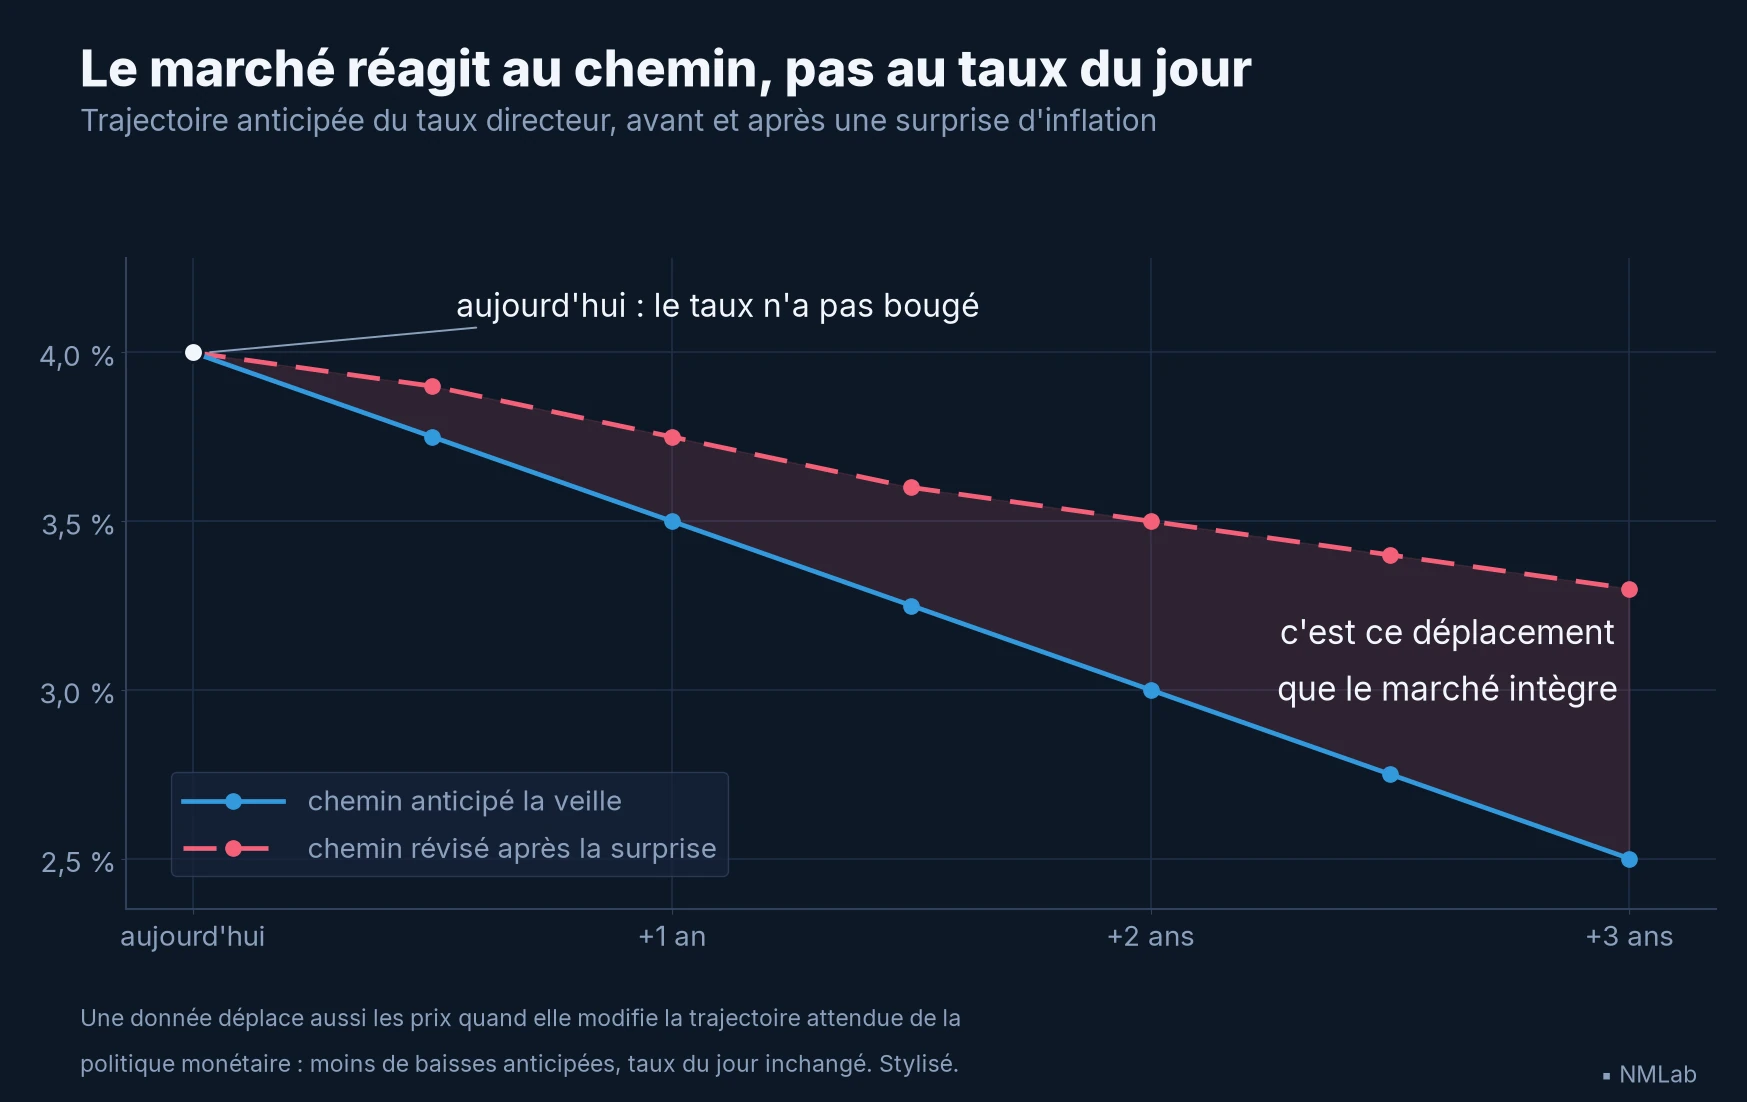
Exemple stylisé : ce sont les années suivantes, pas le taux du jour, que la surprise a déplacées.
Fin 2023, les investisseurs ont renforcé leurs anticipations de baisses de taux avant qu'elles ne soient décidées. Les rendements longs ont reculé, les actions ont monté et les conditions financières se sont détendues ; ces mouvements reflétaient toutefois aussi le reflux de l'inflation, l'évolution de la prime de terme et l'appétit pour le risque. Les anticipations agissaient déjà, sans tout expliquer (rapport de la Réserve fédérale).
Le miroir agit sur ce qu'il reflète
Un miroir ordinaire ne change rien à ce qu'il montre ; celui-ci, si. Les marchés modifient l'économie en retour, par trois chemins principaux. Le patrimoine d'abord : une hausse durable de la Bourse ou de l'immobilier peut encourager la dépense des ménages qui en possèdent ; une chute, leur prudence. Le crédit ensuite : quand les taux et les primes demandés par les prêteurs montent, ménages et entreprises empruntent moins, reportant achats et investissements. Le change enfin : une monnaie plus forte rend les importations moins chères, mais peut pénaliser les exportateurs ; une monnaie plus faible produit généralement l'effet inverse.
Patrimoine, crédit, change : ces trois chemins portent les conditions financières jusqu'à l'économie. Lorsqu'elles se durcissent, financer un projet devient plus difficile ; lorsqu'elles se détendent, plus facile.
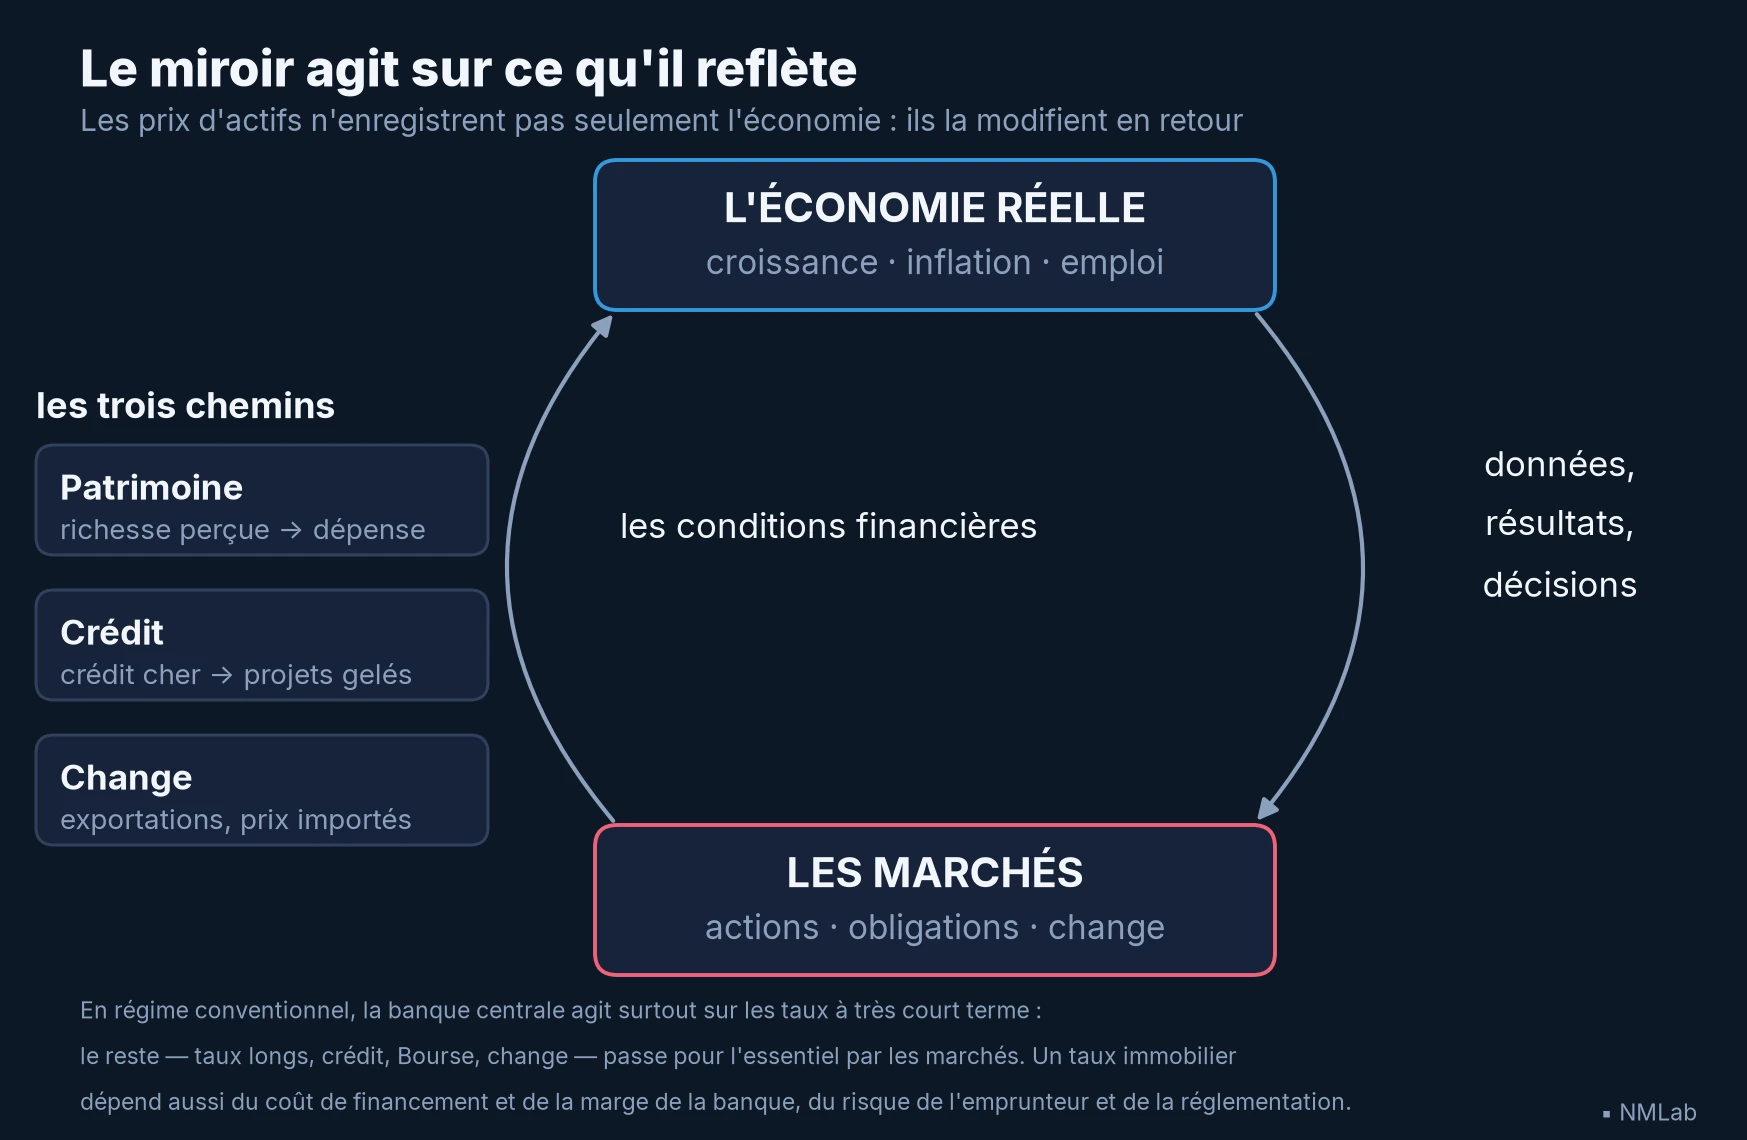
La boucle n'a pas d'origine : les conditions renvoyées deviennent l'économie que la prochaine statistique mesurera.
En régime conventionnel, une banque centrale oriente surtout les taux à très court terme au moyen d'un ou de plusieurs taux directeurs, et communique sur ce qu'elle pourrait faire ensuite. Elle peut aussi agir sur la liquidité et sur son bilan, où figure le portefeuille de titres qu'elle détient ; les marchés transmettent ces impulsions aux emprunts longs, aux prix des placements et aux devises.
La transmission n'est pas mécanique. Un taux immobilier dépend aussi du coût de financement et de la marge de la banque, du risque de l'emprunteur et de la réglementation. La banque centrale donne l'impulsion ; le système financier en détermine la force et la diffusion.
Ce que la macro permet, et ce qu'elle ne permet pas
Disons-le sans détour : comprendre ces mécanismes ne permet pas de prévoir chaque mouvement de marché. Une information connue est généralement déjà intégrée aux prix.
Aucune régularité n'est à l'abri de son contexte. En 2022, la hausse de l'inflation et des taux a fait baisser ensemble actions et obligations, affaiblissant la diversification habituelle. Une courbe des taux inversée est souvent associée à une récession future — au sens de la datation officielle du National Bureau of Economic Research (NBER) —, sans fixer sa date ni la garantir : l'inversion ouverte en juillet 2022, l'une des plus longues jamais observées, n'a pas été suivie de la récession attendue.
Une régularité de marché n'est pas une loi de la nature. Une planète ne dévie pas de son orbite parce qu'on a publié la loi qui la décrit ; un marché, lui, peut changer de comportement dès que ses participants repèrent et exploitent une régularité. L'arbitrage — au sens large, les capitaux qui se portent sur l'écart qu'elle laisse ouvert — tend alors à le refermer. Un second mécanisme, la réflexivité, apparaît lorsque les attentes modifient la réalité qu'elles cherchent à prévoir. Ces deux effets rendent difficile le choix répété du meilleur moment pour acheter et vendre, appelé market timing.
Que reste-t-il alors ? Beaucoup. La macroéconomie financière aide à reconnaître le régime dominant : inflation forte ou faible, taux en hausse ou en baisse, expansion ou ralentissement. Ces régimes ne garantissent aucun rendement, mais ils changent les risques qu'un portefeuille porte. Elle aide aussi à distinguer une vraie surprise d'une information déjà attendue.
Elle sert surtout à identifier les risques et à éviter les décisions prises dans la panique ou l'euphorie. Sur une longue période d'épargne, cette discipline peut compter davantage qu'une prévision ponctuelle réussie.
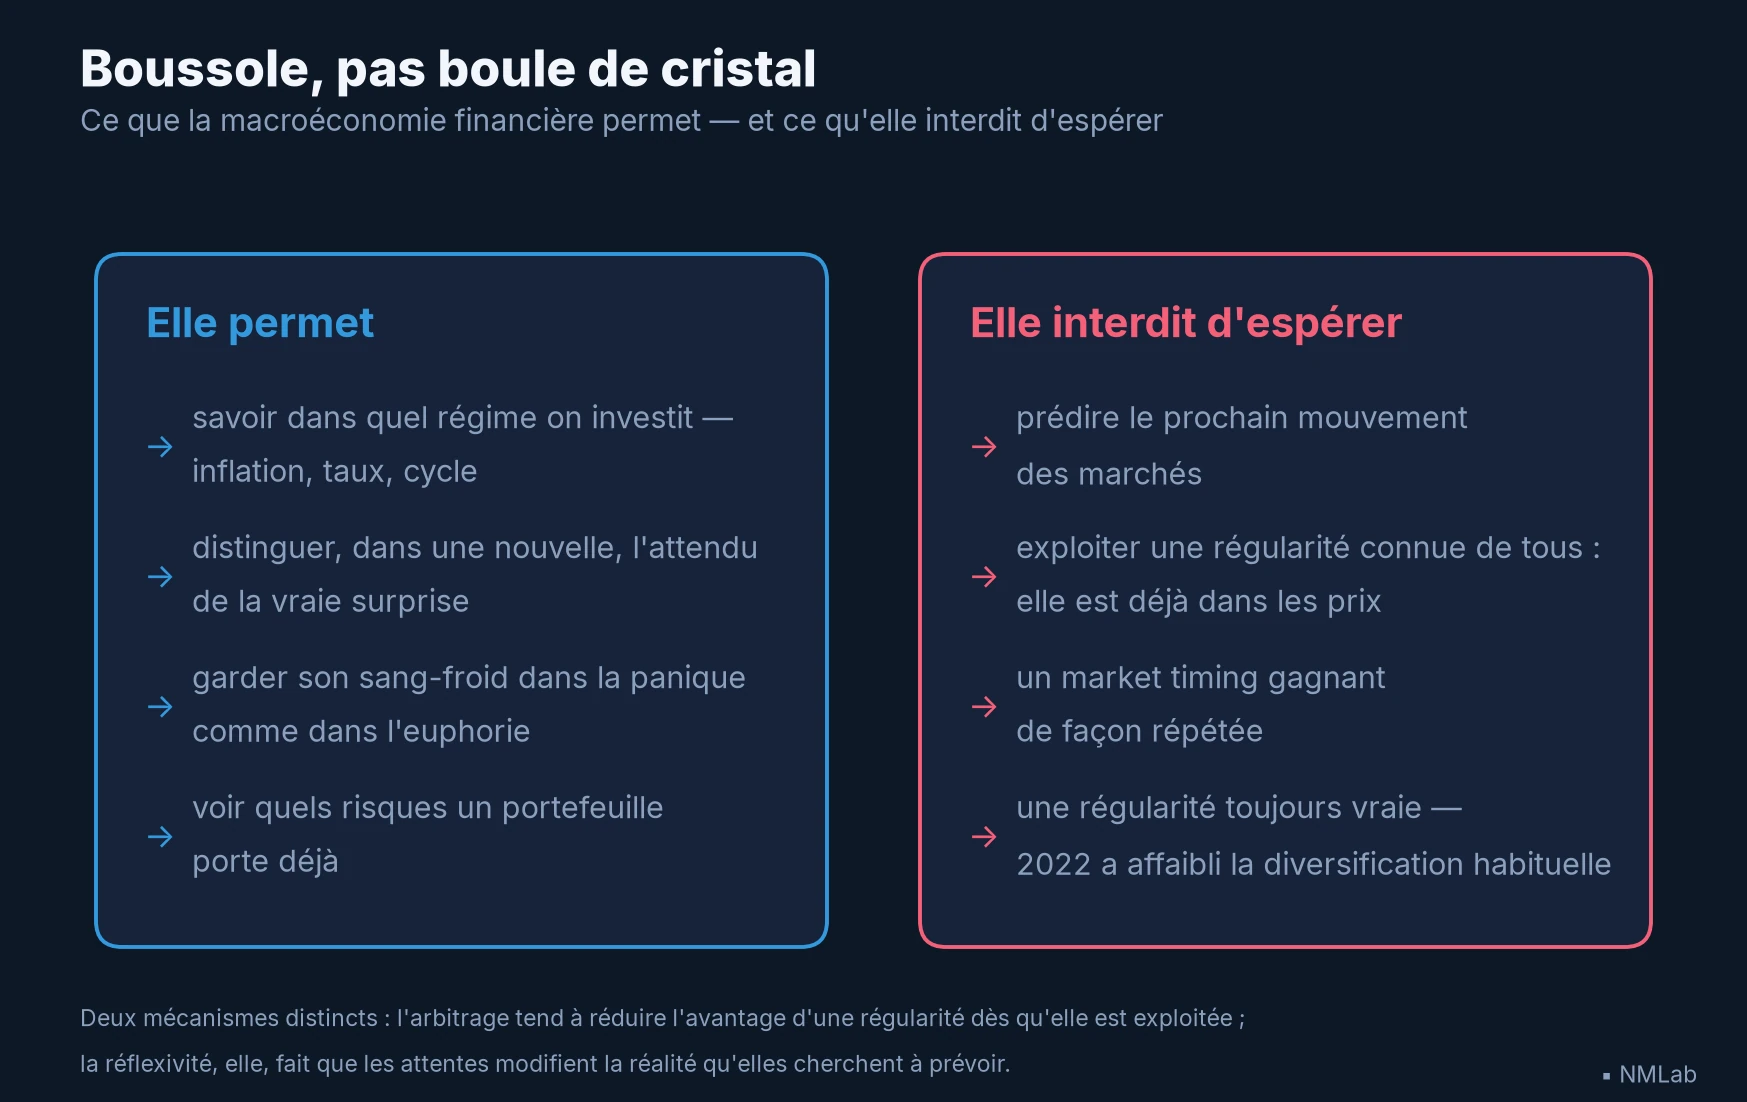
La colonne de droite n'est pas une liste d'échecs : c'est ce qu'aucune lecture de l'économie ne peut acheter.
La carte du parcours
Ce parcours commence sans rien supposer et finit exigeant — les derniers chapitres demandent de lire des séries, des ordres de grandeur et parfois une corrélation.
Les quatre étapes qui suivent ce module de mise en route :
- Les bases : produit intérieur brut, monnaie, inflation et taux d'intérêt.
- La dynamique : cycle économique, emploi, indicateurs et banques centrales. Le panorama des grandes variables macro offre une première synthèse.
- Les politiques et les marchés : politique monétaire, politique budgétaire et dette publique, liquidité mondiale, crédit et crises, régimes d'investissement.
- La pratique : le tableau de bord de l'analyste et la synthèse du parcours.
Nul besoin d'attendre la fin : une routine de veille macro suffit pour commencer dès ce module.
Le fil conducteur ira de la pandémie à l'atterrissage de 2024-2025 ; le récit complet servira de carte.
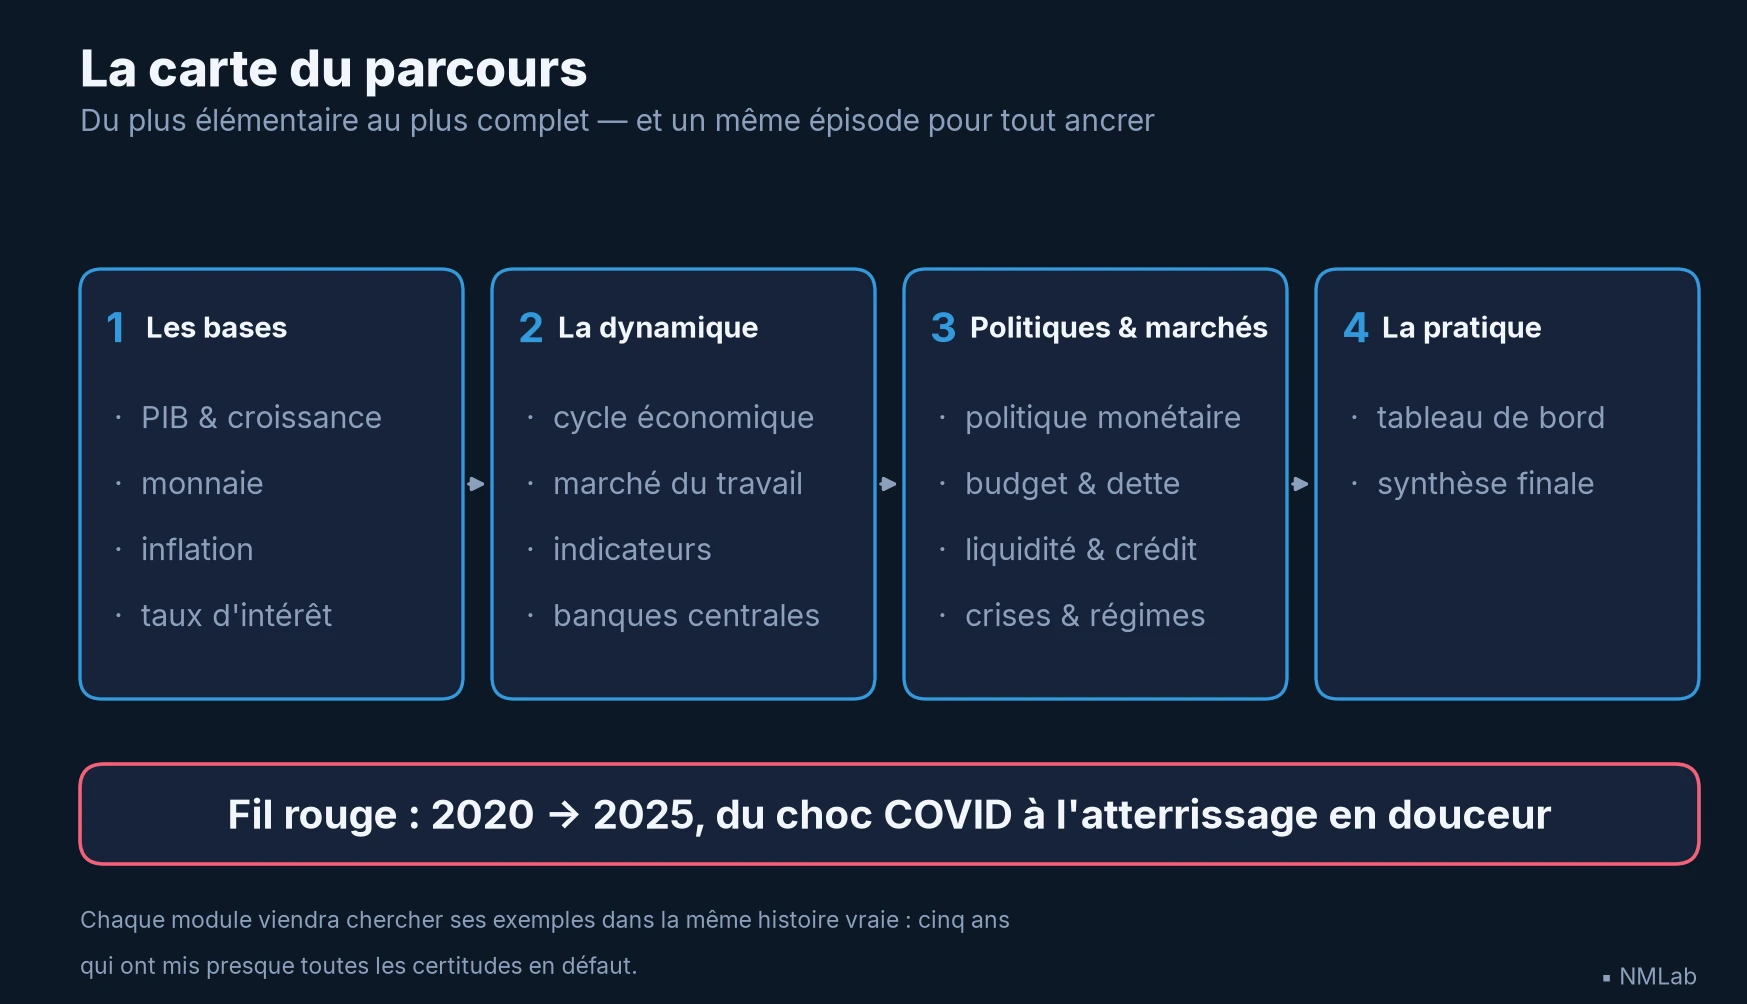
Chaque étape suppose la précédente ; le fil rouge 2020-2025 les traverse toutes.
À retenir
- Une discipline de jonction — L'économie avance au rythme des trimestres, les marchés réévaluent à la seconde. La macroéconomie financière relie les deux en étudiant le décor commun — croissance, inflation, taux, liquidité, appétit pour le risque — où tout placement est valorisé. Un prix est un fait observable, pas une vérité sur la valeur : une opinion sur l'avenir.
- Actualiser relie l'avenir au prix présent — Les flux futurs attendus soutiennent la valeur, le rendement exigé la réduit, et son poids grandit avec chaque année d'attente. Une statistique ne verse pas un centime : elle déplace l'un, l'autre, ou les deux.
- Un même choc, trois portes — Paiements contractuels pour l'obligation, bénéfices incertains pour l'action, perspectives relatives de deux économies pour la devise ; l'éloignement des revenus et la prime de risque font le reste. Le décor est commun, la réaction ne l'est pas.
- Le marché réagit à l'écart, pas au niveau — Les attentes sont déjà dans les prix ; ce qui les déplace, c'est la part d'information qui n'était pas prévue. D'où ces bons chiffres qui font parfois baisser un cours, et ces mauvais qui font monter.
- Le miroir agit sur ce qu'il reflète — Patrimoine, crédit, change : quand les conditions financières se durcissent, financer un projet devient plus difficile ; quand elles se détendent, plus facile. Les prix ne lisent pas seulement l'économie, ils la déplacent en retour.
- Une boussole, pas une boule de cristal — Reconnaître le régime dominant, distinguer une vraie surprise d'une nouvelle attendue, voir quels risques un portefeuille porte : c'est beaucoup, et ce n'est pas une prévision. La discipline dit dans quel monde vous investissez, pas ce qui montera demain.
La suite du voyage
Une objection demeure : si tout ce que l'on peut apprendre sur l'économie est déjà dans les prix, pourquoi cette boussole reste-t-elle utile ? Le chapitre suivant y répond en renversant l'intuition spontanée. Prochain chapitre : « Pourquoi un investisseur a besoin de comprendre l'économie ». Gardons d'ici là l'intuition que celui-ci nous laisse : comprendre l'économie ne dit pas ce que feront les marchés ; cela dit à quoi ils réagissent — et c'est déjà beaucoup.
Sources et références
- Bureau of Labor Statistics, Employment Situation et calendrier des publications.
- U.S. Securities and Exchange Commission (Investor.gov), définition d'une action et droits de l'actionnaire.
- Agence France Trésor, fiche de l'OAT 0 % mai 2032, adjudications de février 2022 et de mars 2022.
- Federal Reserve, historique du taux des federal funds, outils de politique monétaire, recherche sur la réaction des actions aux nouvelles macroéconomiques et Monetary Policy Report de mars 2024.
- Banque centrale européenne, principaux taux directeurs et opérations de marché, liquidité et achats d'actifs.
- U.S. Treasury, courbe quotidienne des taux en 2022.
- Federal Reserve Bank of St. Louis (FRED), écart de rendement 10 ans − 2 ans — durée de l'inversion de 2022-2024.
- Federal Reserve Bank of New York, anticipations, prime de terme et signaux de récession.
- Federal Reserve, indice FCI-G et mesure des conditions financières.
- National Bureau of Economic Research (NBER), datation des cycles économiques américains.
- John Maynard Keynes, Théorie générale de l'emploi, de l'intérêt et de la monnaie (1936) — anticipations et investissement.
- Milton Friedman et Anna J. Schwartz, A Monetary History of the United States, 1867–1960 (1963).
- Robert E. Lucas Jr., « Econometric Policy Evaluation: A Critique » (1976).
- Eugene F. Fama, « Efficient Capital Markets: A Review of Theory and Empirical Work », Journal of Finance (1970).
- John Burr Williams, The Theory of Investment Value (1938) — actualisation des flux futurs.
- Frederick R. Macaulay, Some Theoretical Problems Suggested by the Movements of Interest Rates, Bond Yields and Stock Prices in the United States since 1856 (1938).
- George Soros, The Alchemy of Finance (1987) — réflexivité.