3. Microéconomie et macroéconomie : la différence avec des exemples concrets
· Mis à jour le · 19 min de lecture
À l'automne, dans une ville d'usine, la rumeur d'un plan social court d'atelier en atelier. Un ouvrier prévoyant en tire la leçon la plus sage qui soit : il resserre son train de vie, renonce à la voiture qu'il envisageait, met de côté ce qu'il peut, se constitue un matelas pour l'hiver qu'il pressent. Nul ne saurait lui donner tort — c'est exactement ce qu'un bon conseiller lui recommanderait. Mais cet hiver-là, la peur est partout, et chaque ménage du pays fait la même chose au même moment : on repousse les achats, on annule les projets, on épargne. Or la dépense de l'un est le revenu de l'autre. À mesure que tous cessent d'acheter, les entreprises vendent moins, réduisent la voilure, licencient — et la récession que chacun redoutait, tous ensemble l'ont approfondie. Notre ouvrier prévoyant finit par perdre l'emploi qu'il voulait protéger. Personne n'a été irrationnel ; chacun a fait le geste juste. C'est leur somme qui a mal tourné.
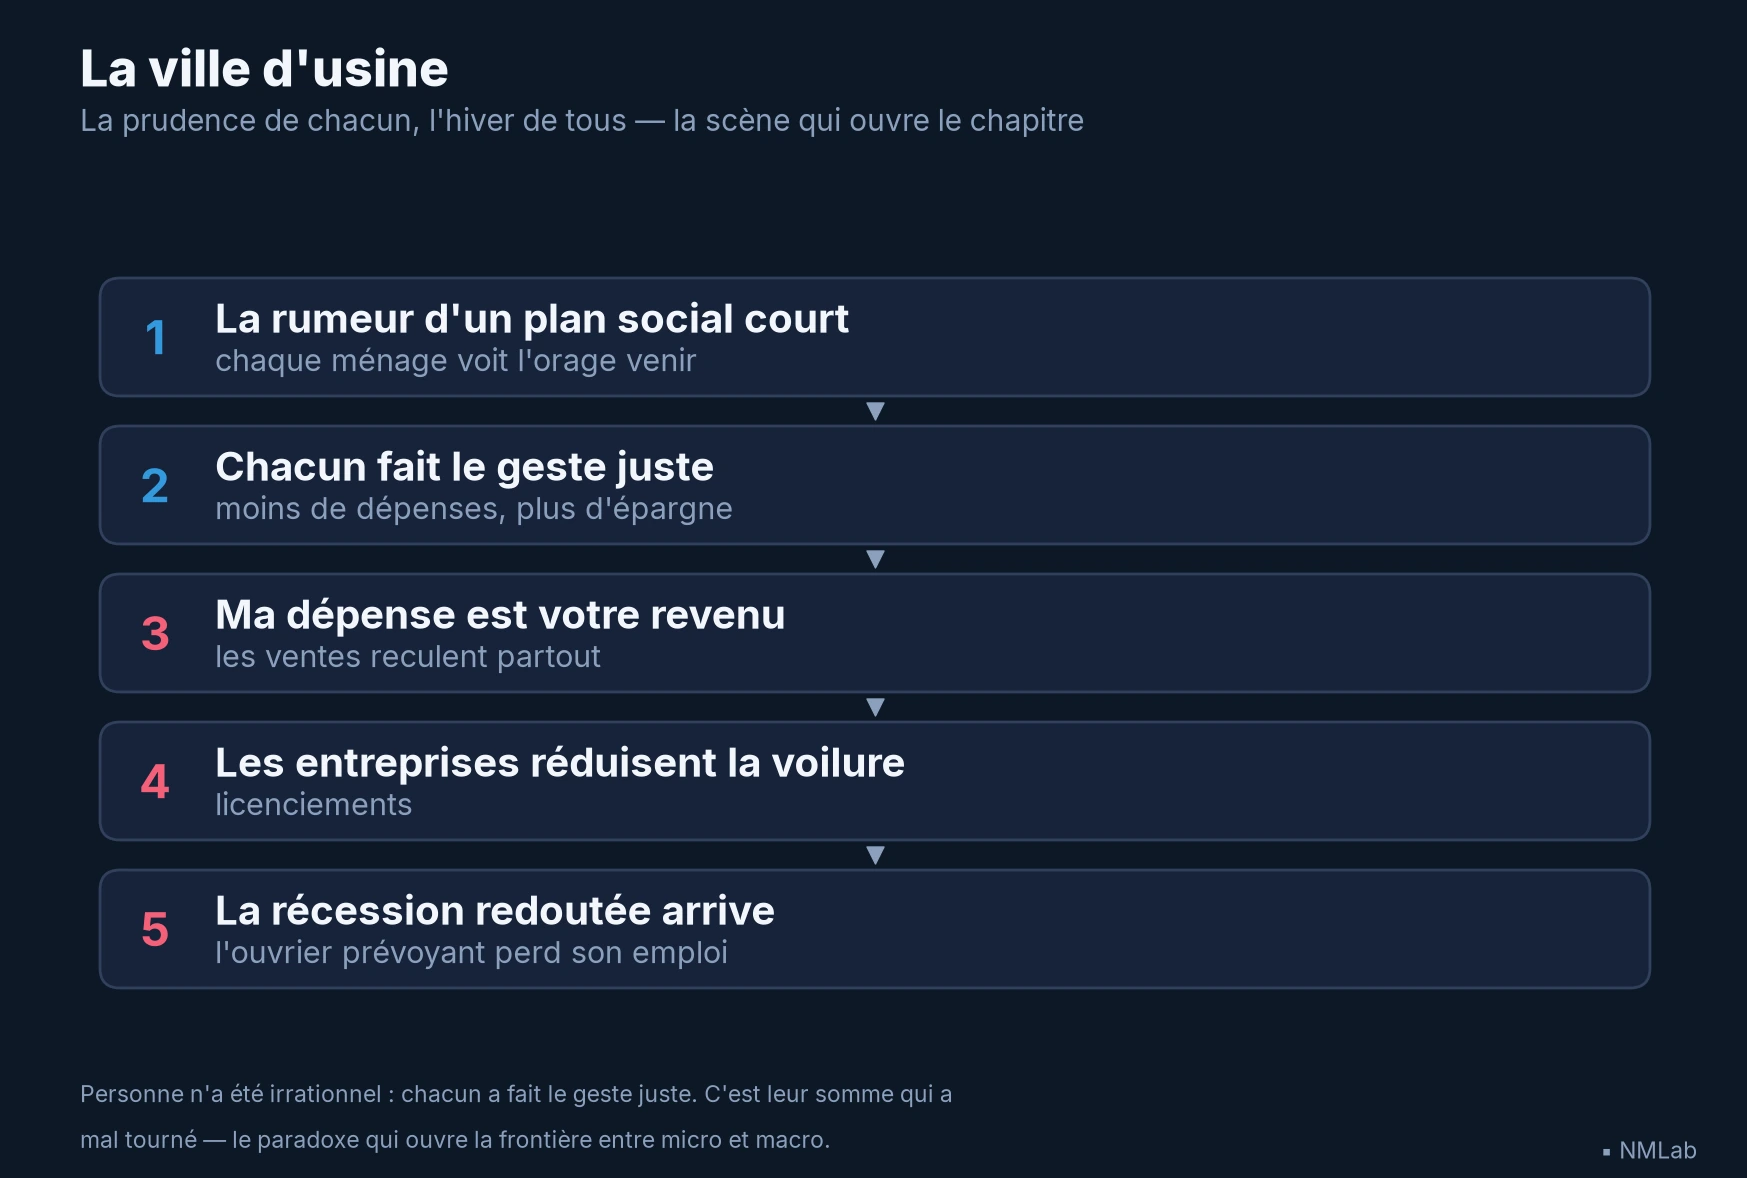
La rumeur, le geste juste, la boucle : la prudence de chacun fabrique l'hiver de tous. L'histoire qui ouvre la frontière entre micro et macro.

Cette petite histoire — les économistes l'appellent le paradoxe de l'épargne, et nous y reviendrons — contient tout le sujet de ce chapitre. Elle montre ce que l'intuition refuse d'abord d'admettre : ce qui est vrai pour un peut être faux pour tous. Ce qui protège un ménage isolé, généralisé à l'économie entière, peut la faire sombrer. C'est la ligne de faille qui sépare deux façons de regarder l'économie, et la franchir sans la voir est l'erreur la plus commune — et la plus coûteuse — de tout le raisonnement économique.
Ces deux façons de regarder portent un nom. La microéconomie observe les décisions individuelles — un ménage, une entreprise, le marché d'un seul bien — et la manière dont elles s'ajustent les unes aux autres par les prix. La macroéconomie observe l'économie prise comme un tout — la production nationale, le niveau général des prix, l'emploi, les taux d'intérêt. On croit d'ordinaire que la seconde n'est que la première en plus grand, la micro vue de loin, l'addition d'un très grand nombre d'individus. C'est faux, et c'est l'illusion que ce chapitre veut dissiper : un tout n'est pas une grande partie, une foule n'est pas un grand individu.
Pour l'investisseur, l'enjeu n'a rien d'abstrait. Presque toutes les grandes erreurs d'interprétation qu'il commettra — croire que l'économie se gère comme un ménage, que ce qu'il peut faire seul, tous peuvent le faire ensemble, qu'une bonne entreprise fait à coup sûr un bon placement quel que soit le climat — sont, au fond, la même erreur : appliquer au tout une loi qui ne vaut que pour la partie. Savoir quel regard convoquer, et quand, c'est se prémunir contre cette confusion. Voyons, avec des exemples concrets, où passe la frontière.
Repères — Niveau : Fondations · Prérequis : chapitre 2
À la fin de ce chapitre, vous saurez :
- pourquoi ce qui est vrai d'un agent peut être faux de l'ensemble — le sophisme de composition ;
- pourquoi une économie ne se gère pas comme un budget familial ;
- reconnaître à quel étage, micro ou macro, se situe une affirmation sur l'argent.
Deux regards, pas deux tailles
Refusons d'abord la définition paresseuse qui ne parle que de taille : la microéconomie étudierait « les petites unités », la macroéconomie « les grandes ». Elle n'est pas fausse, elle est trompeuse : elle suggère qu'il suffirait d'empiler assez de consommateurs pour obtenir une nation. La réalité est plus subtile : une forêt n'est pas un grand arbre.
La microéconomie étudie comment des agents individuels — un ménage qui répartit son budget, une entreprise qui fixe son prix et sa production, les acheteurs et les vendeurs d'un marché particulier — prennent leurs décisions et se coordonnent par les prix. Ses questions sont précises et locales : pourquoi le café coûte-t-il ce qu'il coûte ? comment une hausse de salaire modifie-t-elle les choix d'un ménage ? qu'arrive-t-il au marché du logement d'une ville si l'on plafonne les loyers ? Sa méthode reine consiste à isoler un marché et à n'y faire varier qu'une seule chose en tenant tout le reste pour fixe.
La macroéconomie, elle, étudie l'économie dans son ensemble à travers ses agrégats — des grandeurs qui résument l'activité de millions d'agents en un seul nombre : le produit intérieur brut, qui mesure tout ce qu'un pays produit et vend ; le taux d'inflation, qui condense le mouvement d'ensemble des prix ; le taux de chômage ; le niveau des taux d'intérêt. Ses questions sont globales : pourquoi l'économie tout entière accélère-t-elle, puis ralentit-elle ? pourquoi les prix, en général, montent-ils ? pourquoi des millions de personnes se retrouvent-elles simultanément sans emploi ?
La différence décisive n'est donc pas la taille de l'objet, mais sa nature. Un agrégat n'est pas seulement « plus grand » qu'une décision individuelle : il est d'une autre espèce, parce qu'en additionnant les individus on fait surgir des interactions qui n'existaient à l'échelle d'aucun d'eux. Mon voisin et moi pouvons tous deux vouloir vendre notre maison ; si tout le quartier veut vendre le même jour, le prix auquel nous vendrons n'est plus celui que chacun avait en tête. La foule fait émerger un comportement que nul de ses membres ne contenait.
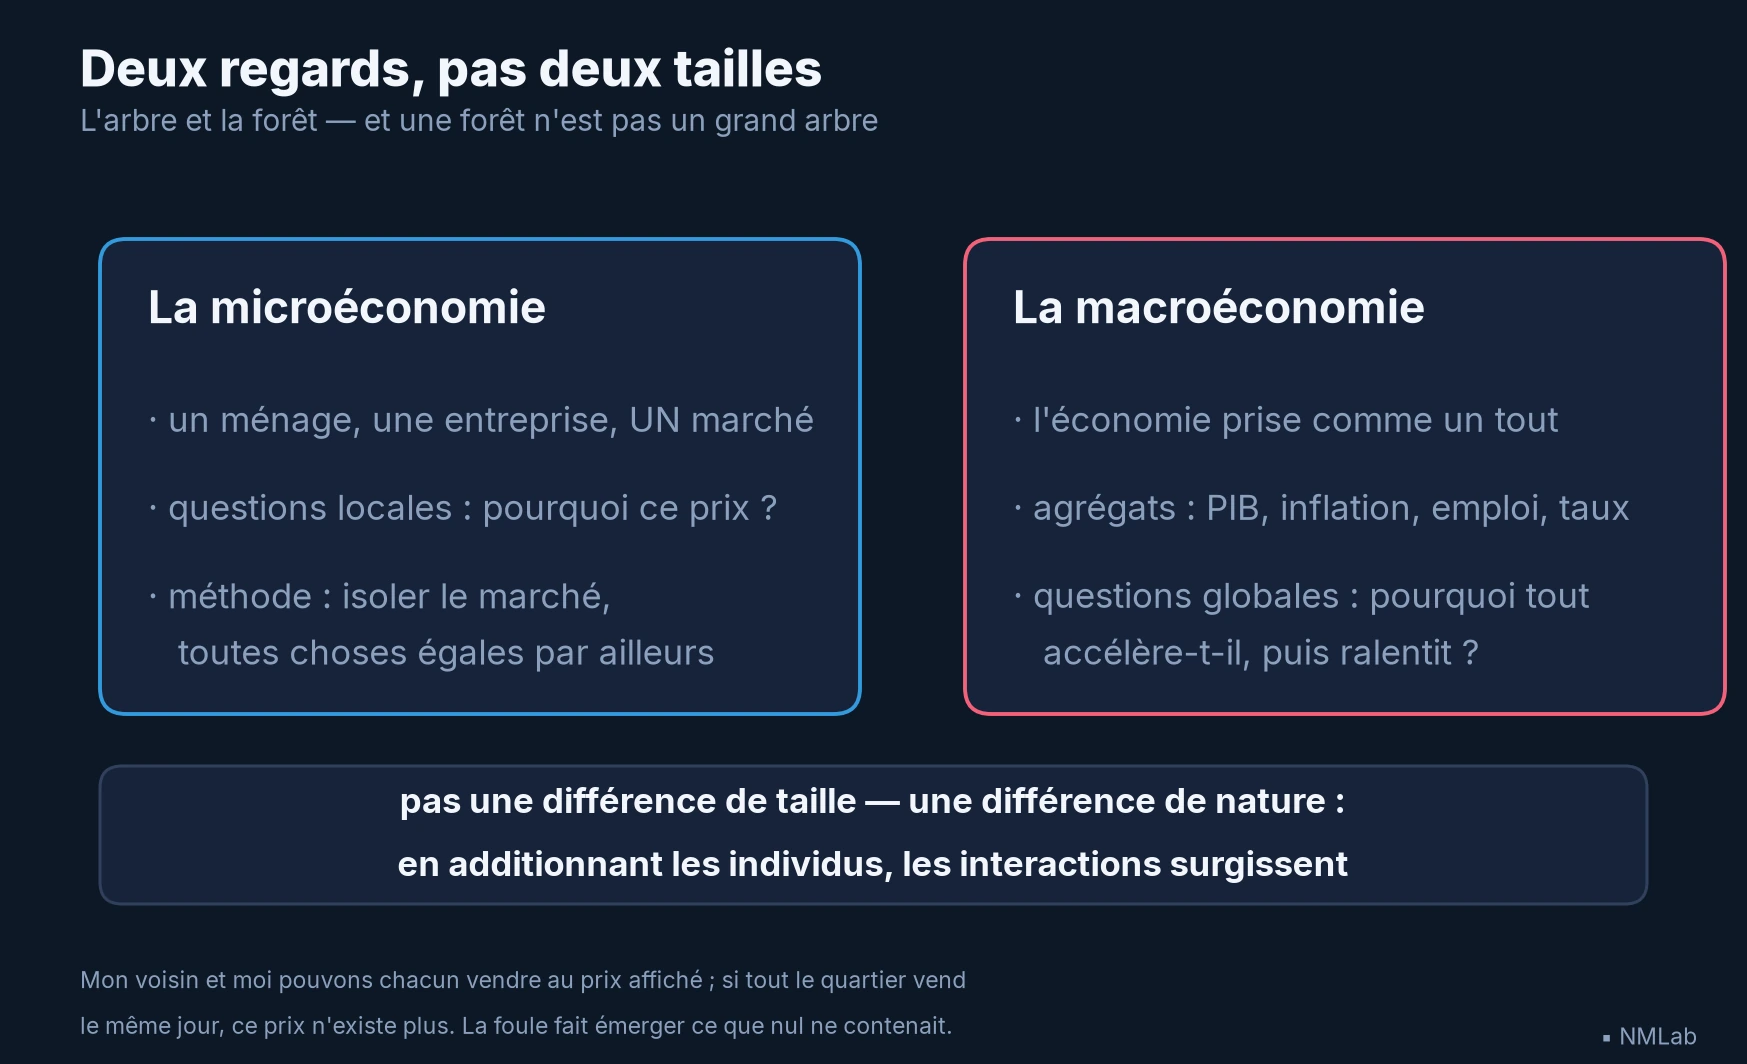
La micro isole un marché et gèle le décor ; la macro suit les interactions qui font le tout. Pas deux tailles : deux natures.
Le péché originel : le sophisme de composition
Donnons à l'erreur son nom, car la nommer, c'est déjà s'en défendre. On l'appelle le sophisme de composition : croire que ce qui est vrai d'une partie l'est nécessairement du tout. Il a un frère jumeau et inverse — le sophisme de division, croire que ce qui est vrai du tout l'est de chaque partie —, sur lequel nous reviendrons ; mais c'est le premier qui hante le plus souvent le raisonnement économique.
L'exemple le plus limpide n'a rien d'économique. Vous êtes au stade, l'action se noue, vous vous levez pour mieux voir. Excellente idée — pour vous. Mais votre voisin se lève à son tour, puis toute la tribune, et bientôt chacun est debout, personne ne voit mieux qu'avant, et tout le monde a mal aux jambes. Le geste qui vous procurait un avantage, généralisé, ne procure plus rien à personne : il déplace seulement l'équilibre vers un état où tous sont debout et plus mal lotis qu'assis. Même structure sur l'autoroute des grands départs : partir une heure plus tôt pour éviter les bouchons est avisé tant que vous êtes seul à y penser ; si tous y pensent, l'embouteillage se reforme simplement une heure plus tôt.
Pourquoi ce retournement ? Parce qu'à l'échelle de l'individu, l'environnement est un décor fixe : quand je me lève seul, la tribune reste assise ; quand j'épargne seul, l'économie continue de tourner. Mon action est trop petite pour déformer le monde où elle s'inscrit, et je peux légitimement raisonner « toutes choses égales par ailleurs ». Mais quand tous agissent de concert, ce décor cesse d'être fixe : il devient le résultat mouvant de la somme de nos actions. L'hypothèse qui fondait le raisonnement individuel — le reste ne bouge pas — est précisément celle qui saute au niveau collectif.
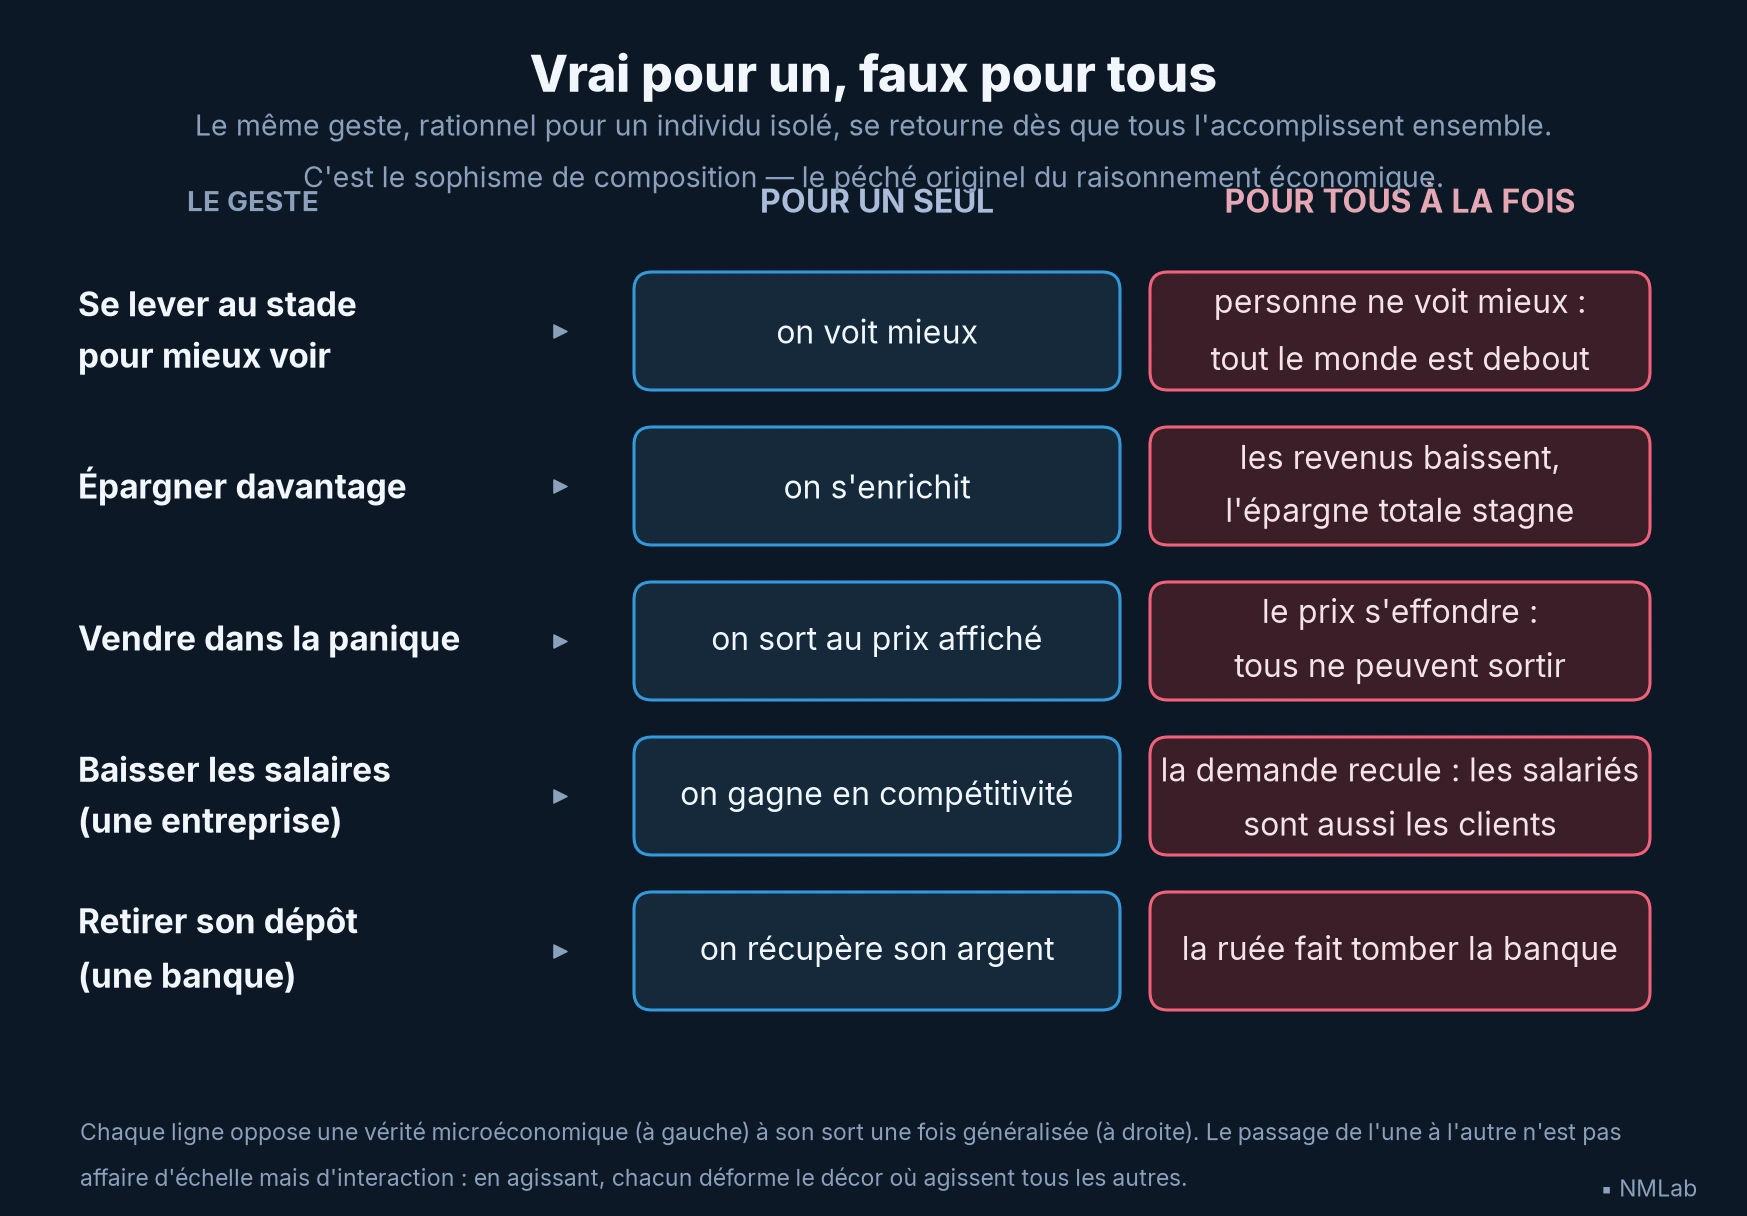
Le même geste, rationnel pour un individu seul, se retourne dès que tous l'accomplissent ensemble : chaque ligne est vraie à gauche, fausse à droite. Le basculement tient à l'interaction, non à l'échelle.
De cette bascule, la macroéconomie tire sa raison d'être : elle est la science qui refuse de tenir l'environnement pour fixe et suit obstinément les boucles que la micro s'autorise à ignorer. Là où l'analyse individuelle s'arrête au premier tour — j'épargne, donc je m'enrichis —, la macro poursuit le deuxième, puis le troisième : j'épargne, donc un autre vend moins, donc son revenu baisse, donc il épargne moins à son tour. Ce sont ces effets de retour, invisibles à hauteur d'individu, qui font toute la difficulté — et toute la nécessité — du regard macroéconomique.
Ce qui est vertu pour un peut être vice pour tous
Revenons à notre ouvrier prévoyant. Le paradoxe de l'épargne, mis en lumière par John Maynard Keynes dans les années 1930, dit ceci : si un seul ménage décide d'épargner davantage, il s'enrichit, sans conteste ; mais si tous les ménages décident d'épargner davantage au même moment, il se peut qu'aucun n'y parvienne, et que tous s'appauvrissent.
Le mécanisme repose sur une égalité comptable d'une simplicité redoutable : ma dépense est votre revenu. Ce que je verse au boulanger est le revenu du boulanger ; ce que je ne lui verse pas ne l'est pas. Quand un ménage isolé réduit ses dépenses pour épargner, l'effet sur le revenu des autres est imperceptible — une goutte dans l'océan. Mais quand tous réduisent leurs dépenses ensemble, la somme de ces gouttes est une baisse générale des revenus. Or on n'épargne pas sur un revenu qui s'est évaporé : à mesure que les revenus reculent, la capacité d'épargne recule avec eux. Au bout de la chaîne, l'économie s'est contractée, chacun est plus pauvre, et l'épargne totale n'a pas augmenté — elle peut même avoir diminué. L'intention vertueuse de chacun a produit un résultat que personne ne voulait.
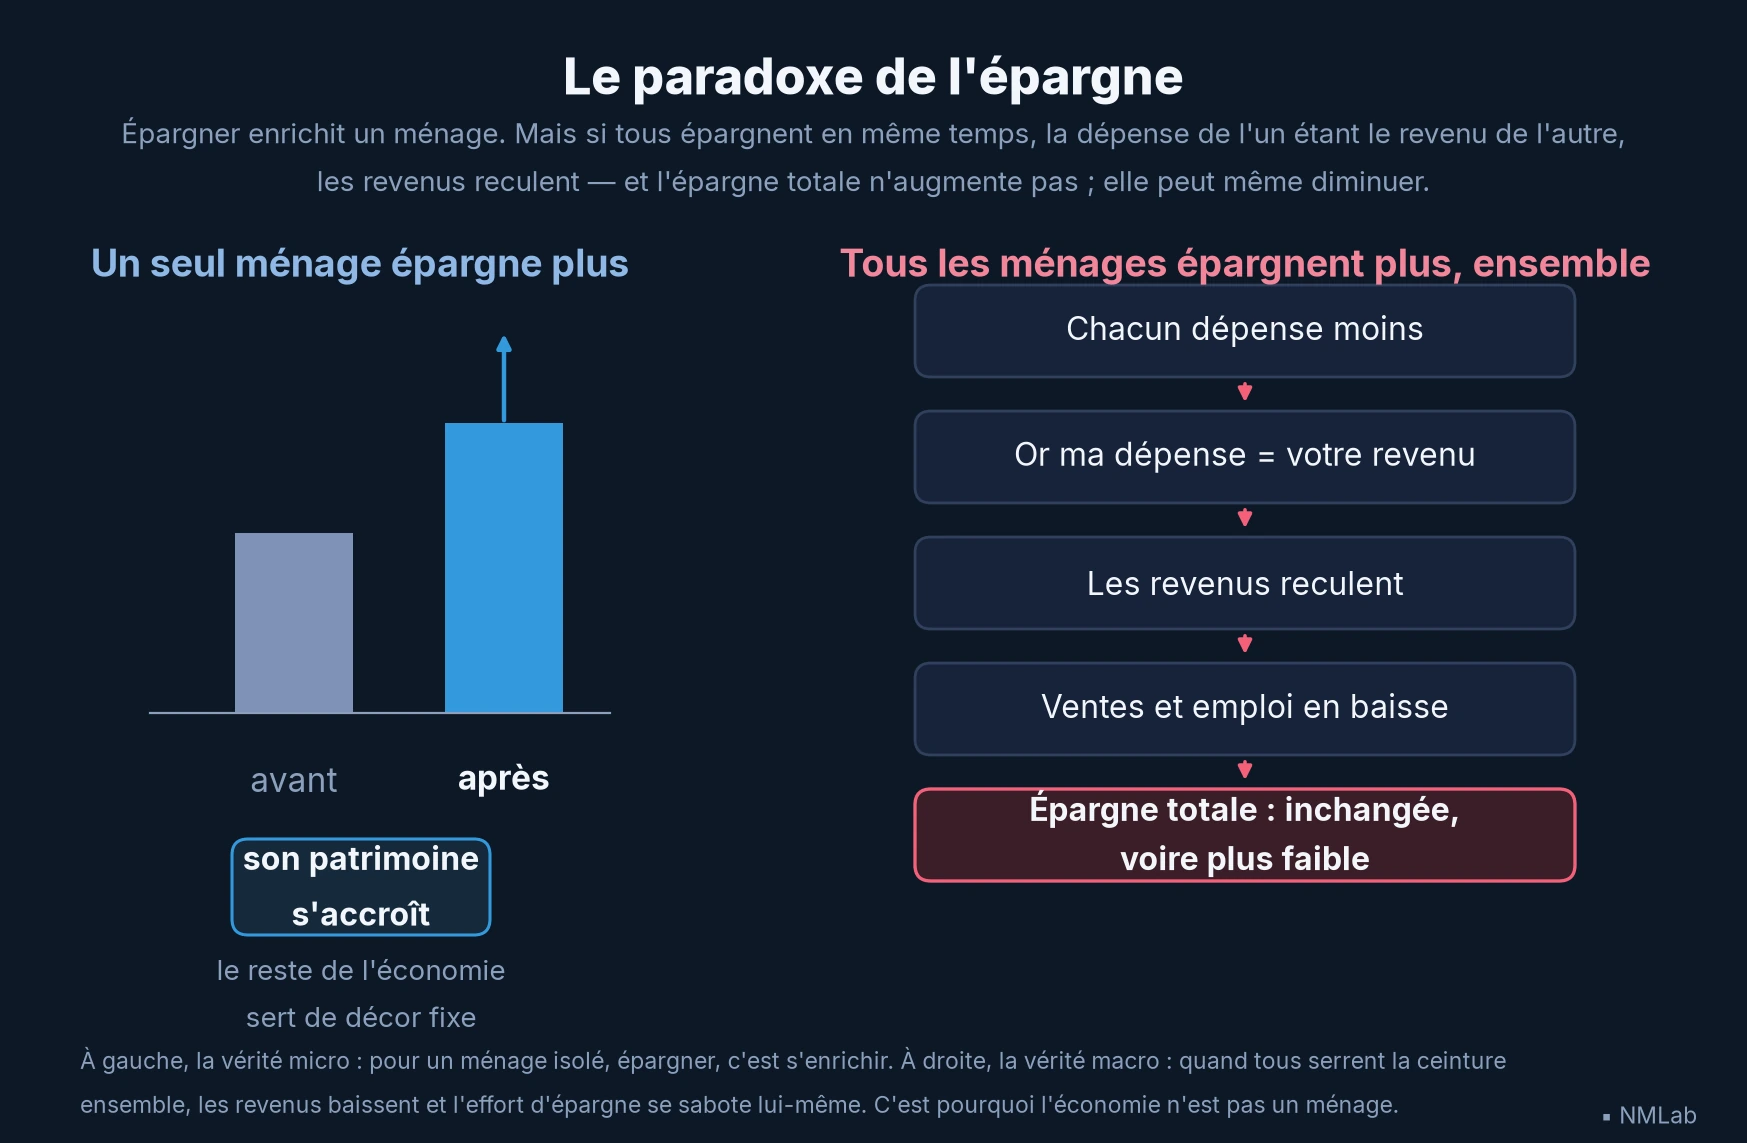
Seul, épargner enrichit ; tous ensemble, la baisse des dépenses de chacun devient la baisse des revenus de tous, et l'effort collectif se sabote — voilà pourquoi une économie n'est pas un budget familial.
Le même piège se referme sur les salaires. Pour une entreprise isolée, baisser les salaires est un moyen éprouvé de regagner en compétitivité : ses coûts diminuent, ses marges se refont, elle vend moins cher que ses rivales. Mais si toutes les entreprises baissent les salaires en même temps, les salariés — qui sont aussi les clients — voient leur pouvoir d'achat s'effondrer en même temps que les coûts. Ce qui était un avantage pour une firme devient, généralisé, une dépression de la demande dont toutes pâtissent. Les économistes parlent de paradoxe des coûts : le salaire est un coût pour l'employeur, mais un revenu pour l'économie, et l'on ne peut comprimer l'un sans amputer l'autre.
De cette famille de paradoxes vient l'une des mises en garde les plus utiles à l'investisseur : l'économie n'est pas un ménage. On entend sans cesse l'analogie — un pays devrait « serrer la ceinture comme une famille », « ne pas dépenser plus qu'il ne gagne », « rembourser ses dettes comme vous et moi ». Elle est séduisante et, appliquée au tout, fausse : lorsque l'État réduit ses dépenses, il réduit du même coup les revenus de ceux qui vivaient de cette dépense — exactement comme les ménages qui épargnent tous ensemble. Ce qui est prudence pour une famille peut être, à l'échelle d'une nation et surtout au creux d'une récession, une machine à aggraver le mal. On peut discuter de l'ampleur du phénomène ; on ne peut pas l'ignorer sans commettre, précisément, un sophisme de composition.
L'individu ne voit pas la boucle
Ces paradoxes ont en commun une boucle invisible depuis la place de l'individu. Les économistes nomment la différence de regard qu'elle impose : l'équilibre partiel et l'équilibre général.
Le regard micro travaille en équilibre partiel : il isole un marché — celui des pommes, du travail, du logement — et l'analyse en supposant que tout le reste de l'économie demeure inchangé. C'est le fameux « toutes choses égales par ailleurs », en latin ceteris paribus. C'est un outil puissant et parfaitement légitime : pour comprendre l'effet d'une taxe sur le marché du tabac, il est raisonnable de négliger ce qu'elle change au marché des voitures.
Mais ce qui est licite pour un petit marché devient trompeur pour l'économie entière, car à ce niveau il n'y a plus de « reste » à tenir pour fixe : tout est le reste de tout. Le regard macro doit donc travailler en équilibre général, où chaque marché est relié à tous les autres. Le salaire est un coût pour l'employeur et un revenu pour le salarié ; l'épargne est une fuite hors de la dépense et une ressource pour le financement ; un prix est la recette de l'un et la charge de l'autre. On ne peut toucher à un fil sans que toute la toile frémisse. Geler l'environnement, ici, ce n'est plus simplifier utilement : c'est effacer le phénomène même que l'on prétend étudier.
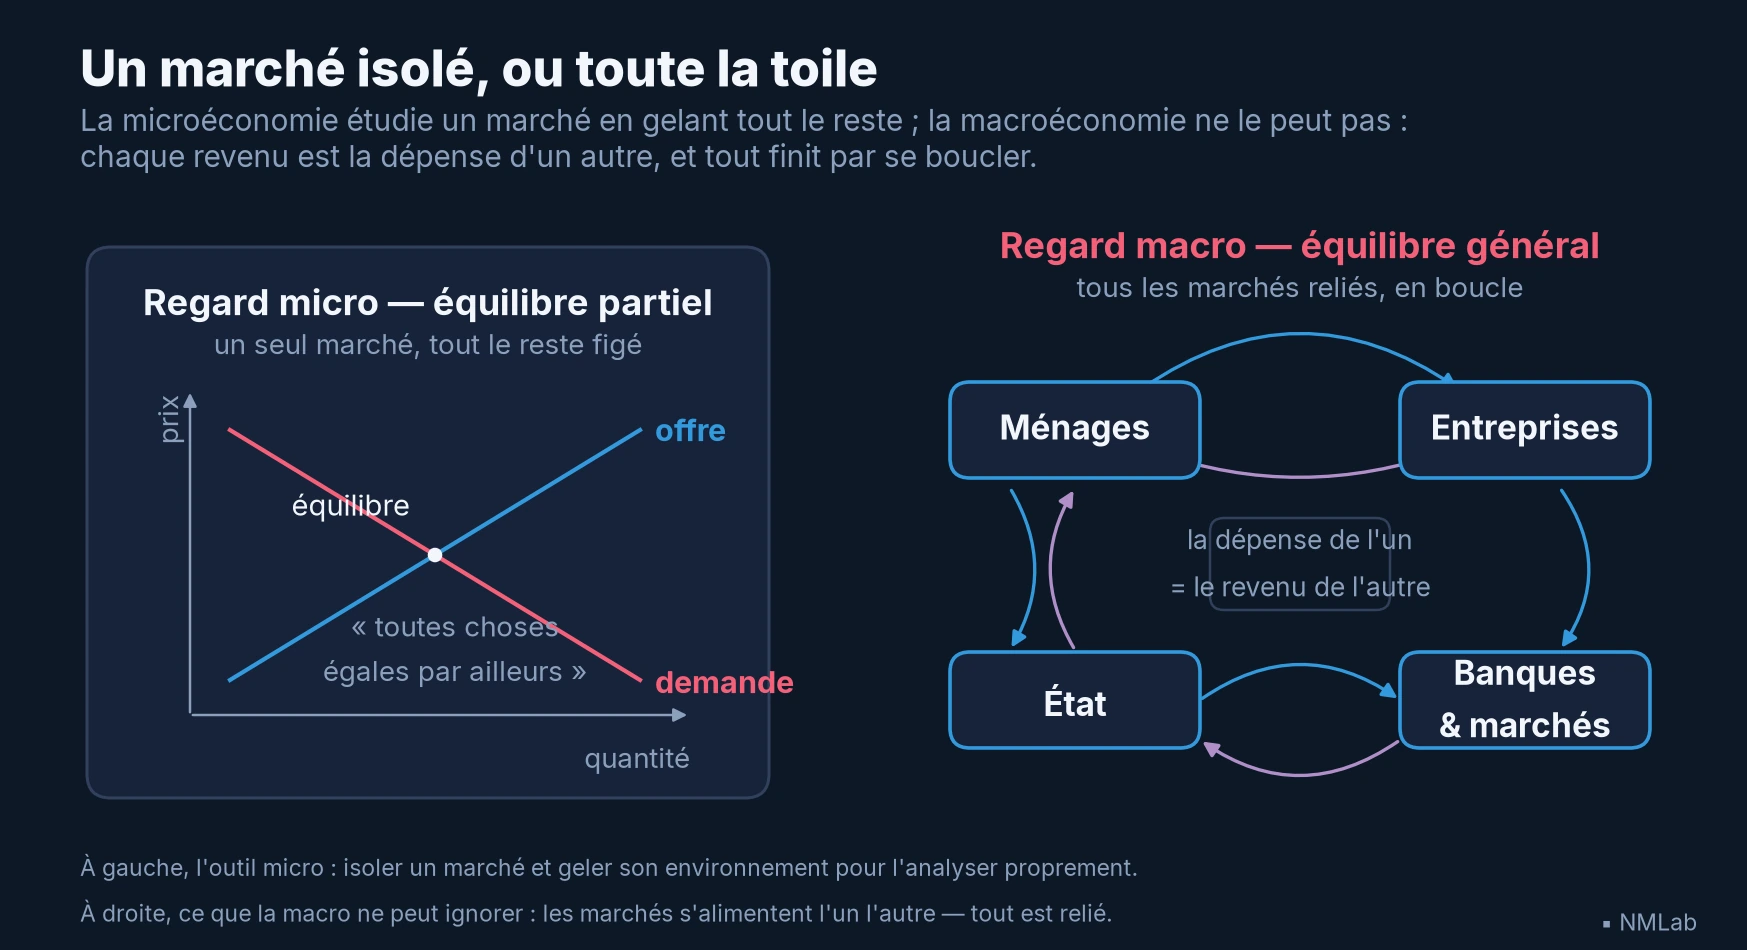
La micro peut geler le décor pour analyser proprement un marché ; la macro ne le peut pas, chaque revenu étant la dépense d'un autre. Sur les marchés, cette boucle s'appelle la liquidité.
L'investisseur connaît cette boucle sous un nom très concret : la liquidité. Tant que vous êtes petit, vous pouvez raisonner en équilibre partiel — vous achetez ou vendez au prix affiché, le prix est pour vous un décor fixe. Mais dès que vous pesez, ou dès que tous veulent faire la même chose que vous, cette hypothèse s'effondre : vous n'êtes plus le spectateur du prix, vous en êtes une composante. Un fonds qui tente de liquider une position massive fait baisser le cours qu'il cherchait à capter ; une foule qui se précipite vers la sortie découvre que la porte est plus étroite que la salle — et la ruée des déposants au guichet d'une banque en est la version la plus brutale. C'est l'exemple du stade revenu sur les marchés — et le krach, le sophisme de composition à l'œuvre en temps réel.
Un cran de plus, propre aux marchés : les anticipations elles-mêmes déplacent le décor. Si tous croient qu'un actif va monter et l'achètent, il monte — la croyance a fabriqué le fait qu'elle annonçait. C'est la réflexivité croisée dès le premier chapitre, et une raison de plus pour laquelle la boucle macroéconomique ne se réduit jamais tout à fait à la somme des comportements individuels.
Le tout a des propriétés que les parties n'ont pas
Faisons un pas de plus : le tout possède des propriétés qu'aucune de ses parties ne possède. Les philosophes parlent d'émergence — l'apparition, à l'échelle de l'ensemble, de phénomènes qui n'ont aucun sens à l'échelle de l'élément.
Prenez l'inflation. Un individu ne « fait » pas d'inflation ; il ne peut pas être « à 3 % d'inflation ». Son panier personnel peut certes renchérir plus ou moins vite que la moyenne, mais l'inflation elle-même n'est l'attribut de personne : elle est un mouvement d'ensemble du niveau des prix, une propriété du système entier, née de la manière dont s'entrelacent la monnaie, les anticipations et des millions de décisions de prix. De même le chômage, la croissance, le cycle économique : ce sont des états de la collectivité, non des attributs d'un individu isolé. La monnaie elle-même est un objet émergent : un billet n'a de valeur que parce que tous s'accordent à lui en prêter — sa valeur n'est pas dans le papier, elle est dans la coordination de tous.
L'exemple le plus grave, historiquement, fut le chômage. Le regard micro raconte une histoire rassurante : un marché du travail comme un autre, où le salaire s'ajuste jusqu'à ce que l'offre égale la demande ; s'il subsiste des chômeurs, c'est que le salaire est trop haut, et il suffirait qu'il baisse pour que chacun retrouve un emploi. Cette histoire, plausible pour un métier particulier dans une ville particulière, s'est fracassée sur la Grande Dépression.
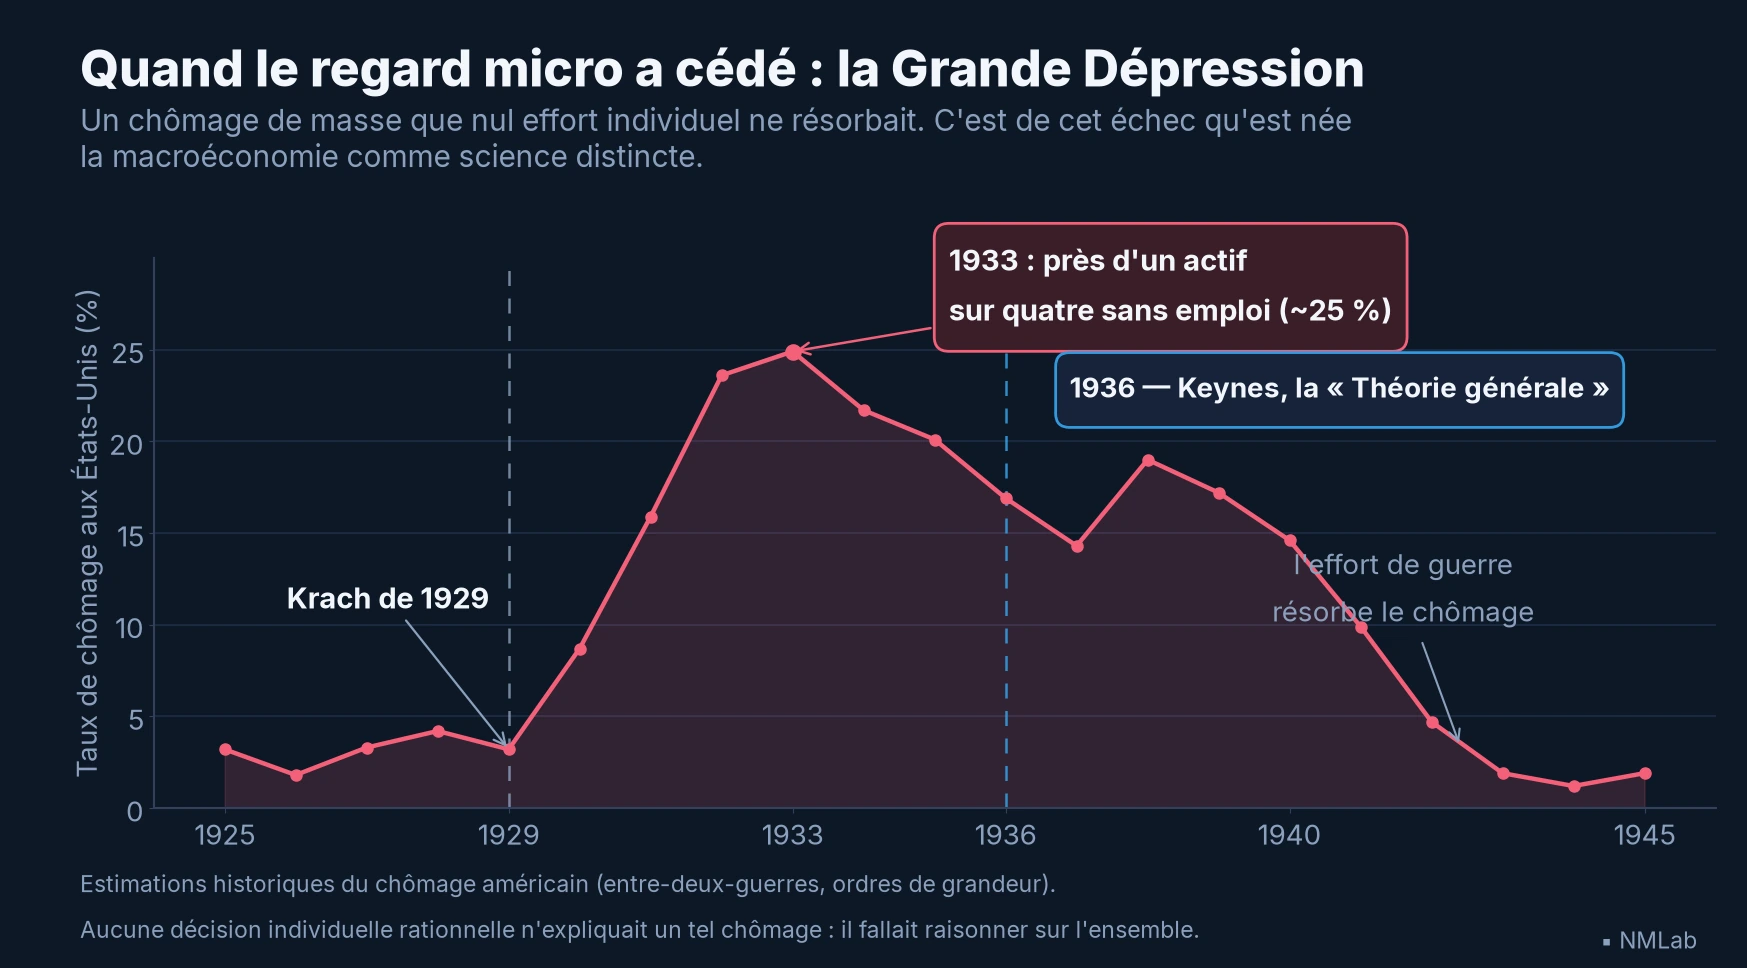
Près d'un actif sur quatre au chômage, qu'aucune décision individuelle ne pouvait résorber : il fallait raisonner sur l'ensemble. De cet échec du regard micro est née la macroéconomie.
Au creux des années 1930, un quart de la population active américaine était sans emploi — non par choix, mais parce que la demande globale s'était effondrée et qu'aucun effort individuel n'y pouvait rien. Un chômeur avait beau accepter un salaire plus bas, il ne faisait que déplacer le problème sur un autre ; et si tous acceptaient des salaires plus bas, on retombait dans le paradoxe des coûts — moins de pouvoir d'achat, moins de demande, plus de chômage encore. Le tout était pris dans une trappe qu'aucune de ses parties ne pouvait desserrer seule. C'est ce constat qui a fait naître la macroéconomie moderne : il a fallu admettre que l'économie prise comme un tout obéissait à des lois propres, qu'on ne pouvait pas déduire du seul comportement des individus. La Théorie générale de Keynes, en 1936, acte cette naissance — le regard micro, à lui seul, avait cédé.
Le pont fragile entre les deux
Micro et macro ne sont pas pour autant deux sciences étrangères l'une à l'autre, et l'économie moderne s'emploie précisément à jeter un pont entre elles : les microfondations. L'ambition est légitime et belle — reconstruire les grandeurs macroéconomiques à partir des décisions individuelles, expliquer l'embouteillage à partir des conducteurs plutôt que de le décrire d'hélicoptère.
L'entreprise bute pourtant sur une difficulté que tout ce chapitre a préparée : passer des individus au tout n'est pas une addition, parce que ce sont justement les interactions qui font le tout. Le raccourci le plus courant consiste à imaginer l'économie peuplée d'un seul individu moyen, cloné des millions de fois — les économistes disent : un agent représentatif. Or c'est escamoter par construction tout ce qui fait la macroéconomie : un individu cloné ne peut pas se ruer au guichet avant les autres, ni vendre dans la panique à quelqu'un qui panique aussi, ni s'appauvrir en épargnant pendant que son voisin dépense — tous les paradoxes de ce chapitre supposent des agents différents, qui se gênent les uns les autres. On peut bâtir le pont ; il ne supprime pas la rivière.
Il faut ici se prémunir contre l'erreur symétrique : le sophisme de division, croire que ce qui vaut pour le tout vaut pour chaque partie. « La croissance a été de 3 % cette année, donc je me suis enrichi de 3 % » : non — la moyenne peut fort bien masquer que la plupart ont stagné pendant qu'une minorité s'enrichissait. « Le marché a rapporté 8 %, donc j'ai gagné 8 % » : non plus, et le chapitre précédent l'a montré avec le behavior gap. Descendre du tout vers l'individu est aussi périlleux que monter de l'individu vers le tout ; les deux trajets traversent le même terrain miné.
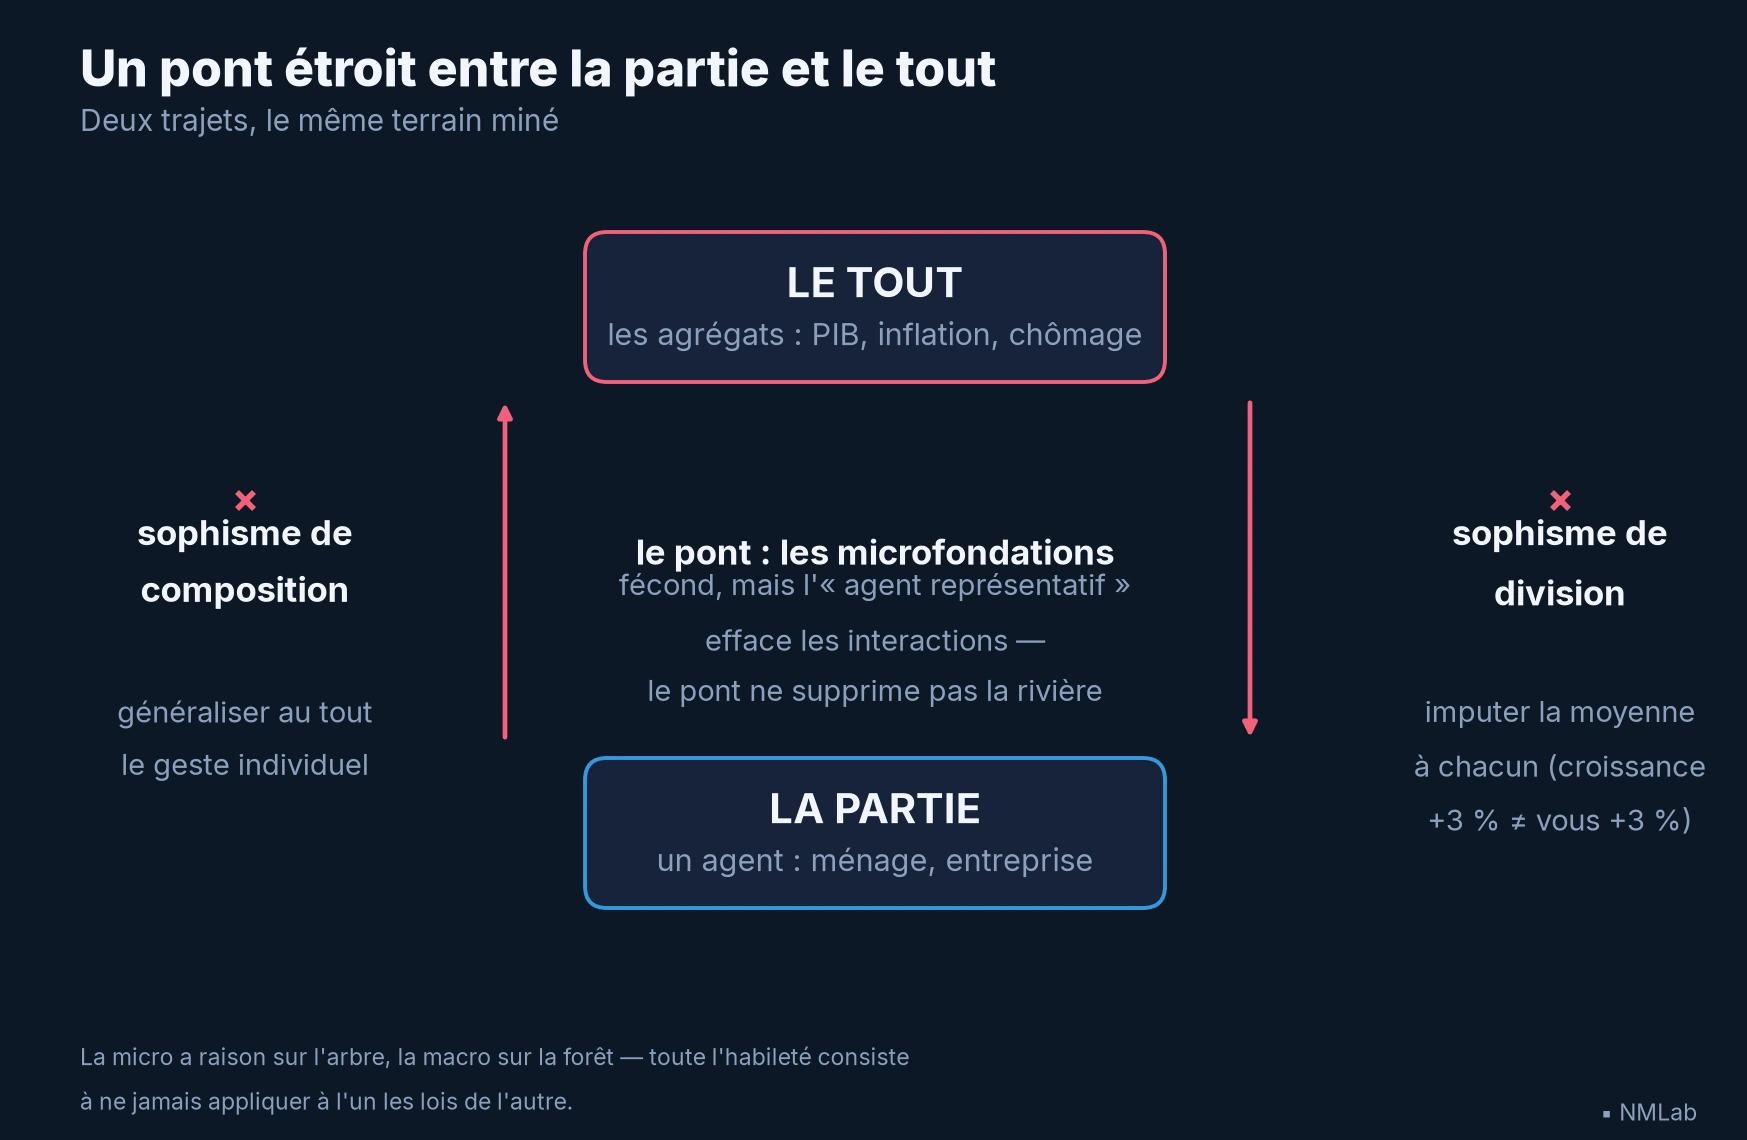
Monter de la partie au tout, descendre du tout à la partie : deux trajets minés — et un pont, les microfondations, plus étroit qu'il n'y paraît.
La position juste n'est donc pas de préférer un regard à l'autre, mais de savoir lequel convient à quelle question. La micro a raison sur l'arbre, la macro sur la forêt. Toute l'habileté consiste à ne jamais appliquer à l'ensemble une loi qui ne vaut que pour la partie, ni à la partie une loi qui ne vaut que pour l'ensemble.
Ce que l'investisseur doit en retenir
Ramenons tout cela à l'argent : trois leçons en découlent directement.
La première : ne raisonnez jamais sur le marché comme sur un grand individu. Vous pouvez vendre ; tous ne peuvent pas vendre en même temps. La sortie est plus étroite que la salle. Cette seule vérité protège des deux pièges les plus classiques — croire qu'on pourra toujours liquider au prix affiché le jour où tout le monde le voudra, et s'étonner que les corrélations « se cassent » exactement quand on en aurait le plus besoin, comme en 2022. Ce n'est pas une anomalie : c'est le sophisme de composition qui présente sa facture.
La deuxième : ne raisonnez jamais sur l'économie comme sur un ménage. Les grands débats qui font trembler les marchés — la dette publique est-elle soutenable ? l'austérité guérit-elle ou aggrave-t-elle une récession ? une relance est-elle un gaspillage ou un soutien ? — restent incompréhensibles tant qu'on les plaque sur l'intuition du budget familial. Armé du paradoxe de l'épargne, l'investisseur voit ce que l'analogie domestique dissimule et écoute d'une oreille critique quiconque lui vend une certitude comme du bon sens.
La troisième : sachez toujours à quel étage vous raisonnez. Une affirmation micro — « cette entreprise est excellente et bon marché » — et une affirmation macro — « ce régime de taux est hostile à ce genre d'entreprise » — sont deux propositions distinctes, qui appellent des outils distincts et peuvent être vraies en même temps. Le meilleur choix de titres du monde peut être englouti par le mauvais climat macroéconomique, comme les plus belles actions de croissance en 2022 ; c'est le lien direct avec le chapitre précédent, où nous avons vu que tout portefeuille est un pari macro qui s'ignore. Distinguer les deux étages, c'est cesser de confondre « j'ai raison sur l'entreprise » et « j'aurai raison sur le placement ».
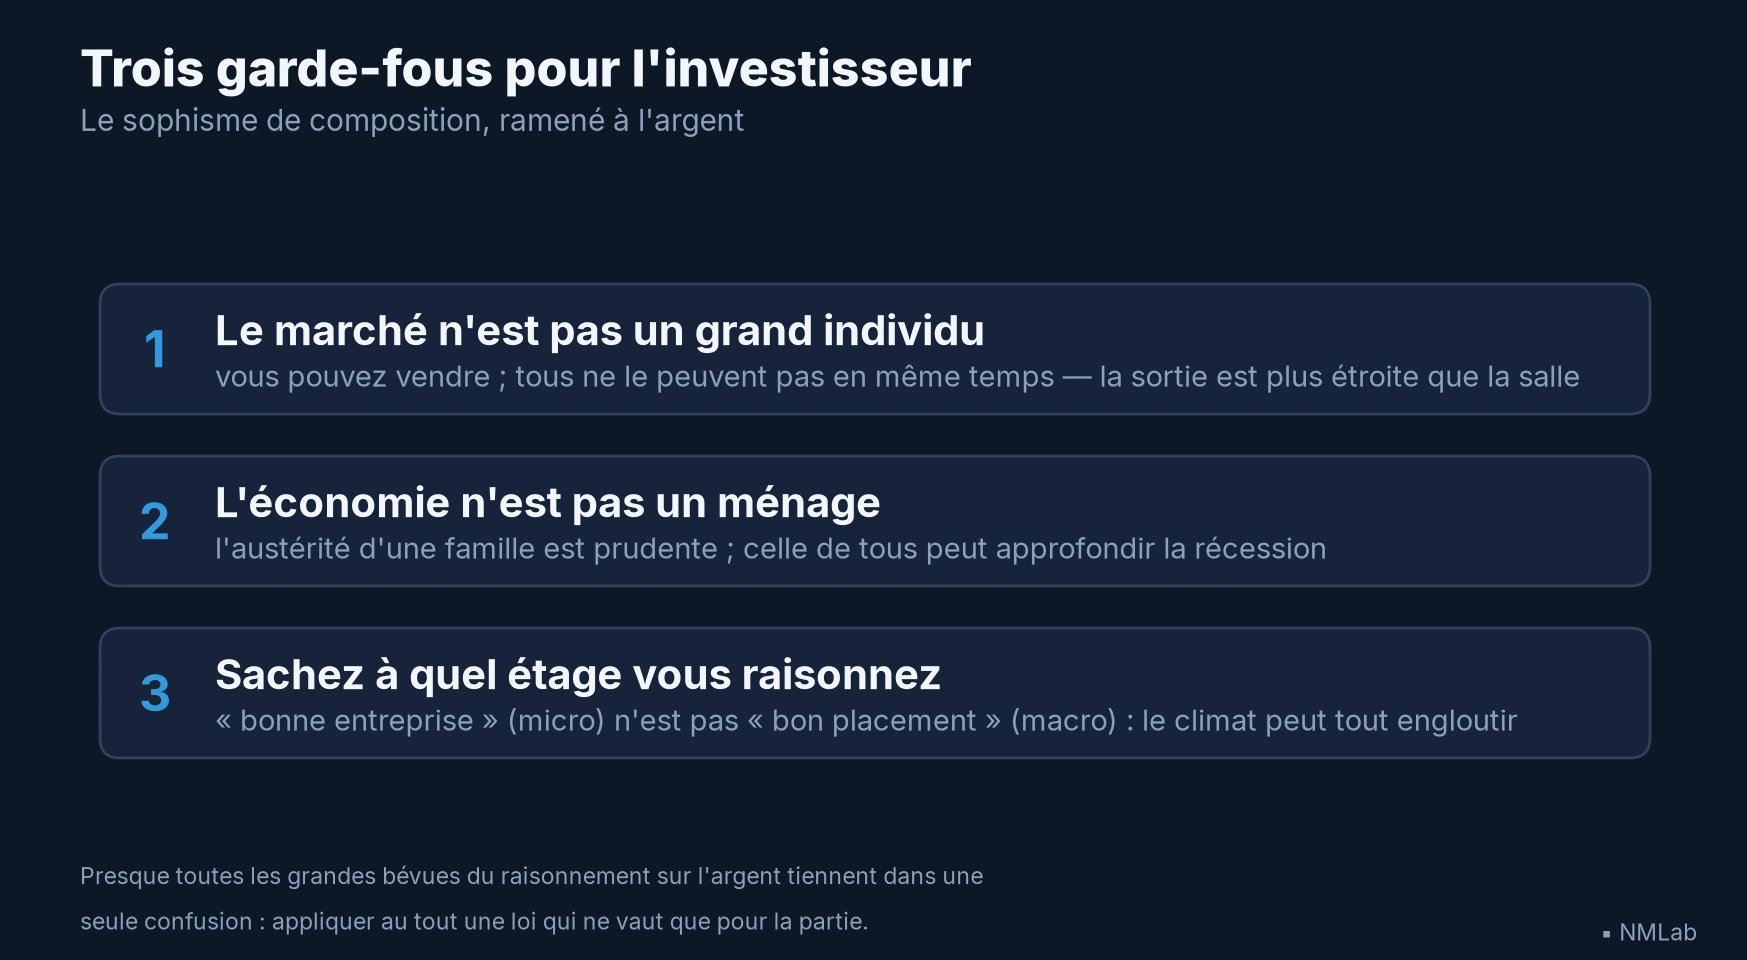
Trois garde-fous : le marché n'est pas un grand individu, l'économie n'est pas un ménage, et l'étage micro n'est pas l'étage macro.
À retenir
- Deux regards, pas deux tailles — La micro a raison sur l'arbre, la macro sur la forêt — et une forêt n'est pas un grand arbre.
- Le sophisme de composition — Ce qui est vrai d'un agent peut être faux de l'ensemble : en agissant, chacun déforme le décor où agissent tous les autres. D'où le paradoxe de l'épargne. Son jumeau inverse : le sophisme de division.
- Partiel contre général — « Toutes choses égales par ailleurs » isole proprement un marché ; passé à l'économie entière, il n'y a plus de « reste » à tenir pour fixe.
- Émergence, et pont fragile — Inflation, chômage, cycle : le tout a des propriétés qu'aucune partie n'a. On peut bâtir le pont des microfondations ; il ne supprime pas la rivière.
- Les deux regards sont justes à leur place — L'erreur n'est pas de se servir de l'un ou de l'autre, mais d'appliquer au tout une loi qui ne vaut que pour la partie : presque toutes les bévues sur l'argent tiennent là.
- Trois garde-fous — Le marché n'est pas un grand individu : vous pouvez vendre ; tous ne peuvent pas vendre en même temps. L'économie n'est pas un ménage. Sachez à quel étage vous raisonnez.
La suite du voyage
Ce chapitre n'a pas ajouté une brique à l'édifice : il a réglé la focale. Nous raisonnerons désormais au niveau du tout — l'économie prise en bloc —, qui obéit à des lois propres, irréductibles à la somme des comportements individuels.
Reste à faire connaissance avec les habitants de ce niveau — croissance, inflation, taux d'intérêt, emploi, sous l'œil de la banque centrale —, dont chacun tire les prix de vos placements par un canal propre : dresser ce panorama, cadran par cadran, sera l'objet du prochain chapitre. Gardons l'intuition que celui-ci nous laisse : une économie n'est pas un individu en grand, et la plupart des erreurs sur l'argent commencent le jour où l'on croit qu'un tout obéit aux règles de ses parties.
Sources et références
- John Maynard Keynes, Théorie générale de l'emploi, de l'intérêt et de la monnaie (1936) — demande globale, paradoxe de l'épargne et acte de naissance de la macroéconomie comme discipline.
- Michał Kalecki, Essays in the Theory of Economic Fluctuations (1939) — mécanisme du paradoxe des coûts : baisser les salaires partout à la fois déprime la demande au lieu de gonfler les profits.
- Paul A. Samuelson, Economics (1948) — introduction du sophisme de composition et du paradoxe de l'épargne dans l'analyse économique courante.
- Stanley Lebergott, Manpower in Economic Growth: The American Record since 1800 (1964) — série historique du taux de chômage américain de l'entre-deux-guerres reprise dans la figure ; complétée par les reconstructions du Bureau of Labor Statistics (Labor Force, Employment, and Unemployment, 1929-39).
- Marc Lavoie, Post-Keynesian Economics: New Foundations (2014) — synthèse des paradoxes macroéconomiques (composition, épargne, coûts) et de la critique de l'agent représentatif.