2. Pourquoi un investisseur a besoin de comprendre l'économie : l'intuition de départ
· Mis à jour le · 18 min de lecture
En janvier 2010, deux épargnants placent la même somme et se donnent quinze ans. Le premier les passe penché sur l'économie : il lit chaque rapport sur l'emploi, scrute les communiqués des banques centrales, déplace son argent au gré de ses convictions. Le second achète un fonds qui réplique le marché mondial, cesse d'ouvrir ses relevés et consacre son énergie à autre chose. Quinze ans plus tard, dans l'immense majorité des cas, c'est le second qui retrouve le plus gros capital : le premier, sorti la veille des meilleures séances et rentré juste avant les pires, a payé son activité au prix fort. L'ampleur de l'écart dépend de la période ; ce qui se répète, c'est le coût des allers-retours.
La scène a quelque chose de cruel : elle semble rendre un verdict sans appel. Non seulement comprendre l'économie n'aurait servi à rien, mais s'en servir pour agir aurait nui. Derrière ce verdict se tient une théorie respectable : les marchés intègrent déjà ce que l'on sait, ils réagissent à l'écart entre un chiffre et ce qu'on attendait, et ils changent de comportement dès qu'une régularité est repérée. Si tout ce que l'on peut apprendre sur l'économie est déjà dans les prix, à quoi bon l'apprendre ? C'est la question sur laquelle s'achevait le premier chapitre.
La réponse de ce chapitre renverse l'intuition spontanée : oui, l'investisseur a besoin de comprendre l'économie — mais pas pour la raison que croit le débutant. Non pour deviner le prochain chiffre ni battre le marché à son propre jeu, partie le plus souvent perdue d'avance ; pour savoir dans quel monde il investit. De cette seule connaissance découlent cinq usages : voir les risques que son portefeuille porte déjà, lire ce qui arrive au lieu de le subir, traverser les baisses au lieu de les fuir, choisir son exposition en connaissance de cause, et se préparer à plusieurs avenirs plutôt que d'en parier un seul.
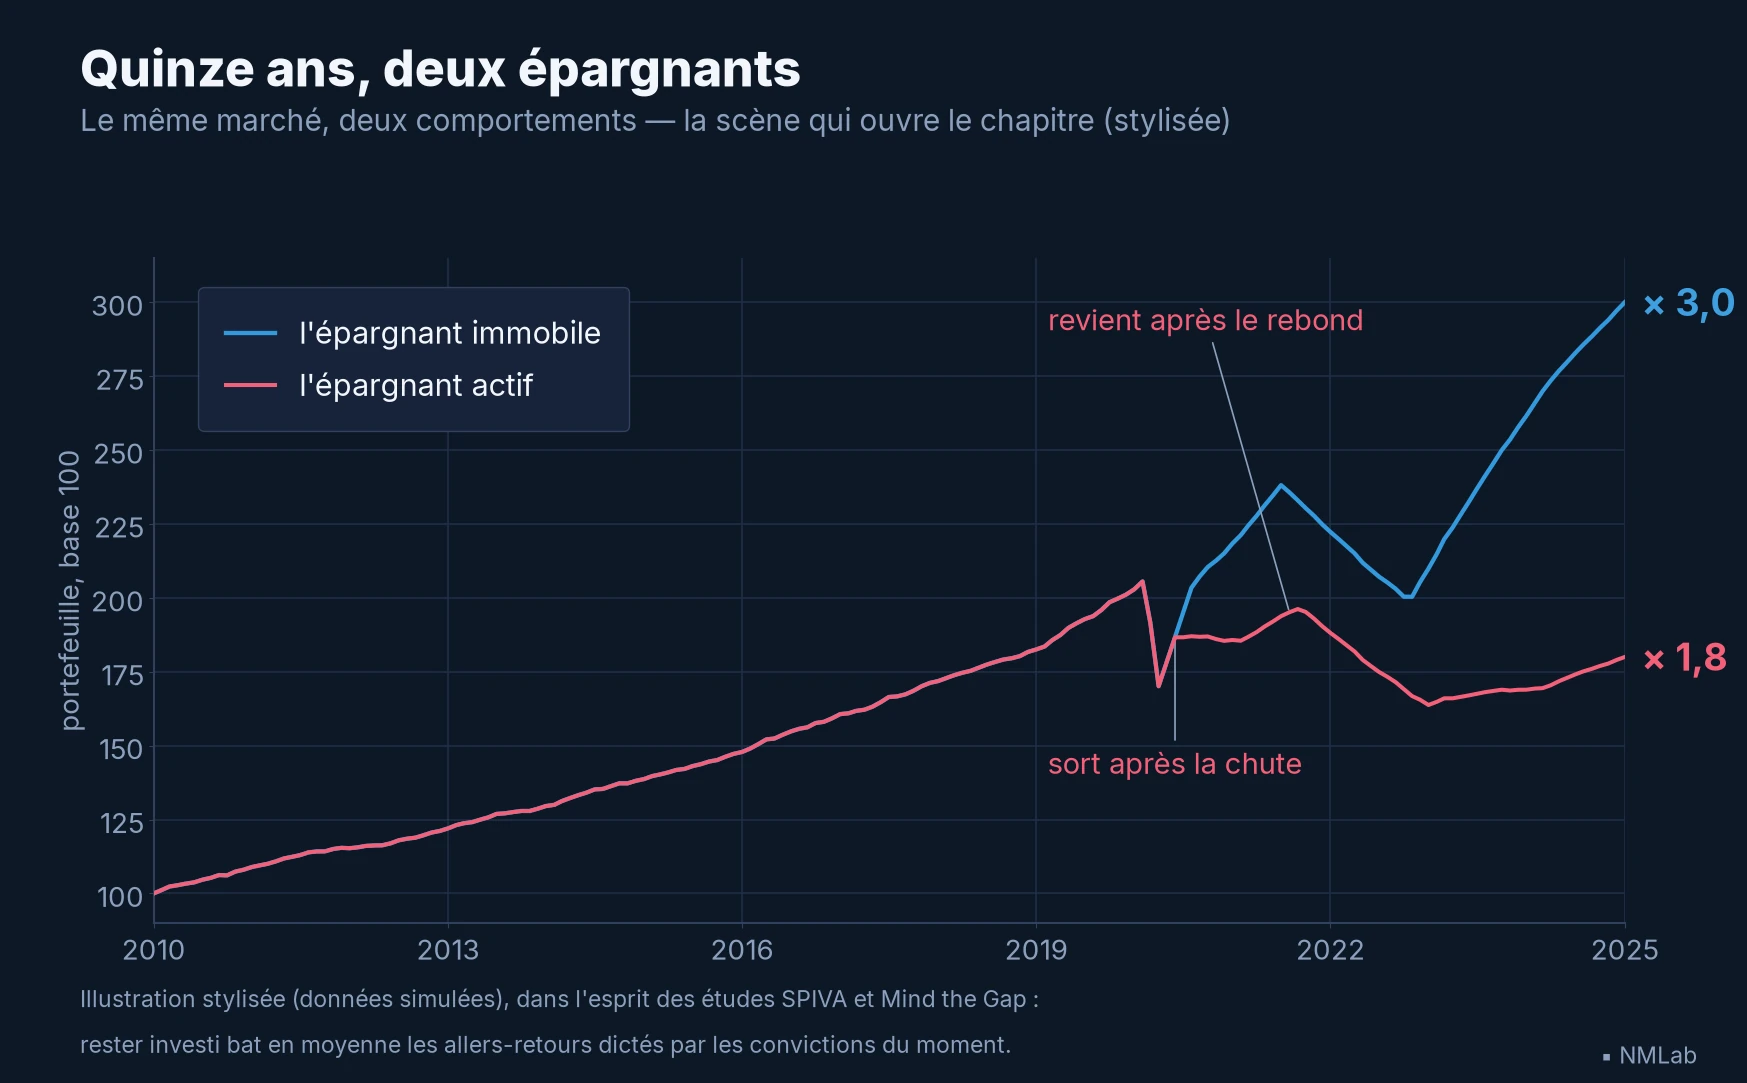
L'épargnant immobile gagne — les deux courbes se confondent jusqu'à la sortie de 2020. Scène stylisée.

Repères — Niveau : Fondations · Prérequis : chapitre 1
À la fin de ce chapitre, vous saurez :
- pourquoi avoir raison sur l'économie ne suffit pas à gagner sur les marchés ;
- distinguer le climat — les régimes — de la météo du jour ;
- reconnaître les paris macro que votre portefeuille contient déjà ;
- lire une nouvelle économique au lieu de la subir ;
- distinguer, dans une baisse, le recul ordinaire du changement de régime ;
- pourquoi, même sur un marché efficient, l'allocation reste votre décision ;
- vous préparer à plusieurs régimes au lieu d'en parier un seul.
Avoir raison ne suffit pas à gagner
Prenons l'objection au sérieux : elle est juste, à un certain niveau. Un prix est une opinion sur l'avenir, révisée en continu ; il bouge — le premier chapitre l'a montré — toutes choses égales, sur l'écart entre la nouvelle et son anticipation, non sur la nouvelle elle-même. Qui rêve de gagner en prévoyant doit donc voir non pas juste, mais plus juste que le consensus — mieux que tous les participants réunis, dont beaucoup en font leur métier.
Un exemple — les chiffres sont inventés. Convaincu que la croissance américaine sera forte ce trimestre, vous avez raison : le chiffre sort à 2,5 %, nettement au-dessus du précédent. Et pourtant le marché recule à l'instant de la publication : le consensus espérait 3,0 %, et depuis des semaines les acheteurs s'étaient positionnés dessus. La bonne nouvelle était déjà payée, seule la déception ne l'était pas. Vous aviez raison sur l'économie et tort sur la transaction : être dans le vrai et gagner sur le marché sont deux choses distinctes, et la première ne garantit jamais la seconde.
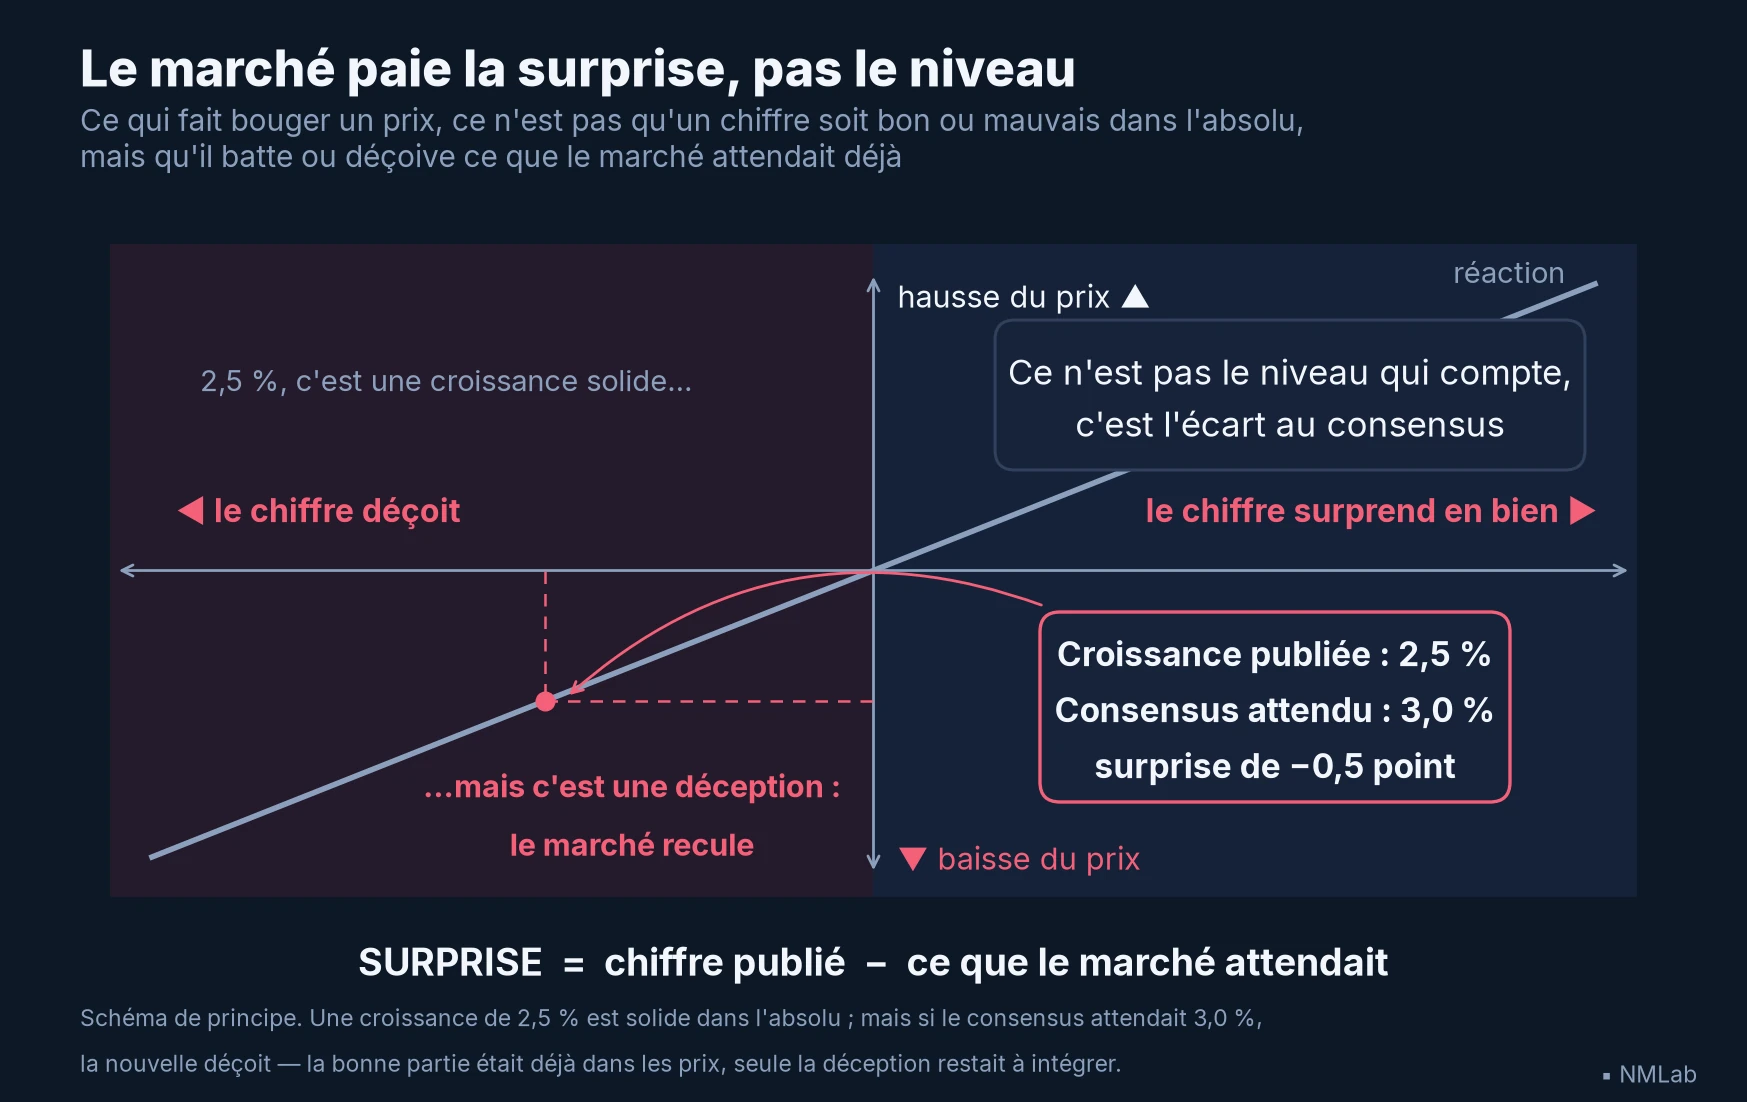
Le point d'intersection dit le reste : toutes choses égales, une surprise nulle laisse le prix immobile, aussi bon soit le chiffre publié.
Ce n'est pas une anecdote mais une régularité massive : sur longue période, une large majorité des gérants professionnels — payés pour cela — font moins bien qu'un simple indice qui détient tout sans rien prévoir. Pris ensemble, ils composent à peu près le marché, moins leurs frais. Et les particuliers qui tentent de chronométrer le marché au gré de leurs convictions abaissent en moyenne leur performance. D'où l'adage : le temps passé sur le marché bat la tentative d'en deviner les entrées et les sorties.
Paradoxe bien connu : dès qu'une information publique est utile et que chacun peut s'en saisir, elle passe dans les prix et cesse de l'être. Le savoir macroéconomique partagé par tous se neutralise ainsi lui-même : précieux pour comprendre, stérile pour spéculer. Accordons donc l'objection — la macroéconomie n'est pas une boule de cristal. Mais en conclure qu'elle est inutile, c'est confondre prédire le marché et comprendre le monde dans lequel on investit. Tout le reste de ce chapitre s'emploie à les séparer.
Le climat, pas la météo
Aucun météorologue ne vous dira s'il pleuvra dans trois semaines : l'atmosphère est chaotique, et au-delà de deux semaines la prévision ne vaut guère mieux que le hasard. Personne, pourtant, n'en déduit que connaître le climat ne sert à rien : on ne cultive pas les mêmes plantes ni ne bâtit les mêmes maisons sous les tropiques et dans la toundra. Le temps de demain est imprévisible dans le détail ; le climat est décisif dans l'ensemble.
Les marchés obéissent à la même partition. Le mouvement du jour — la météo — est dominé par la surprise et le bruit. Mais il existe des configurations durables de la croissance et de l'inflation qui s'installent pour des trimestres ou des années, évoluent lentement et orientent quels actifs prospèrent et lesquels souffrent. Ce sont les régimes : le socle des cinq usages qui suivent, et ce que l'investisseur a intérêt à savoir lire.
On les ramène souvent à quatre grands cas, selon que la croissance accélère ou ralentit et que l'inflation monte ou reflue — une même période se classant différemment selon l'indicateur retenu : inflation totale ou sous-jacente, PIB ou emploi.
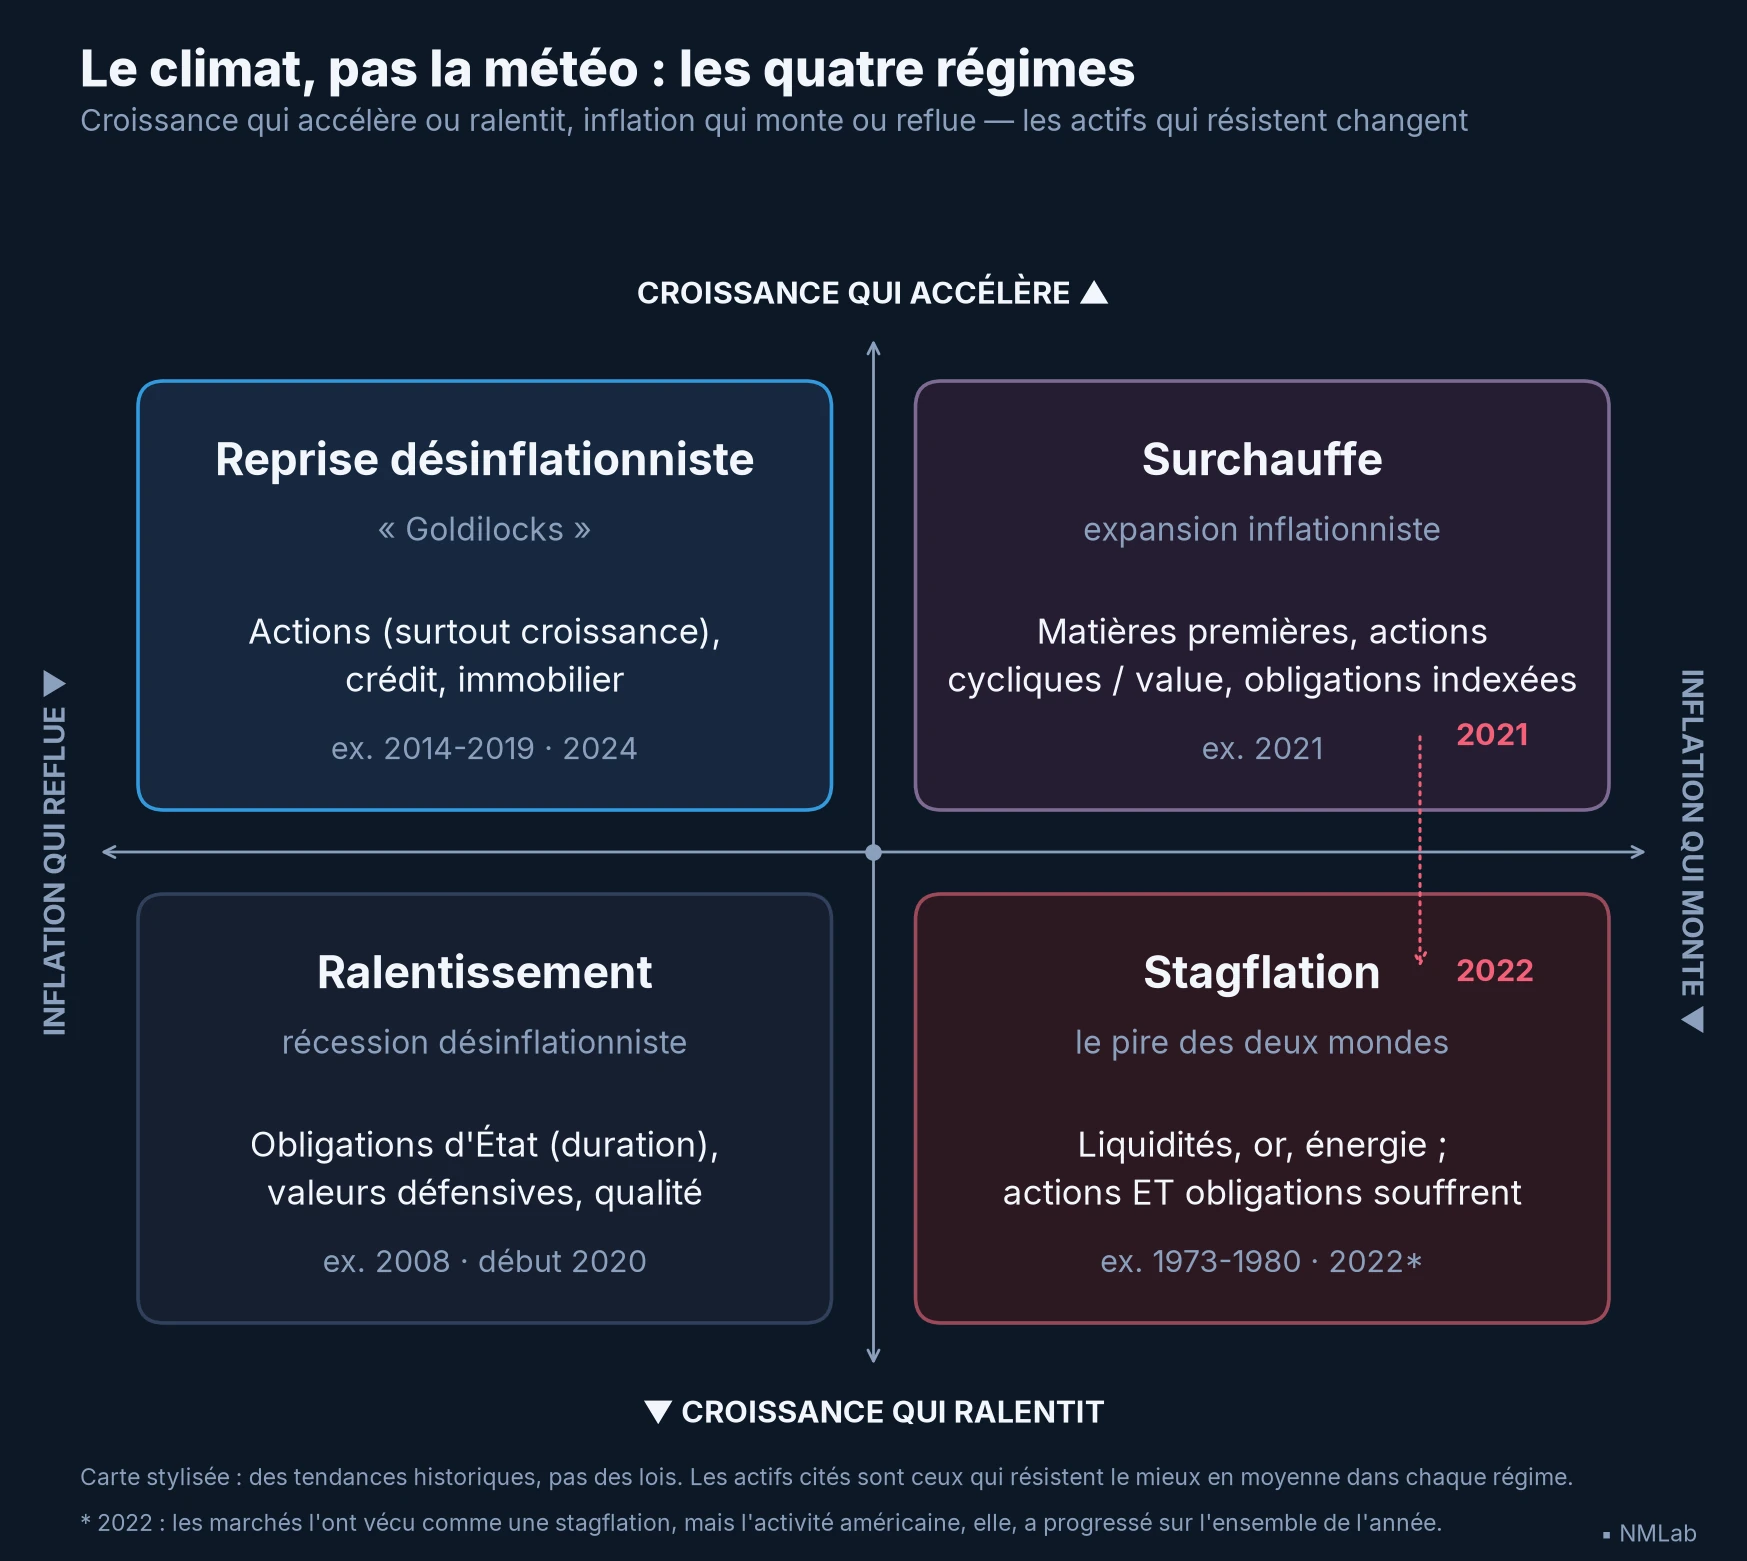
Carte de tendances historiques, non de lois. La flèche marque le basculement de la surchauffe de 2021 vers le climat de 2022 : le même portefeuille a changé de case sans changer de contenu.
L'essentiel est ceci : un régime ne se prévoit pas au jour le jour, il se reconnaît, et il persiste. Nul besoin de deviner la séance de vendredi pour savoir dans quel régime de croissance, d'inflation et de taux l'on évolue. La vraie question n'est pas d'anticiper la prochaine donnée, mais : dans quel climat suis-je en train d'investir, et est-il en train de tourner ?
Le contraste entre deux régimes récents rend l'enjeu concret. Pendant les années 2010, l'inflation est restée absente et les taux durablement bas — la Réserve fédérale n'a relevé les siens qu'entre 2015 et 2018, sans dépasser une fourchette cible de 2,25-2,50 % : ce fut l'âge d'or des actions de croissance, flattées par des taux d'emprunt d'État très faibles, des obligations longues et des portefeuilles équilibrés qui les mariaient. Puis le régime s'est inversé — l'inflation dès 2021, les taux en flèche à partir de 2022 — et les actifs mêmes que l'ancien climat avait récompensés sont devenus les plus exposés (chapitre 8). Rien, au quotidien, n'était prévisible ; mais ce changement de climat — une fois reconnu, ce qui prit du temps — en disait plus long que mille prévisions.
Honnêteté oblige : les régimes ne s'annoncent pas. On ne les baptise souvent qu'après coup, et un régime peut rester un temps mal apprécié par les marchés précisément parce qu'il change lentement. Mais c'est justement là que la compréhension de l'économie a le plus à offrir : sur la variable lente que la machine rapide des prix tarde parfois à intégrer.
Tout portefeuille est un pari macro qui s'ignore
Presque tout prix d'actif est, sans le dire, un double pari — sur la croissance et sur le rendement exigé : les profits espérés tiennent le haut de la fraction qui le valorise, le taux sans risque et la prime de risque en tiennent le bas. Tout portefeuille est donc un assemblage de paris macroéconomiques implicites. L'épargnant qui déclare « je ne m'intéresse pas à l'économie » n'a pas quitté la macro : il a simplement cessé de regarder les paris qu'il détient.
Le danger porte un nom : la concentration cachée. Un portefeuille peut paraître diversifié — beaucoup de lignes, beaucoup de noms — alors que toutes dépendent au fond de la même variable macroéconomique. La vraie diversification, ce n'est pas détenir beaucoup de choses, mais des choses qui ne coulent pas toutes ensemble quand une seule variable se met à bouger.
L'année 2022 en a fait la démonstration brutale. Le portefeuille « équilibré » par excellence, le 60/40 — soixante pour cent d'actions, quarante pour cent d'obligations — passe pour prudent parce que, d'ordinaire, quand les actions chutent les obligations montent et amortissent le choc. Cette année-là, les deux ont reculé de concert — les actions d'environ 18 % (S&P 500, dividendes réinvestis : −18,1 % ; plus de 19 % hors dividendes), les obligations de qualité d'environ 13 % (indice Bloomberg US Aggregate : −13,0 %), l'une des pires années depuis un siècle pour cette allocation réputée sage — toutes deux frappées par une même cause : l'inflation et la flambée des taux. Les deux poches que l'on croyait « différentes » partageaient une même sensibilité du prix aux taux — la duration — et ce choc-là l'a rendue dominante : un choc de croissance les aurait fait diverger. Seule une lecture macroéconomique pouvait percer l'illusion : non en prévoyant la hausse des taux, mais en voyant les deux compartiments partager un même risque caché.
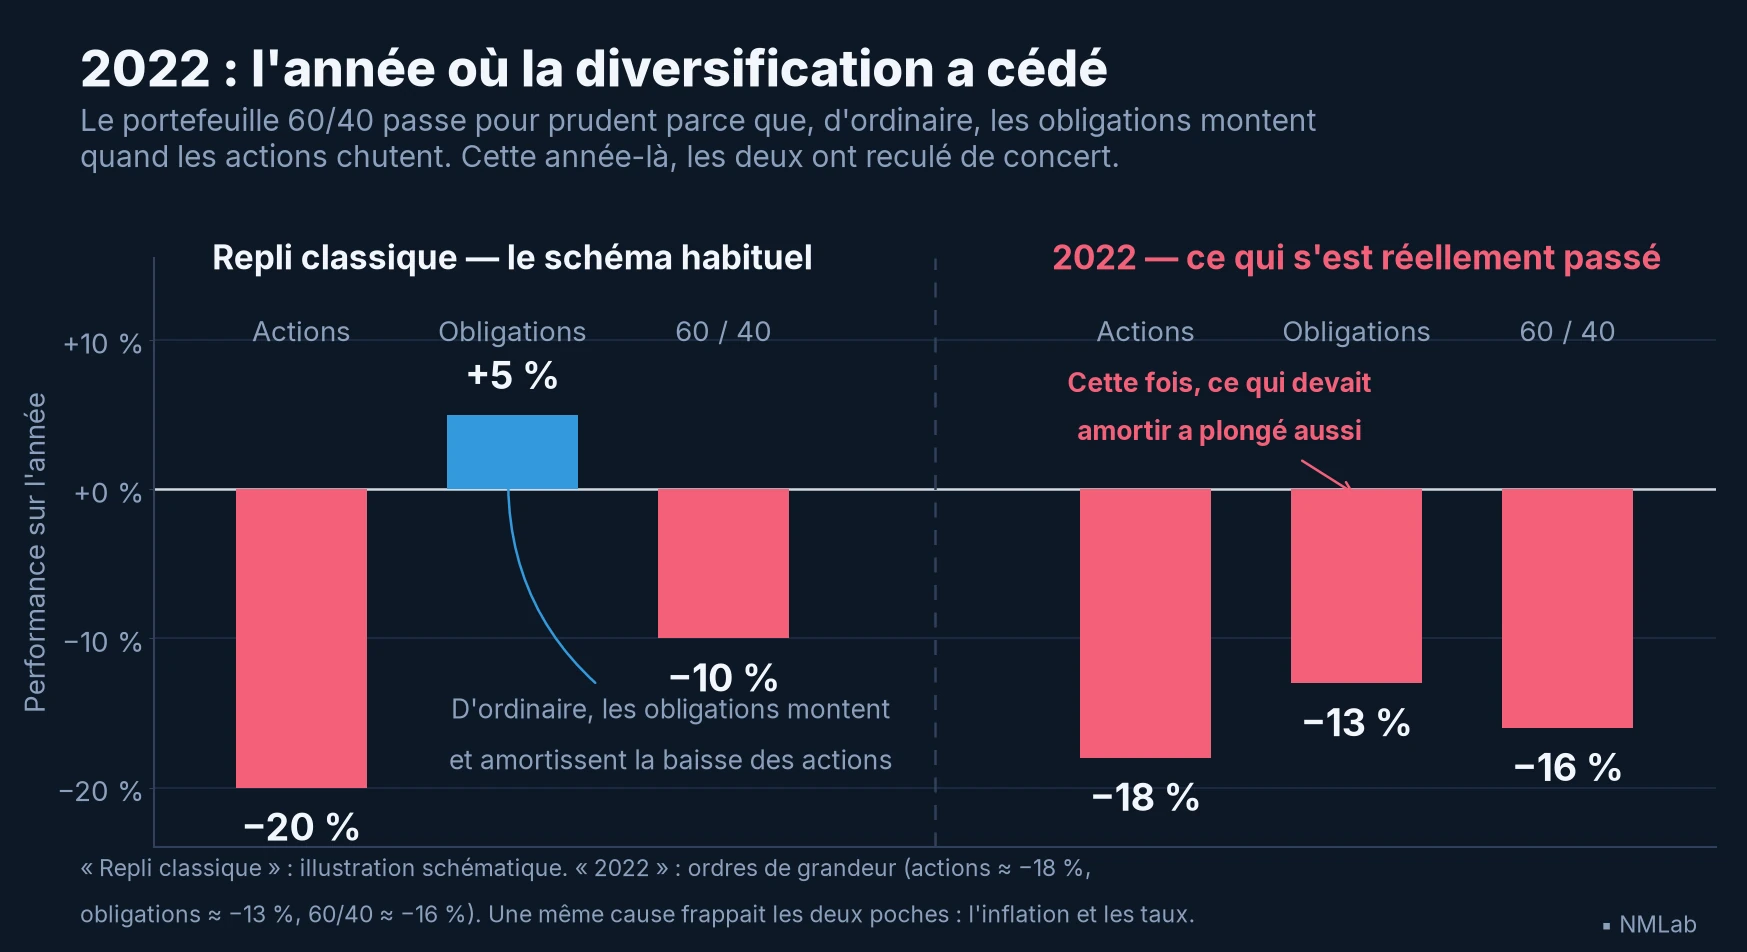
Le 60/40 n'est pas une troisième poche : c'est la moyenne pondérée des rendements des deux autres — quand elles reculent ensemble, il n'a nulle part où s'abriter.
Voilà le premier usage concret, et il ne doit rien à la prévision : même si le marché est parfaitement efficient et que vous renoncez à le battre, vous avez besoin de comprendre l'économie pour savoir à quoi votre portefeuille est exposé — et si les risques qu'il porte sont ceux que vous voulez courir.
Comprendre n'est pas prédire : savoir lire les nouvelles
Le deuxième usage est tout aussi indépendant de la prophétie. Comprendre l'économie, c'est disposer d'une grammaire pour lire les événements à mesure qu'ils surviennent : sans elle, le flot des nouvelles n'est qu'un bruit ; avec elle, un texte que l'on déchiffre.
Lire, c'est d'abord distinguer l'attendu de la surprise. Quand un chiffre tombe et que le marché bouge, celui qui a la grammaire pose la seule bonne question : par rapport à quoi l'attendait-on ? Il lit l'écart, pas le niveau ; il ne se laisse berner ni par un « bénéfice record » suivi d'une action qui chute, ni par un chiffre d'inflation « effrayant » que le marché accueille d'un haussement d'épaules parce qu'il était déjà escompté.
Lire, c'est ensuite comprendre pourquoi son propre portefeuille bouge. En 2022, deux investisseurs regardaient le même écran rougir. Celui qui comprenait la macro voyait un choc de taux : le taux qui actualise l'avenir — le « bas de la fraction » — venait de bondir, les profits des entreprises ne s'étaient pas effondrés ; une révision de prix, non une apocalypse. L'autre ne voyait que du rouge, sans savoir dire pourquoi. Ces deux-là n'agiront pas de la même façon — et agir différemment à cet instant vaut infiniment plus que n'importe quelle prédiction.
Lire, c'est enfin suivre la conversation permanente des marchés avec les banques centrales : les prix passent leur temps à anticiper les décisions monétaires, et comprendre pourquoi un mot d'un banquier central peut déplacer des milliards exige cette même grammaire. Rien de tout cela n'est de la prévision : c'est de l'interprétation.
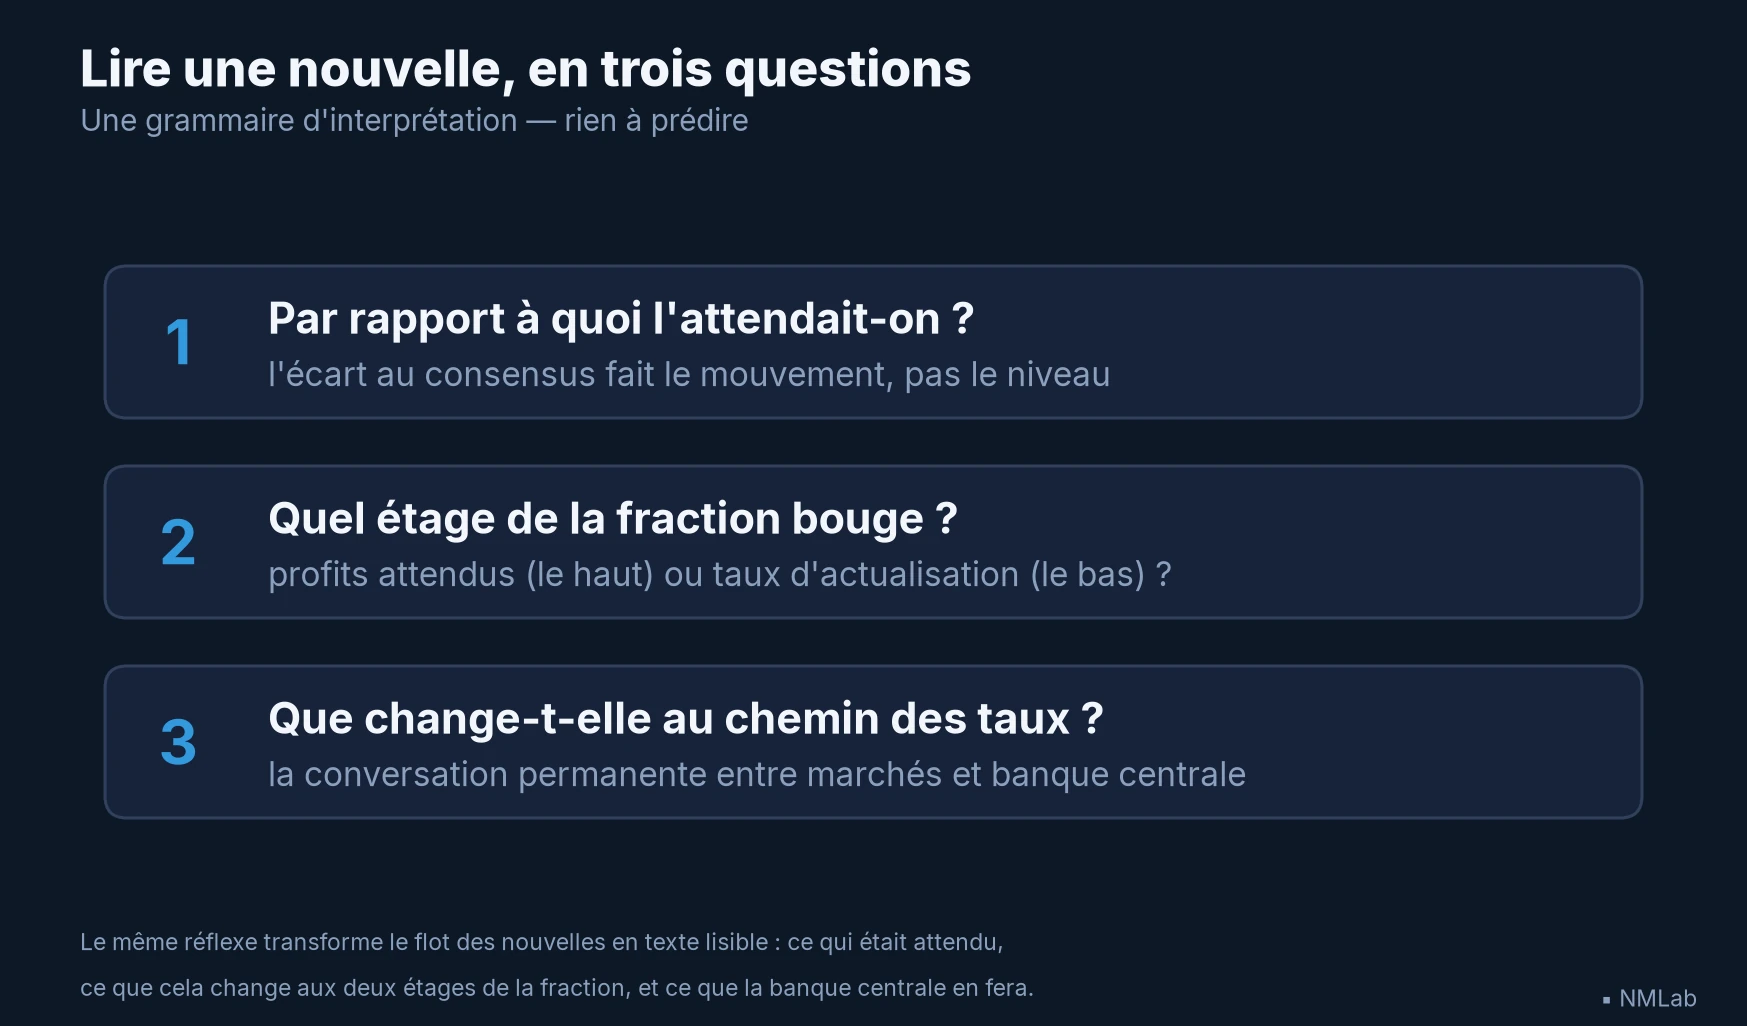
Ces trois questions se posent dans cet ordre — et la première suffit le plus souvent à expliquer le mouvement du jour.
Le véritable adversaire, c'est soi-même
Le pire ennemi de l'investisseur n'est pas la mauvaise prévision : c'est lui-même, à l'instant où tout vacille. Le destructeur de performance sur lequel il a le plus de prise n'est pas le krach mais son comportement aux extrêmes — vendre en bas, saisi par la panique ; acheter en haut, gagné par l'euphorie.
Les études du comportement réel des particuliers montrent qu'ils gagnent moins que les fonds mêmes qu'ils détiennent : ils y versent leur argent après les hausses et le retirent après les baisses. Cet écart — le behavior gap — n'est pas tout entier le prix de leurs émotions : versements programmés et besoins de liquidité y entrent aussi. Mais on peut détenir le bon actif et perdre quand même, en l'achetant et en le vendant au pire moment.
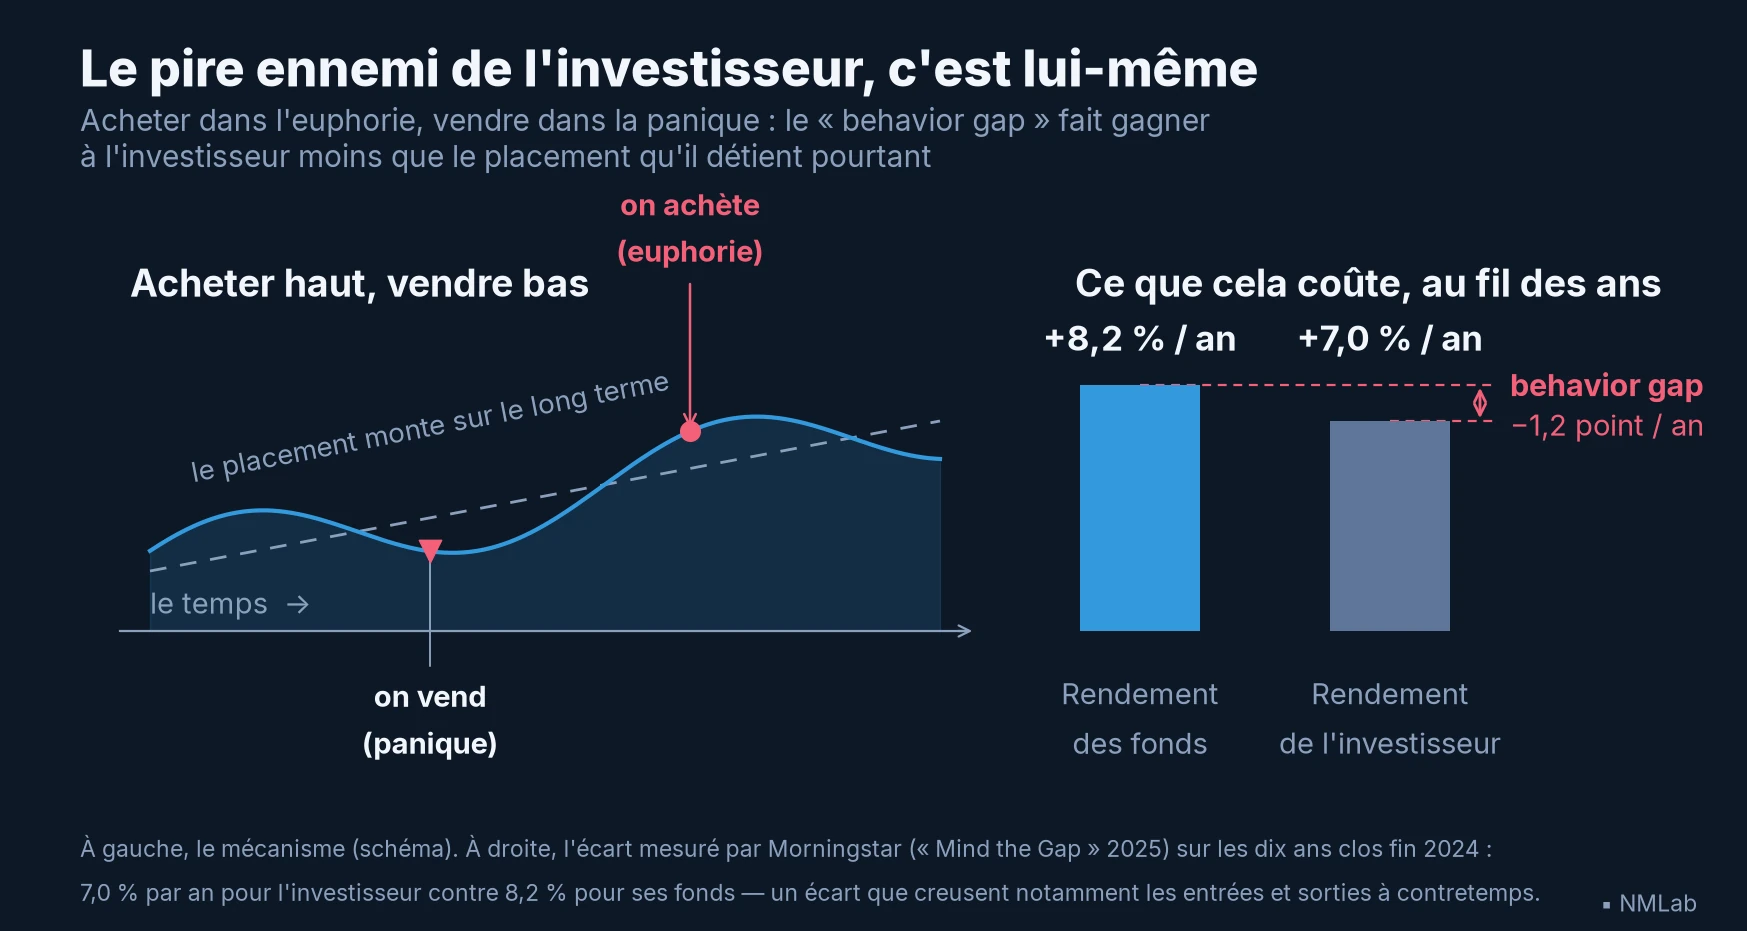
Écart mesuré par Morningstar sur les dix ans clos fin 2024 : 7,0 % par an pour l'investisseur contre 8,2 % pour ses fonds.
C'est ici qu'apparaît le troisième usage, le moins attendu : non pas prédire la chute, mais permettre de la traverser. Qui sait qu'un recul de l'ordre de 20 % fait partie du comportement normal des actions — le prix du rendement de long terme, non une anomalie — peut tenir. Qui l'ignore vend au plus mauvais moment et grave sa perte dans le marbre.
La macro aide surtout à trancher la seule question qui compte dans la tempête : baisse ordinaire à l'intérieur d'un régime, ou changement de régime ? La plupart des reculs relèvent du premier cas et se tiennent ; quelques-uns relèvent du second et justifient de revoir l'allocation, non de fuir. On ne peut les distinguer sans comprendre l'économie sous-jacente — c'est là que se loge le noyau dur du jugement macroéconomique. En maxime : la réponse la plus sage à une prévision macroéconomique est souvent de ne rien changer du tout.
L'efficience ne rend pas tous les portefeuilles équivalents
Reste l'objection dans sa version la plus forte : « tout est déjà dans les prix ». Accordons-la tout entière. Supposons les marchés parfaitement efficients : chaque actif correctement valorisé au regard de son risque, aucun déjeuner gratuit, nulle anomalie à exploiter. Comprendre l'économie devient-il inutile ? Non — et saisir pourquoi est la clef de voûte de ce chapitre.
L'efficience signifie une chose : ce que tout le monde sait est déjà dans les prix, si bien qu'on ne bat pas le marché gratuitement — le supplément de rendement espéré se paie en risque supporté. Elle ne signifie ni que le marché devine juste (il se trompe souvent, on ne le sait qu'après), ni que tous les portefeuilles se valent. Un trentenaire qui épargne pour sa retraite et un retraité qui en tire ses revenus ne doivent pas détenir la même allocation face au même marché : leur horizon, leur capacité à encaisser un mauvais régime, leurs besoins diffèrent. Le marché fixe le prix des actifs ; il ne choisit pas votre portefeuille. Ce choix — le quatrième usage — vous revient, et il est, irréductiblement, macroéconomique.
Concrètement : faut-il détenir une protection contre l'inflation ? des obligations longues, très sensibles aux taux, ou courtes ? pencher vers les actions ou garder des liquidités ? jusqu'où se diversifier entre régimes ? Aucune de ces questions ne trouve sa réponse dans « le marché est efficient » ; toutes la trouvent dans la compréhension des régimes et du comportement de chaque actif dans chacun. L'efficience fixe le prix du menu ; elle ne compose pas votre repas.
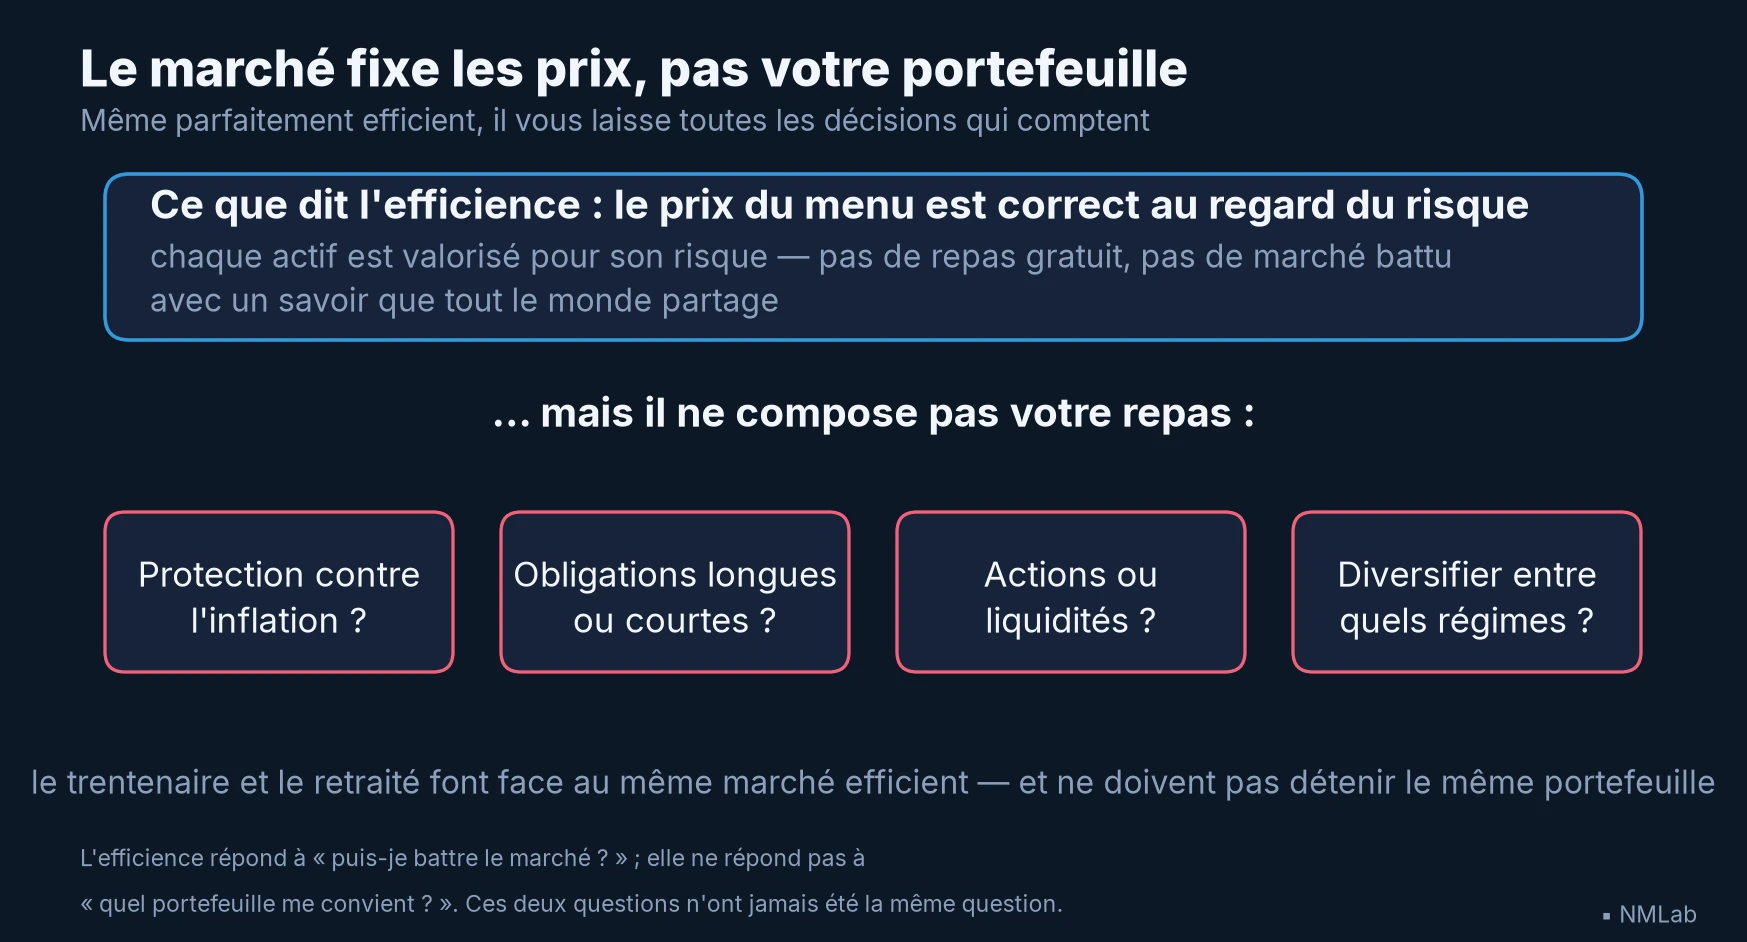
Les quatre questions du bas n'ont pas de réponse de marché : elles dépendent de votre horizon, pas du prix des actifs.
Relâchons l'hypothèse : le consensus peut se tromper durablement, surtout sur les basculements de régime. En 2021, marchés et banques centrales ont longtemps qualifié l'inflation de « transitoire » — la Réserve fédérale n'a retiré le mot que le 30 novembre, devant le Sénat — et se sont trompés de concert. Mais le point de méthode est décisif : la nécessité de comprendre l'économie ne repose pas sur ces imperfections. Les inefficiences sont une prime pour le rare investisseur capable de les exploiter ; la connaissance du climat, la vue sur ses expositions et le lest qui retient la main sont une nécessité pour chaque investisseur.
C'est ce qui dissout enfin le paradoxe du début. « Tout est dans les prix » répond à « puis-je battre le marché grâce à un savoir que tout le monde partage ? » — le plus souvent, non. Cela ne répond en rien à l'autre question, la seule qui importe à l'épargnant : « ai-je besoin de comprendre l'économie pour investir correctement ? » — là, la réponse est un oui sans réserve. L'épargnant immobile de l'ouverture ne le démentit pas : il a gagné ce tour-ci, porté par un régime qu'il n'avait pas choisi, sans voir ses risques ni distinguer un recul ordinaire d'un changement de régime. Comprendre l'économie n'est pas ce qui l'aurait fait gagner davantage ; c'est ce qui aurait rendu sa réussite choisie plutôt que subie, et l'aurait tenu debout le jour où l'immobilité ne suffit plus.
Se préparer plutôt que prévoir
De tout cela se dégage une posture, exact opposé de celle du devin. Le prévisionniste mise sur un avenir et se fait juger sur sa venue ; l'investisseur, lui, doit vivre dans l'avenir qui adviendra réellement — y compris celui qu'il n'attendait pas. Sa tâche n'est donc pas de prédire mais de se préparer.
Le cinquième et dernier usage est là : la macroéconomie est l'outil de cette préparation. Elle ne souffle pas quel monde viendra ; elle cartographie les mondes plausibles — les régimes — et suggère comment le portefeuille s'y comporterait. On cesse alors de demander « que va-t-il se passer ? » pour poser la bonne question : « si le régime X survient, suis-je ruiné ou seulement mal à l'aise ? » De machine à prévoir, qu'elle est mauvaise, la macro devient machine à rendre robuste, qu'elle est excellente. D'où la devise de ce parcours : construire un portefeuille qui résiste à plusieurs scénarios plutôt que parier sur un seul.
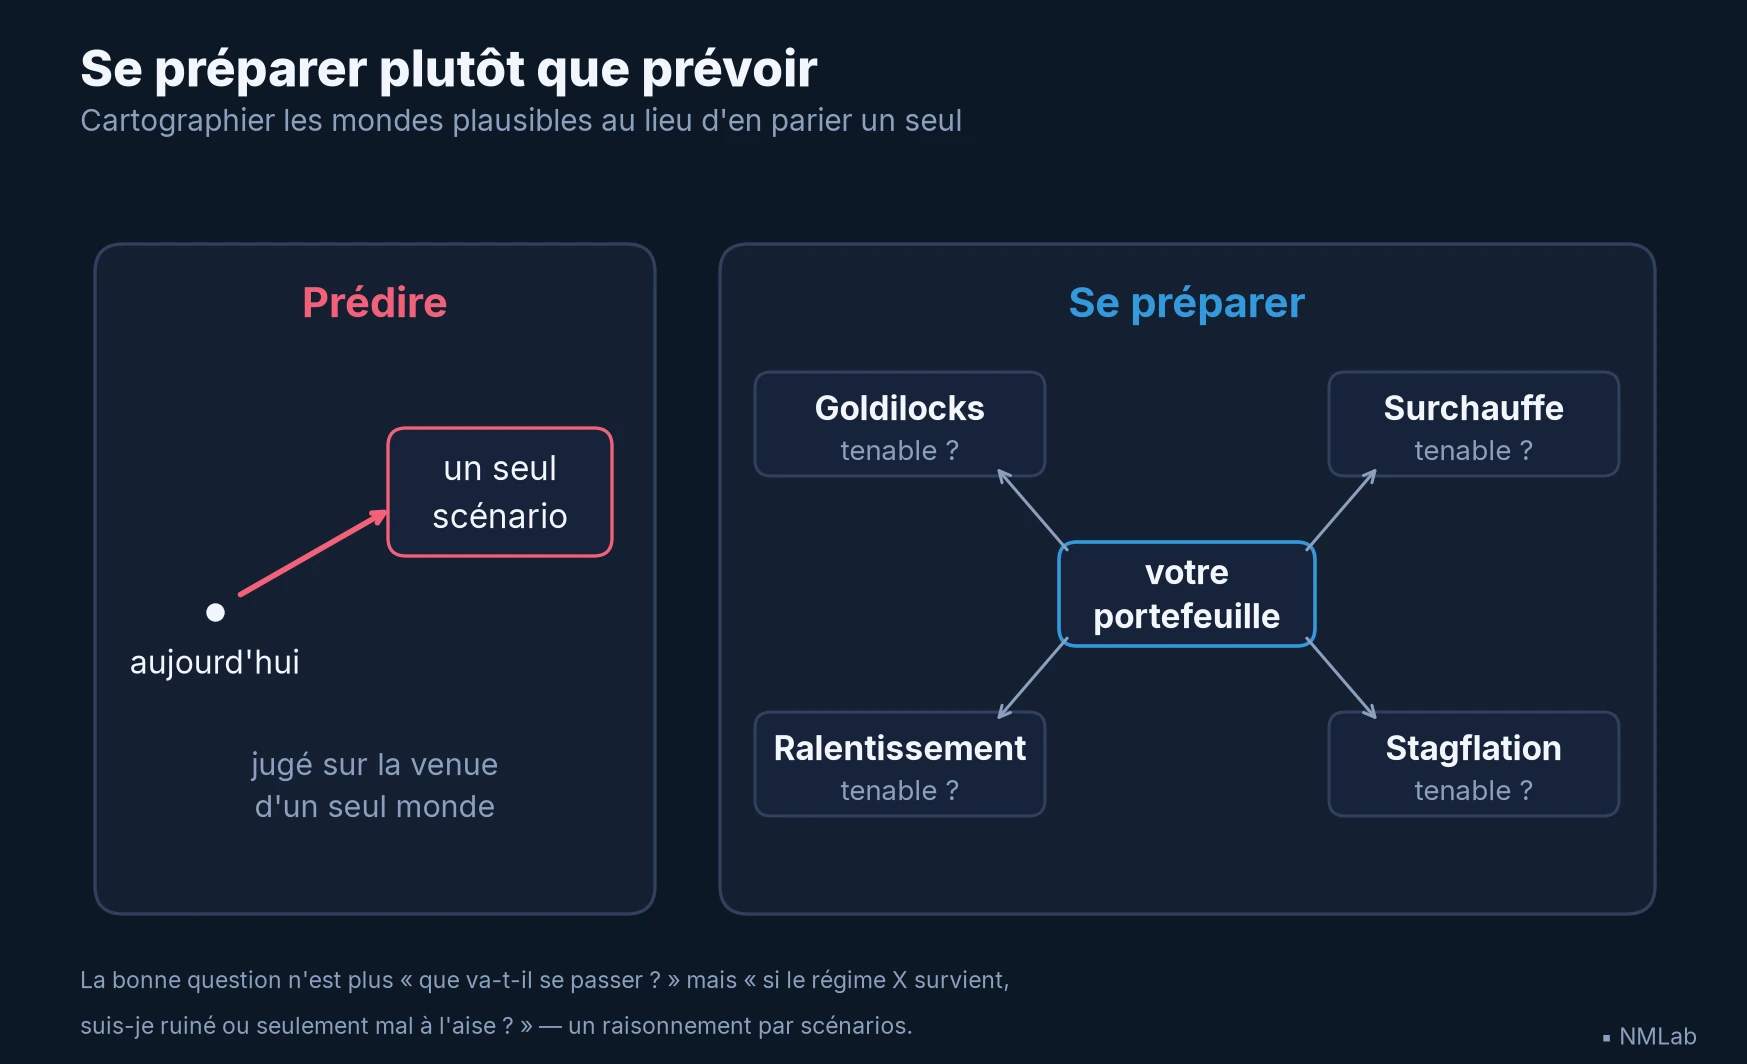
Le devin mise sur un monde ; l'investisseur préparé vérifie qu'il peut vivre dans chacun.
De là l'humilité qui accompagne cette discipline : la macroéconomie ne vous rendra pas riche vite, et qui le promet la comprend mal. Ce qu'elle offre est plus discret et durable — savoir ce que l'on possède, lire ce qui survient, tenir bon quand les autres flanchent, être construit pour plus d'un lendemain.
À retenir
- Avoir raison ne suffit pas à gagner — Le mouvement du jour se joue sur l'écart au consensus, pas sur le niveau du chiffre.
- Le climat, pas la météo — La séance de demain reste imprévisible ; les régimes, eux, se reconnaissent et persistent — même si on ne les baptise souvent qu'après coup.
- Tout portefeuille est un pari macro qui s'ignore — Ignorer l'économie ne supprime pas les paris ; on ne gère pas un risque que l'on ne voit pas.
- Comprendre n'est pas prédire — Trois questions pour lire une nouvelle : attendue par rapport à quoi, quel étage de la fraction, quel effet sur le chemin des taux.
- Le véritable adversaire, c'est soi-même — La macro ne prédit pas la baisse ; elle aide à trancher entre recul ordinaire et changement de régime, et à traverser le premier.
- L'efficience ne rend pas tous les portefeuilles équivalents — Même marché, même prix : l'allocation, elle, dépend de vous.
- Se préparer plutôt que prévoir — Bâtir un portefeuille qui résiste à plusieurs scénarios plutôt que parier sur un seul.
La suite du voyage
Le premier chapitre a dressé la carte ; celui-ci a donné la raison de la parcourir. Tout ce qui vient — les briques de base, les dynamiques du cycle et de l'emploi, la macro branchée sur les marchés, enfin la pratique — a désormais un but qui n'est plus de prédire, mais de comprendre le monde où l'on investit.
Avant de poser la première brique, il reste un réglage : savoir à quelle échelle on regarde. Car « comprendre l'économie » peut vouloir dire observer un ménage, une entreprise, un marché — ou l'économie prise comme un tout ; et ce qui est vrai de l'un peut être faux de l'autre. Cette distinction, bien plus subtile qu'un changement d'échelle, est l'objet du prochain chapitre, « Microéconomie et macroéconomie : la différence avec des exemples concrets ». Emportons-y l'intuition qui aura porté celui-ci : comprendre l'économie ne sert pas à savoir ce qui va arriver, mais à savoir ce à quoi l'on est exposé quand cela arrive — et c'est ce savoir-là, non un don de prophétie, qui sépare l'investisseur de celui qui ne fait que parier.
Sources et références
- Eugene F. Fama, « Efficient Capital Markets: A Review of Theory and Empirical Work », Journal of Finance (1970) — les prix incorporent déjà l'information disponible.
- Burton G. Malkiel, A Random Walk Down Wall Street (1973) — l'indexation et la vanité du market timing.
- S&P Dow Jones Indices, SPIVA Scorecard — une large majorité des gérants actifs font moins bien que leur indice : sur vingt ans, environ neuf fonds actions américains actifs sur dix (relevé de fin 2024).
- S&P Dow Jones Indices et Bloomberg, données d'indices 2022 — S&P 500 : −18,1 % en rendement total, −19,4 % en prix ; Bloomberg US Aggregate : −13,0 %.
- Réserve fédérale, communiqué du 19 décembre 2018 — dernière hausse du cycle 2015-2018 : fourchette cible de 2,25-2,50 %.
- Jerome Powell, audition devant la commission bancaire du Sénat, 30 novembre 2021 — le mot « transitoire » retiré dans les échanges, non dans la déclaration liminaire.
- Morningstar, étude annuelle Mind the Gap (édition 2025 : 1,2 point d'écart par an sur les dix ans clos fin 2024) — le behavior gap : l'investisseur encaisse moins que le fonds qu'il détient.
- Carl Richards, The Behavior Gap (2012) — l'origine du terme et le coût des allers-retours dictés par l'émotion.
- Howard Marks, « You Can't Predict. You Can Prepare. », mémo aux clients d'Oaktree Capital (20 novembre 2001) — l'origine de la devise : se préparer plutôt que prévoir.
- Ray Dalio (Bridgewater Associates), l'approche « All Weather » — lire les régimes par le couple croissance-inflation et bâtir un portefeuille robuste.