4. Les grandes variables macro qui font bouger vos placements : un panorama
· Mis à jour le · 18 min de lecture
Premier vendredi du mois, ou presque. À 14 h 30, heure de Paris, tombe le chiffre le plus attendu de la planète financière : le rapport mensuel sur l'emploi américain. Ce jour-là, il est excellent — bien plus d'embauches que prévu, un chômage qui recule — et l'épargnant s'attend à voir les marchés saluer la nouvelle. Or indices boursiers et obligations plongent de concert, et les commentateurs résument la journée d'une formule qui semble défier la logique — les bonnes nouvelles sont de mauvaises nouvelles.
Le marché n'est pas devenu fou : il vient de dérouler, en quelques secondes, un raisonnement en chaîne — une économie qui embauche à ce rythme est une économie qui chauffe ; une économie qui chauffe fait monter les salaires, donc les prix ; des prix qui s'emballent forceront la banque centrale à garder des taux d'intérêt élevés plus longtemps ; et des taux plus élevés pèsent sur le prix de presque tous les actifs. La vigueur de l'économie réelle a compté moins que ce qu'elle implique pour le loyer de l'argent — une gymnastique déconcertante que ce chapitre veut rendre naturelle.
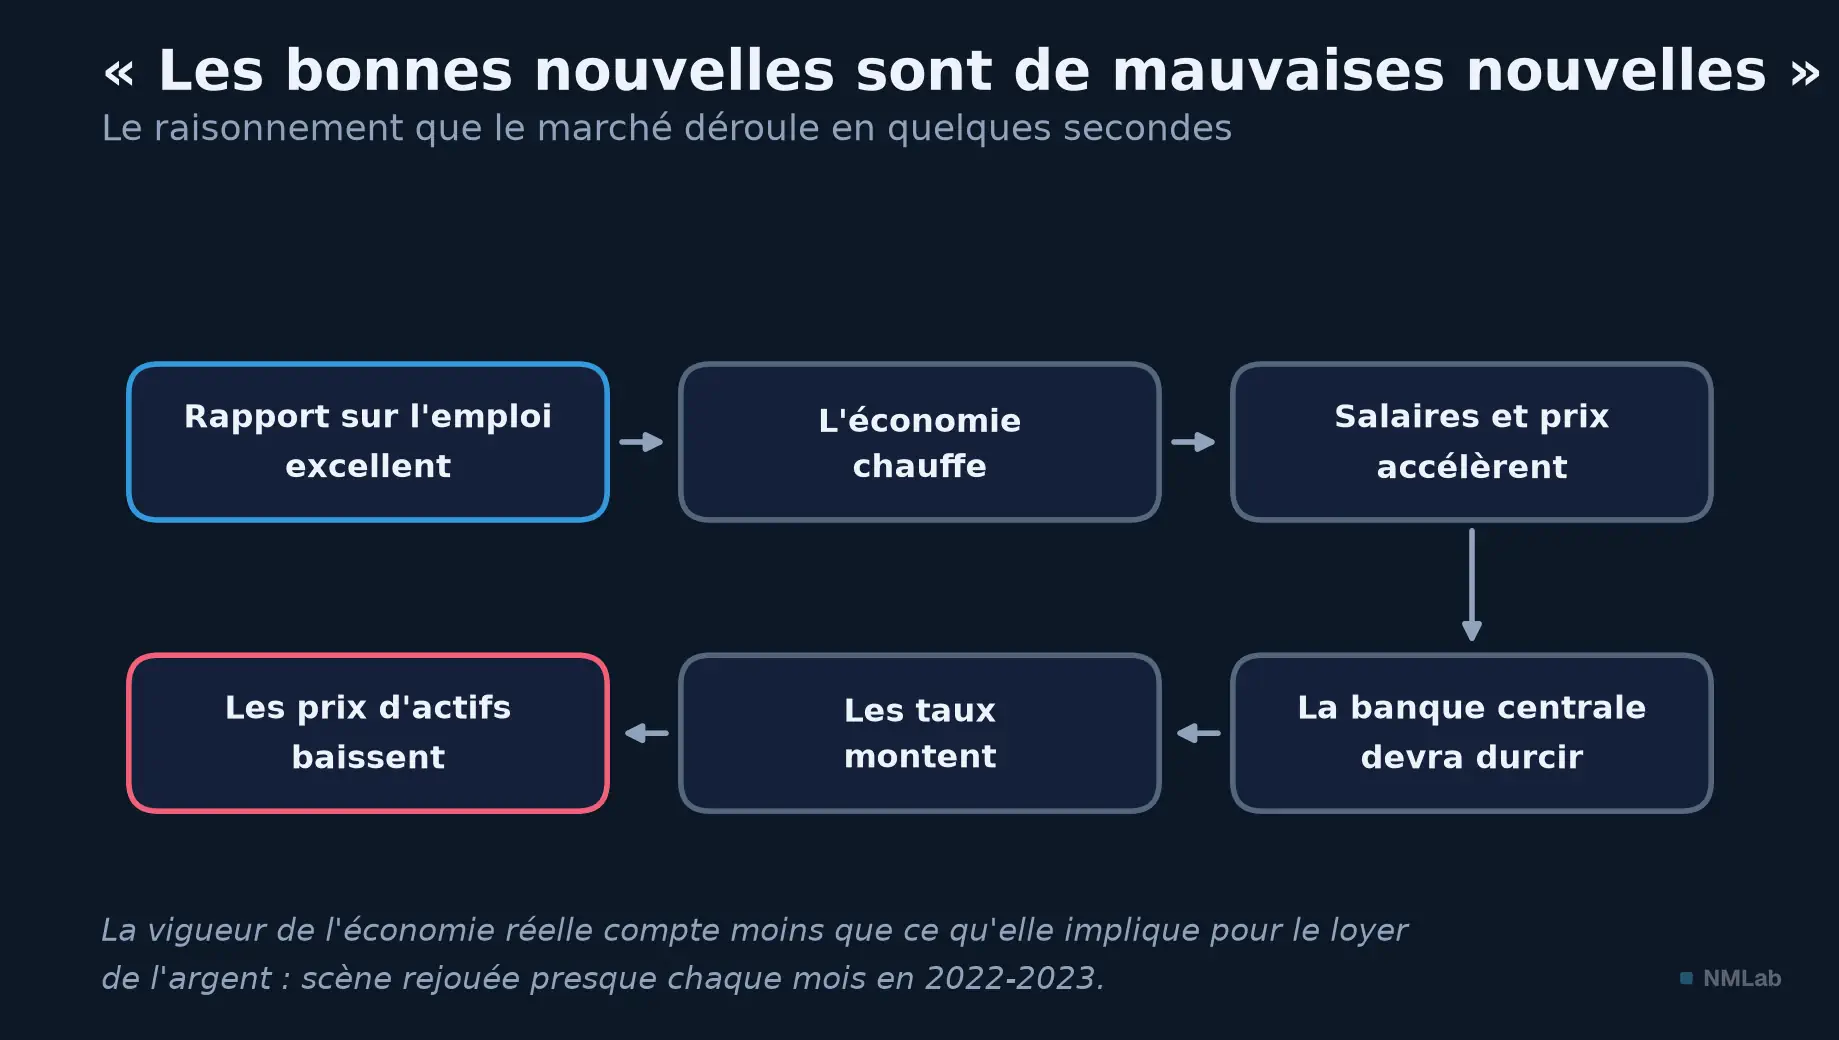
Six maillons, quelques secondes : trop de vigueur → salaires et prix → banque centrale → taux → actifs.

Cette scène s'est rejouée presque chaque mois en 2022 et 2023. L'essentiel de ce qui fait bouger un portefeuille se raconte avec une poignée de grandeurs. La croissance, l'inflation, les taux d'intérêt, l'emploi, la banque centrale qui tient le thermostat et, en toile de fond, le change et l'énergie : six familles de variables, pas davantage. Chacune aura plus loin ses chapitres dédiés ; aujourd'hui, nous dressons la carte : par quel canal chacune touche-t-elle vos placements, et comment se tiennent-elles les unes les autres ?
Pour lire cette carte, une seule grille suffit — celle du premier chapitre. Le prix de tout actif est une fraction : au numérateur, les revenus futurs attendus — bénéfices, dividendes, intérêts, loyers — ; au dénominateur, le taux d'actualisation qui convertit ces promesses lointaines en valeur d'aujourd'hui. Chaque variable macroéconomique agit sur l'étage du haut, sur celui du bas, ou sur les deux. Gardez cette fraction en tête ; elle est la clé du panorama.
Repères — Niveau : Fondations · Prérequis : chapitre 1
À la fin de ce chapitre, vous saurez :
- par quel canal précis chaque grande variable macro atteint le prix de vos placements ;
- pourquoi une bonne nouvelle économique peut être une mauvaise nouvelle boursière ;
- lire les cadrans ensemble plutôt qu'un chiffre isolé.
Le tableau de bord : six cadrans pour une économie
Le chapitre précédent l'a montré : la macroéconomie regarde l'économie comme un tout, à travers des agrégats qui résument l'activité de millions d'agents en quelques nombres. Encore faut-il choisir lesquels regarder. Les instituts statistiques publient des milliers de séries — production industrielle, ventes au détail, permis de construire, confiance des ménages… Qui voudrait tout suivre se noierait ; qui n'en suit aucune navigue à l'aveugle. Entre les deux, le geste du pilote : un tableau de bord réduit, quelques cadrans essentiels, balayés régulièrement et lus ensemble.
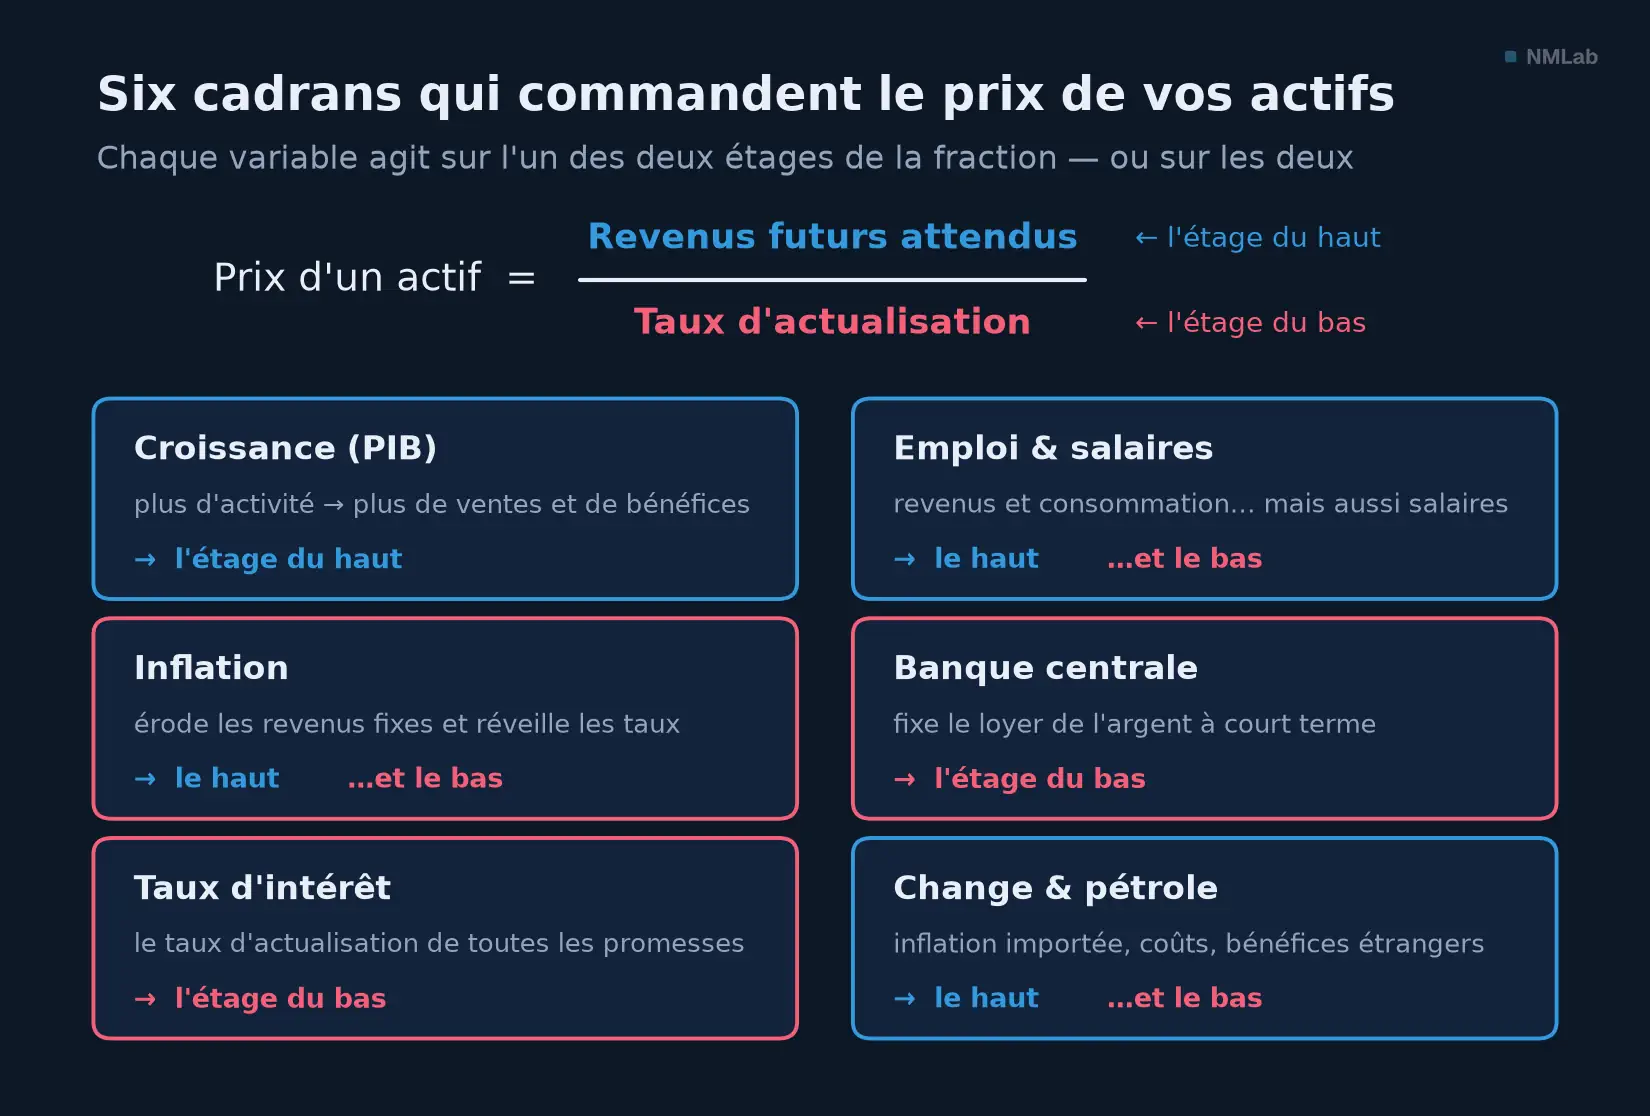
La croissance nourrit le haut de la fraction ; les taux et la banque centrale commandent le bas ; l'emploi, l'inflation et le monde extérieur touchent les deux — d'où leur lecture délicate.
Ces six cadrans sont les organes d'un même corps, reliés par des boucles. Avant de regarder le système, présentons chaque organe.
La croissance : le moteur du haut de la fraction
Tout commence par la question la plus simple : l'économie produit-elle plus ou moins qu'hier ? La grandeur qui y répond est le produit intérieur brut (PIB) — la somme de tout ce qu'un pays produit en une année — et sa variation s'appelle la croissance. Le prochain module lui est consacré ; retenons ici le canal direct qui mène à vos placements. Une économie qui croît, c'est plus de clients, plus de commandes, plus de chiffre d'affaires — donc plus de bénéfices. Or une action n'est rien d'autre qu'un droit sur les bénéfices futurs d'une entreprise : la croissance nourrit l'étage du haut de la fraction. Sur longue période, la marche des marchés d'actions épouse — imparfaitement, avec des détours parfois spectaculaires — celle des profits, et les profits celle de l'activité.
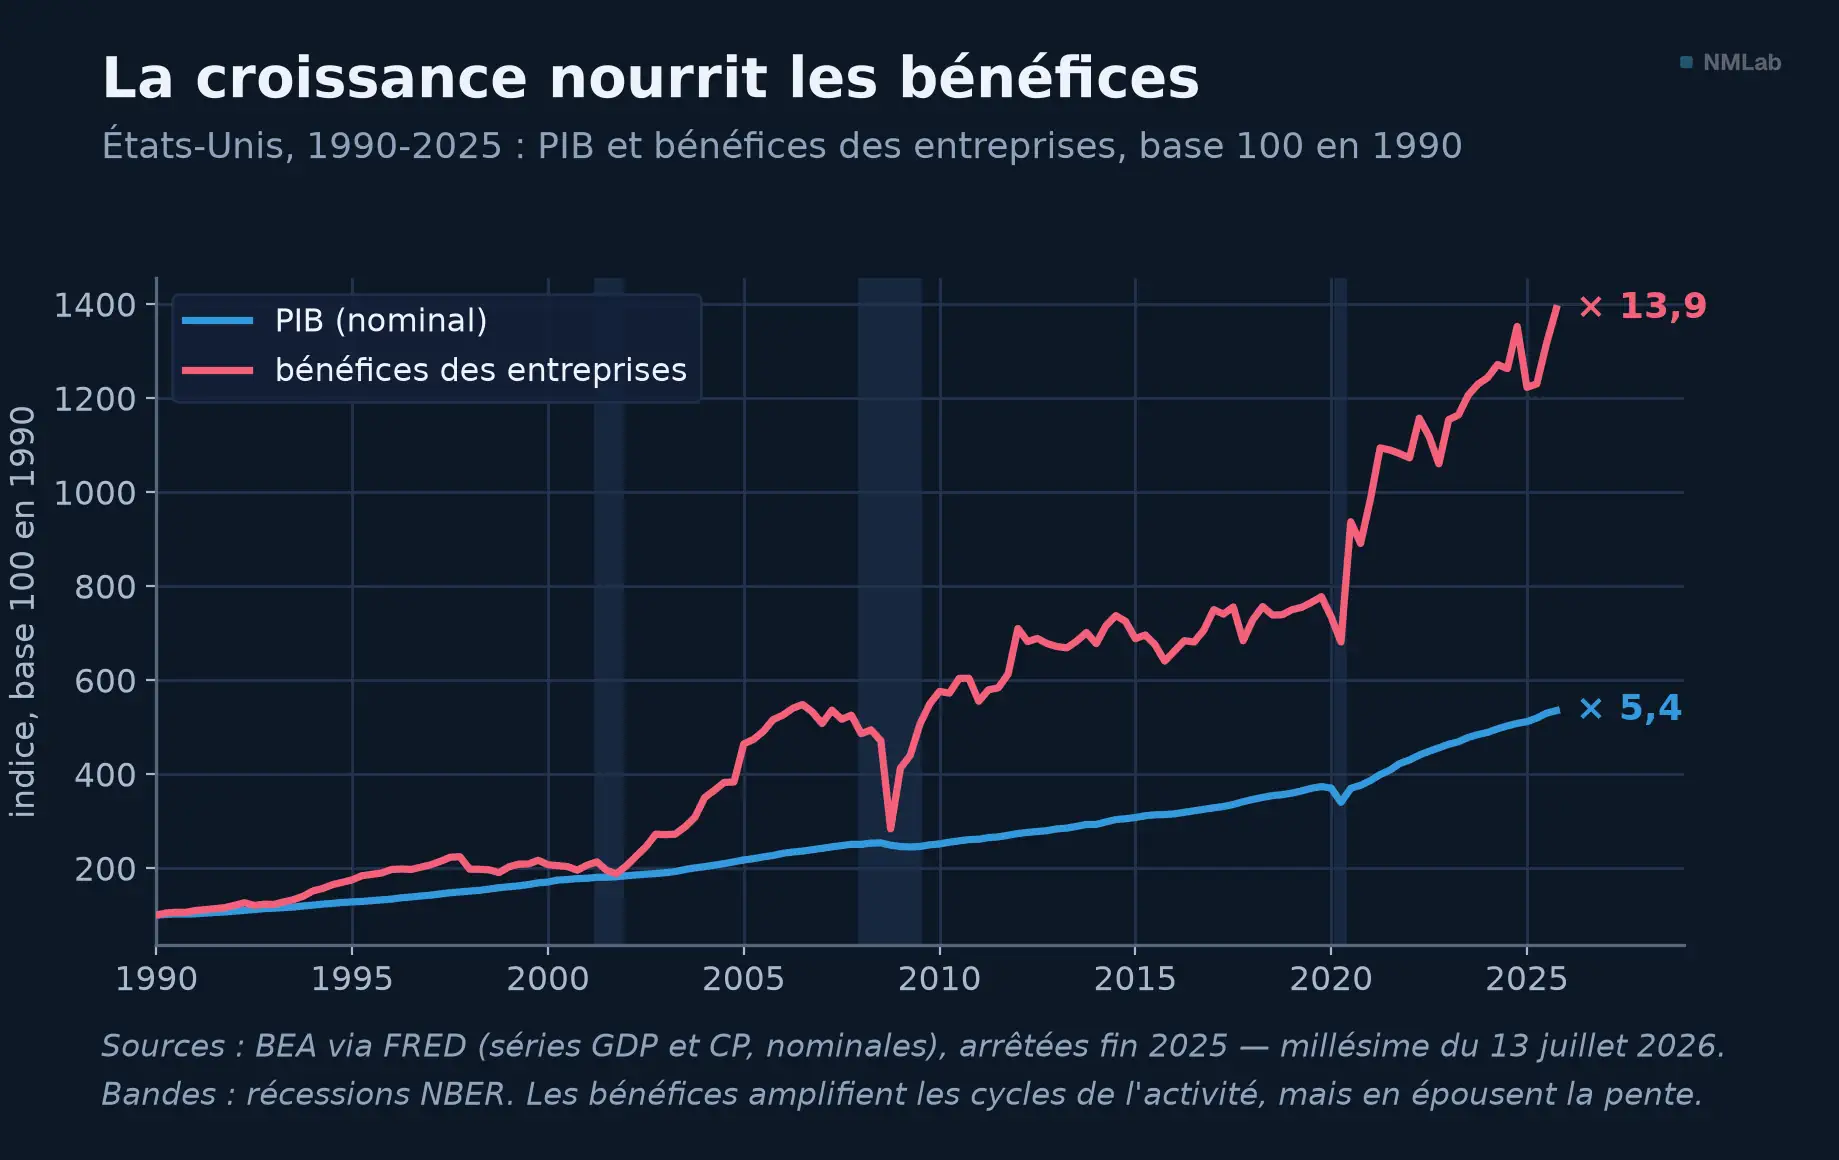
Trois décennies et demie de données américaines : les bénéfices suivent la marche de l'activité, en l'amplifiant à chaque cycle.
La croissance irrigue bien plus que les actions. Ce sont les revenus qu'elle engendre qui remboursent les crédits — donc la santé des banques et des obligations d'entreprises — et les impôts qu'elle génère qui rendent les dettes publiques soutenables. Elle commande aussi l'emploi : la relation entre croissance et chômage, chiffrée par l'économiste Arthur Okun dans les années 1960, est l'une des plus robustes de la discipline — quand l'activité accélère durablement, le chômage finit par refluer, et inversement. La croissance est ainsi le cadran maître de l'économie réelle.
Une mise en garde, pourtant : les marchés vivent d'anticipations, et la croissance déjà prévue est déjà dans les cours. Ce n'est pas le niveau qui fait bouger les prix un jour donné, c'est l'écart entre ce qui sort et ce qui était attendu — nous y reviendrons, car cette règle vaut pour tous les cadrans du tableau de bord.
L'inflation : le voleur silencieux qui réveille tout le reste
Deuxième cadran : l'inflation, la hausse générale et durable des prix. Sa mesure occupera un module entier ; retenons ici son double visage, car elle agit sur vos placements par deux canaux bien distincts.
Le premier est l'érosion. L'inflation grignote silencieusement tout revenu fixé à l'avance : coupon d'une obligation, loyer d'un contrat, intérêts d'un livret, pension d'une rente. À 5 % d'inflation, un placement qui rapporte 3 % appauvrit son détenteur — il gagne des euros et perd du pouvoir d'achat. C'est la distinction, formalisée par Irving Fisher, entre rendement nominal — celui qui s'affiche — et rendement réel — celui qui reste une fois l'inflation déduite. Académique en apparence, existentielle pour l'épargnant.
Le second canal est plus brutal : l'inflation est la variable que la banque centrale s'est juré de dompter. Tant qu'elle dort autour de sa cible — environ 2 % dans la plupart des grandes économies —, elle huile les rouages sans faire parler d'elle. Quand elle s'échappe, elle déclenche la riposte des taux d'intérêt, et toute la fraction tremble par le bas. Les années 2021-2022 l'ont rappelé : une inflation américaine culminant à près de 9 % sur un an à l'été 2022 — du jamais-vu en quatre décennies —, plus de 10 % en zone euro à l'automne, et, en riposte, la plus violente remontée de taux depuis les années 1980. Cette année-là, actions et obligations ont chuté ensemble : le refuge classique n'a pas protégé, l'ennemi commun des deux classes d'actifs étant l'inflation. Modérée et stable, l'inflation est une compagne discrète ; forte et instable, un poison pour presque tout ce que vous possédez.
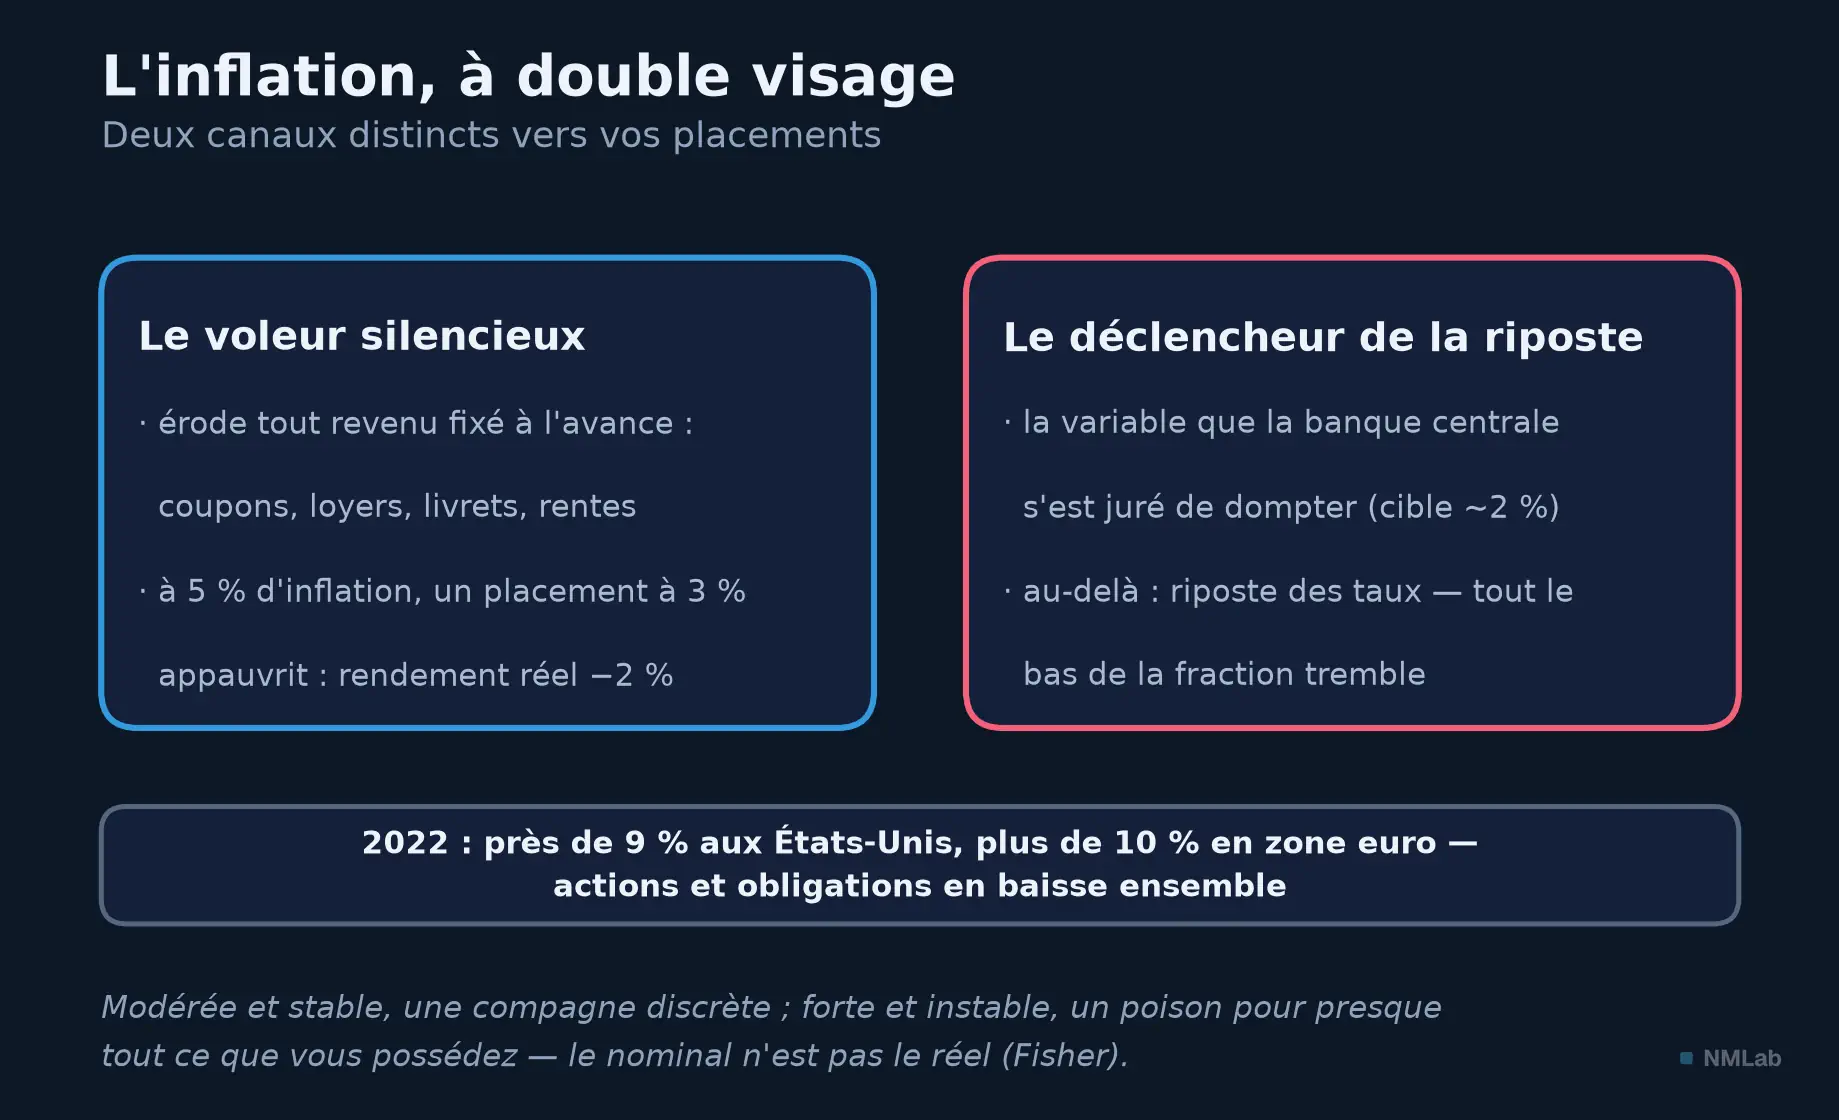
Un double visage : l'érosion silencieuse des revenus fixes, et le déclencheur de la riposte monétaire dès que la cible est ratée.
Les taux d'intérêt : la gravité universelle des prix d'actifs
Troisième cadran, le plus puissant peut-être : les taux d'intérêt — le prix du temps, le loyer de l'argent. C'est l'étage du bas de la fraction, le taux auquel les marchés actualisent toutes les promesses futures. Warren Buffett en a donné l'image célèbre en 1999 : les taux agissent sur les valorisations comme la gravité sur la matière — plus ils sont élevés, plus la force qui tire tous les prix vers le bas est puissante.
La mécanique est implacable pour les obligations : leurs versements étant fixés à l'avance, toute hausse des taux en vigueur rend les anciennes moins attrayantes, et leur prix baisse — une relation inverse que nous démonterons en détail. Pour les actions, l'effet est plus subtil mais tout aussi réel : plus les bénéfices espérés sont lointains — pensez aux valeurs de croissance, dont l'essentiel des profits est promis pour dans dix ou vingt ans —, plus leur valeur d'aujourd'hui est sensible au taux qui les actualise. C'est la leçon de 2022 : quand les taux se sont envolés, les plus belles histoires de croissance de la cote ont été les plus punies — non que leurs affaires aillent mal : la gravité avait changé.
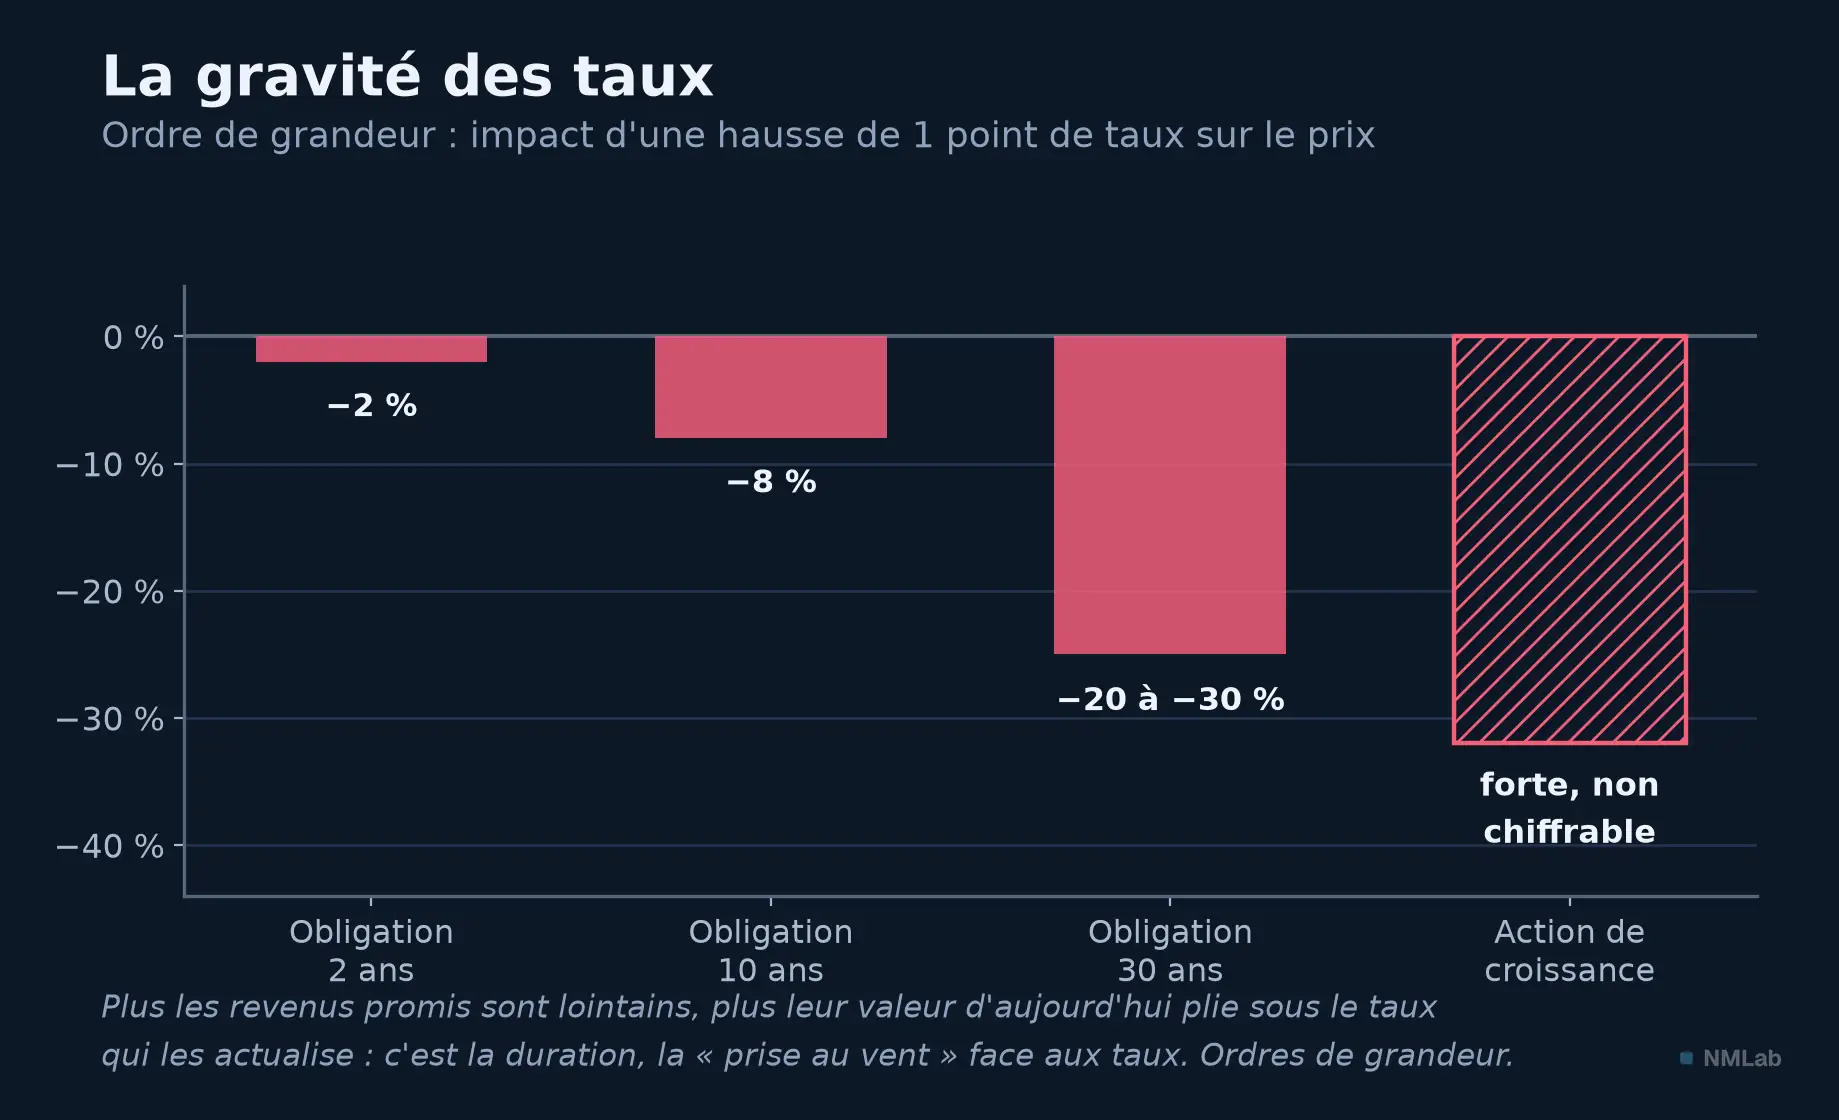
Même hausse de taux, dégâts très inégaux : plus les revenus promis sont lointains, plus la gravité mord. C'est la duration — la « prise au vent » face aux taux.
Les taux jouent enfin un rôle souvent oublié : celui de concurrent. Chaque actif est en compétition permanente avec le placement sans risque. Quand celui-ci rapporte 5 %, il faut de solides raisons pour prendre le risque des actions ; quand il ne rapporte rien, tout ce qui offre un rendement paraît irrésistible. Le niveau des taux fixe la barre que tous les autres placements doivent franchir. Enfin, il n'existe pas un taux mais une gamme, du jour le jour à trente ans — la courbe des taux —, qui raconte sa propre histoire ; elle aura ses chapitres.
La banque centrale : la main sur le thermostat
Qui fixe les taux ? Pour les échéances courtes, la banque centrale — la Réserve fédérale (Fed) aux États-Unis, la Banque centrale européenne (BCE) en zone euro. Presque partout, on lui a confié la même mission : tenir les prix stables — une inflation d'environ 2 % —, la Fed y ajoutant le plein emploi. Son levier principal est le taux directeur, loyer de l'argent au jour le jour : qu'elle le déplace d'un cran, et la secousse gagne tout l'édifice des taux, puis, par la fraction, tous les prix d'actifs.
Sa logique de réaction est simple : quand l'économie chauffe et que l'inflation menace, elle monte ses taux pour refroidir la demande ; quand l'activité s'effondre, elle les baisse pour la ranimer. De là l'obsession des marchés pour ses moindres gestes — chaque réunion, chaque adjectif de communiqué est disséqué, car qui anticipe le thermostat anticipe la gravité. Cette influence se mesure : Ben Bernanke et Kenneth Kuttner ont montré qu'une baisse non anticipée d'un quart de point du taux directeur américain s'accompagne, le jour même, d'une hausse d'environ 1 % des grands indices boursiers. D'où l'adage popularisé par Martin Zweig dans les années 1980 : « ne pas se battre contre la Fed ».
Rien n'illustre mieux ce couple inflation-banque centrale que l'épisode que cette série suivra comme un fil rouge : les années 2020-2025.
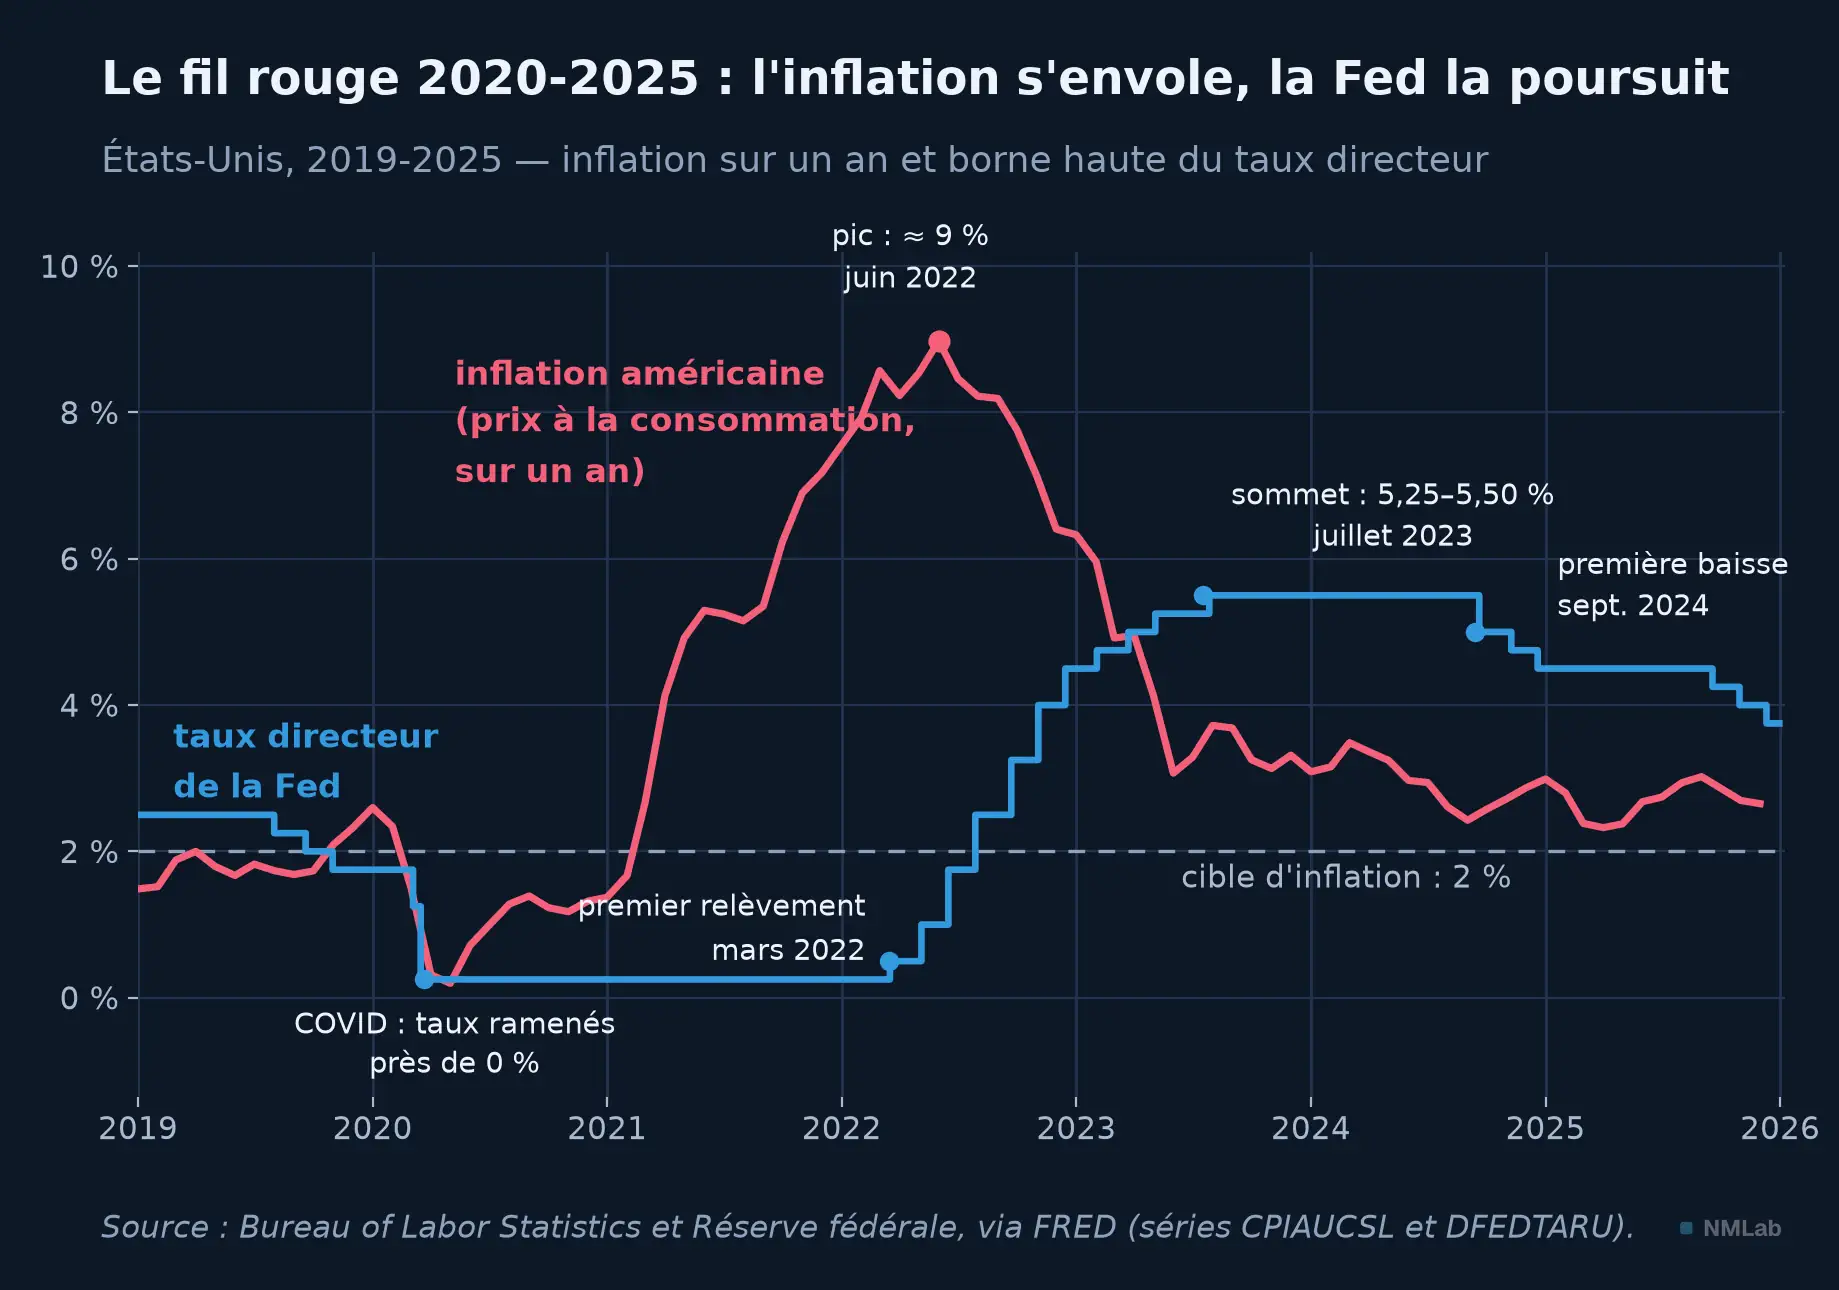
Le fil rouge en une image : taux près de zéro pendant la pandémie, inflation jusqu'à près de 9 % en 2022, remontée de taux la plus rapide depuis les années 1980, plus d'un an au sommet, décrue à partir de septembre 2024. Chaque marche de l'escalier a fait trembler tous les prix d'actifs.
Un garde-fou : cet épisode est un cas d'école, pas une loi universelle. Chaque cycle a sa physionomie, et généraliser le dernier épisode vécu est une erreur classique. Le fil rouge servira d'ancrage, jamais de gabarit.
L'emploi : le cadran que les marchés scrutent chaque mois
Revenons à la scène d'ouverture. Pourquoi tant d'agitation autour d'un rapport sur l'emploi ? D'abord parce qu'il est fréquent, ample et frais : ce vendredi-là, mois après mois, les États-Unis publient d'un coup créations de postes, taux de chômage et progression des salaires — une radiographie mensuelle de la première économie du monde, disponible bien avant le PIB trimestriel. Surtout parce que l'emploi est branché sur les deux étages de la fraction.
Côté numérateur, l'emploi, c'est le revenu des ménages, dont la consommation représente environ les deux tiers de l'économie américaine. Plus d'emplois, c'est plus de salaires versés, plus de dépenses, plus de bénéfices : l'étage du haut respire. Côté dénominateur, un marché du travail trop tendu pousse les salaires à la hausse ; la relation entre cette tension et les salaires, documentée dès 1958 par A. W. Phillips, est l'un des maillons par lesquels une économie qui chauffe fabrique de l'inflation. Des salaires qui s'emballent, c'est une banque centrale qui durcit — et l'étage du bas qui se venge.
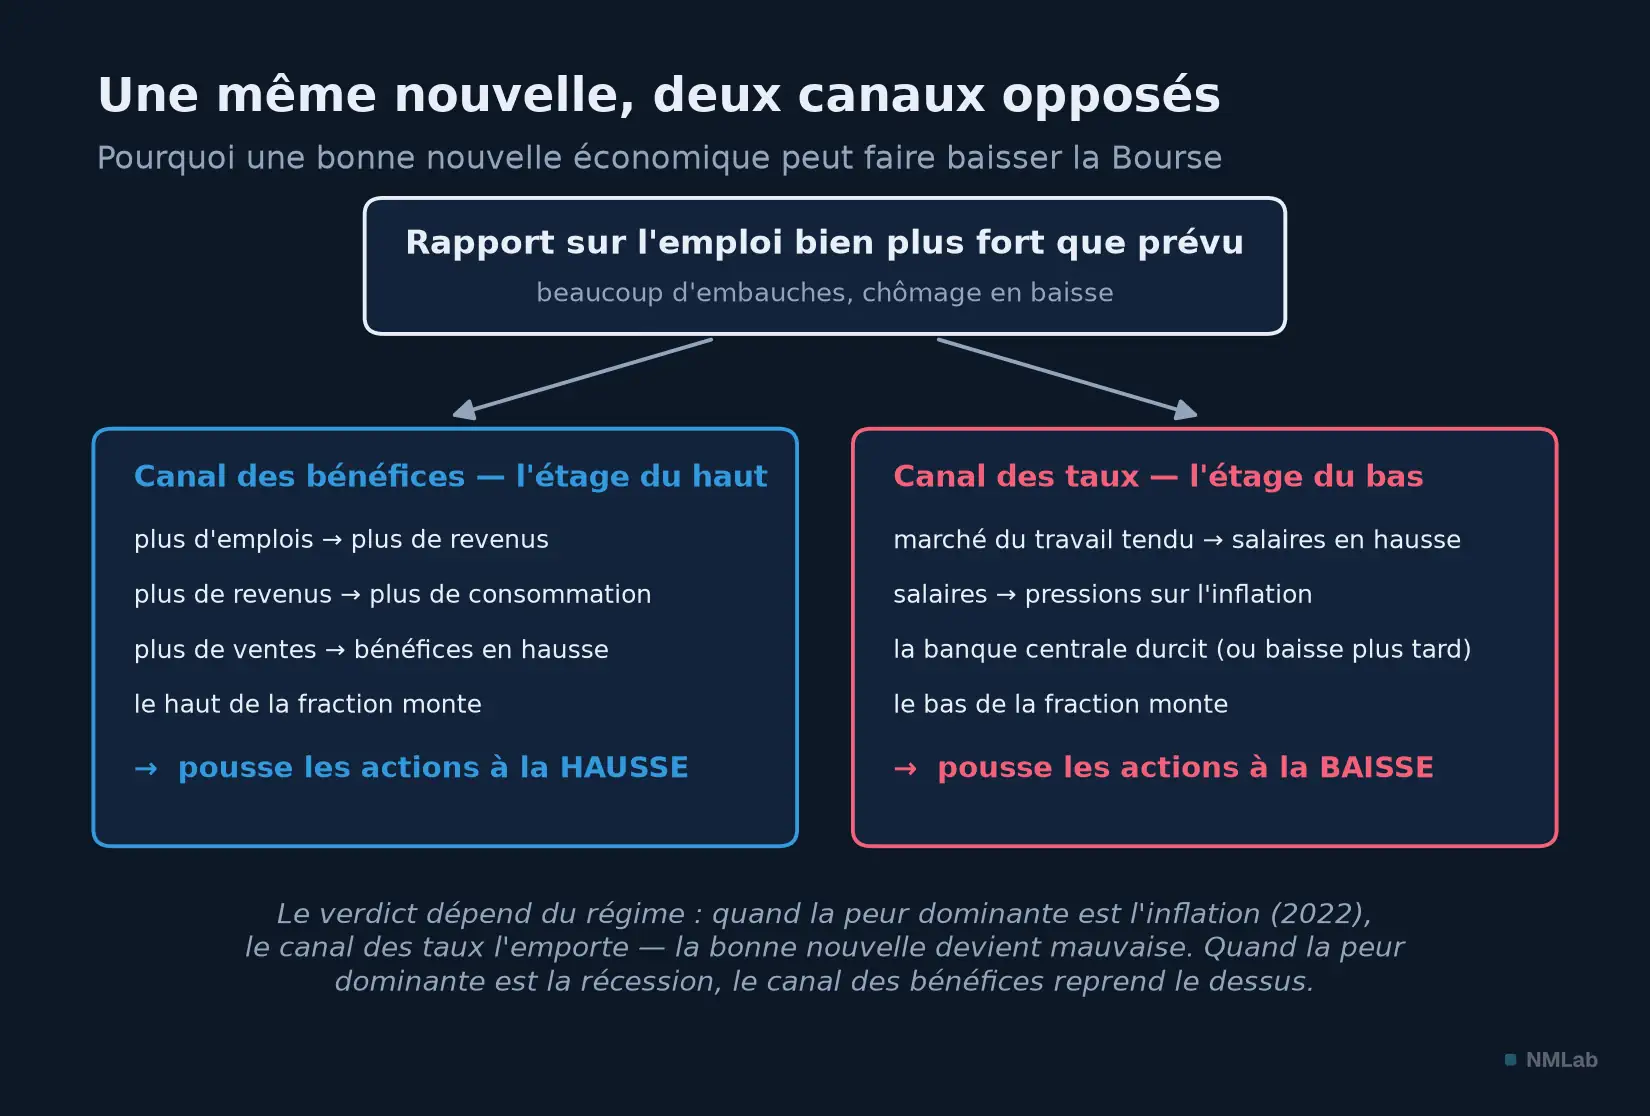
La même nouvelle emprunte deux canaux de sens opposés : elle gonfle les bénéfices espérés par le haut et menace de durcir les taux par le bas. Le verdict dépend de la peur dominante du moment.
Laquelle l'emporte ? Cela dépend du régime. John Boyd, Jian Hu et Ravi Jagannathan l'ont établi dans une étude restée fameuse : en phase d'expansion, quand la crainte numéro un est l'inflation et la riposte de la banque centrale, une montée surprise du chômage fait en moyenne monter les actions — les mauvaises nouvelles sont de bonnes nouvelles, car elles éloignent le durcissement monétaire ; en récession, quand la crainte numéro un est l'effondrement des bénéfices, la même nouvelle les fait baisser. Voilà l'énigme d'ouverture résolue : en 2022-2023, l'inflation était la terreur des marchés, le canal des taux écrasait celui des bénéfices, et un rapport trop vigoureux devenait une menace. Le marché n'était pas irrationnel ; il pesait deux canaux, et le second était le plus lourd.
Le monde extérieur : le change et le pétrole
Aucune économie n'est une île, et deux cadrans relient votre portefeuille au reste du monde. Le premier est le taux de change — le prix d'une monnaie exprimé dans une autre. Une monnaie qui s'affaiblit renchérit les importations et fabrique de l'inflation importée ; l'exportateur, lui, y gagne en compétitivité ; et tout ce que vous détenez à l'étranger change de valeur. Trois canaux au moins. Point crucial pour l'épargnant européen : détenir des actions américaines, c'est empiler deux paris — celui sur les entreprises, et celui, souvent ignoré, sur le dollar. Une année où Wall Street monte de 10 % pendant que le dollar perd 10 % contre l'euro est une année blanche pour un portefeuille non couvert. Le rôle si particulier du dollar — monnaie du commerce et de la dette du monde — occupera un module entier.
Le second cadran extérieur est le prix de l'énergie, le pétrole en tête. Il est à la fois un coût de production diffus — transport, plastiques, engrais, électricité — et une composante directe du panier des ménages, à la pompe comme au chauffage. C'est pourquoi les grands chocs pétroliers cumulent les deux maux : ils poussent l'inflation vers le haut et l'activité vers le bas, l'argent parti dans l'essence ne se dépensant plus ailleurs. Les années 1970 en furent la démonstration historique, et la flambée qui a suivi l'invasion de l'Ukraine en 2022 en a donné une réplique — l'un des carburants du pic d'inflation de notre fil rouge.
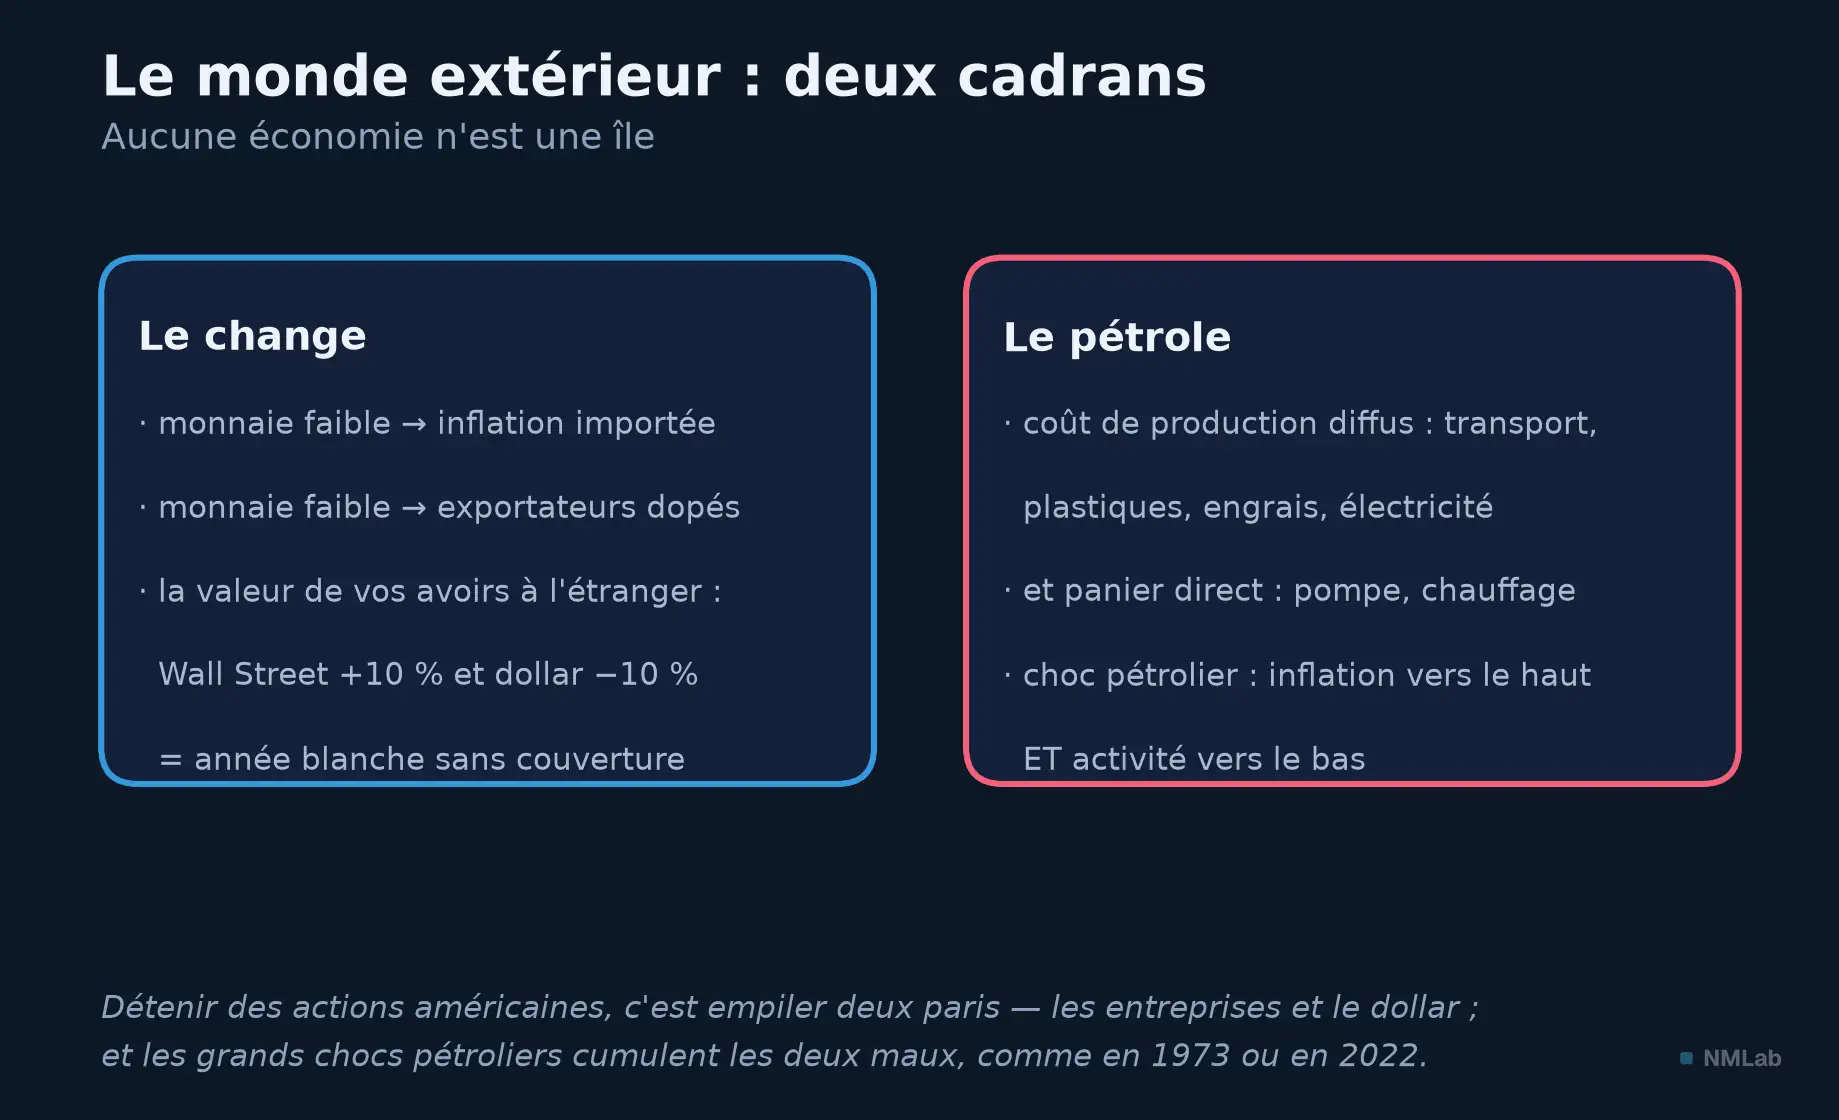
Le change joue sur trois tableaux — prix importés, exportateurs, avoirs à l'étranger — et le pétrole sur deux : l'inflation qu'il pousse, l'activité qu'il freine.
Aucun cadran ne se lit seul
Présenter les variables une à une était nécessaire ; en rester là serait les trahir. En équilibre général, tout est le reste de tout : la croissance crée des emplois, l'emploi nourrit les salaires, les salaires alimentent l'inflation, l'inflation dicte la conduite de la banque centrale, la banque centrale fixe les taux — et les taux freinent ou stimulent la croissance. La boucle tourne sans fin. Le tableau de bord n'est pas une collection de cadrans indépendants : c'est un seul mécanisme vu sous six angles.
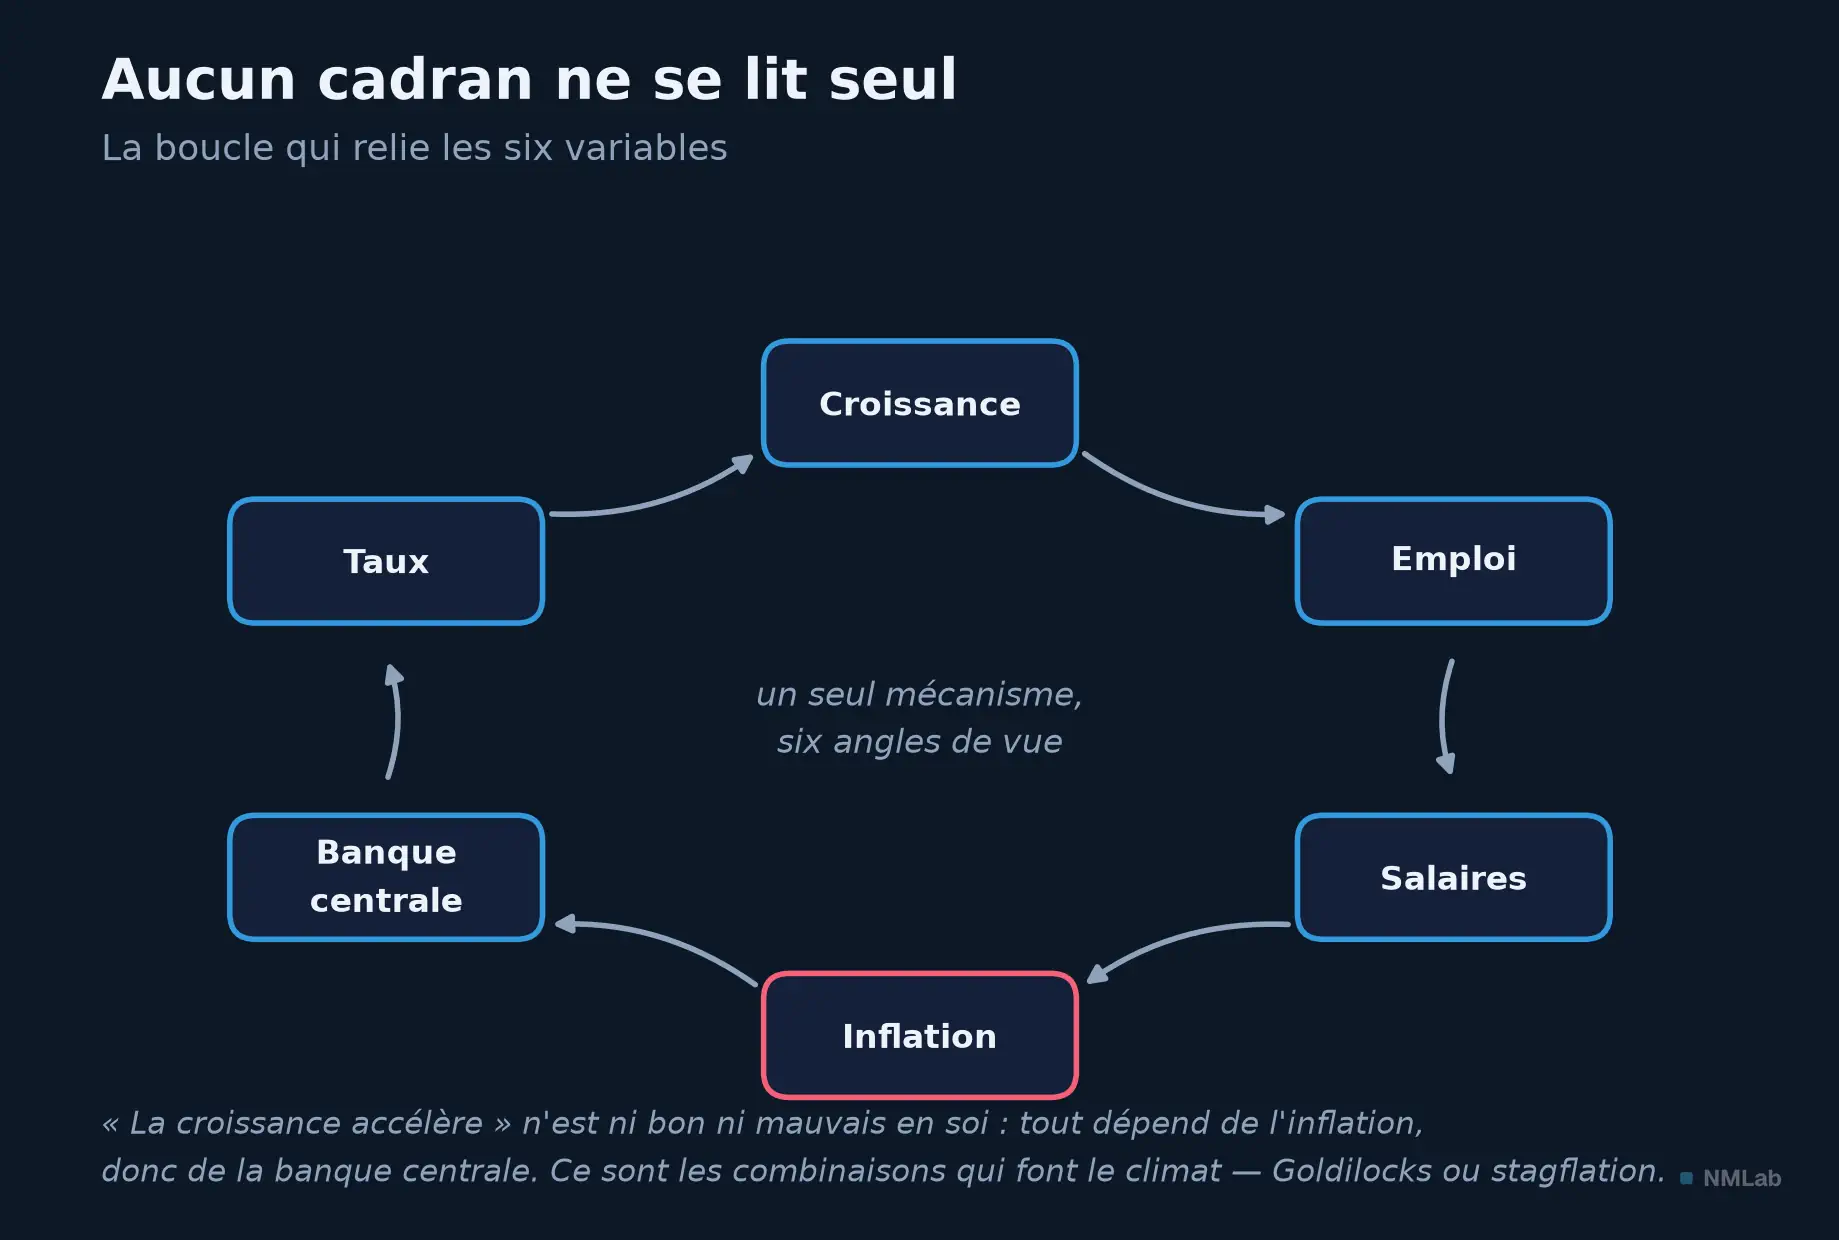
Chaque cadran alimente le suivant, et les taux reviennent sur la croissance : six angles, un seul mécanisme.
D'où la leçon de méthode du chapitre : un cadran isolé ne livre jamais de verdict. « La croissance accélère » n'est ni une bonne ni une mauvaise nouvelle en soi — tout dépend de ce que fait l'inflation au même moment, donc de ce que fera la banque centrale. Ce sont les combinaisons qui définissent le climat des marchés : croissance solide et inflation sage, c'est l'air le plus respirable pour un portefeuille ; croissance faible et inflation forte — la stagflation —, le plus irrespirable, qui n'épargne ni actions ni obligations. Un module entier sera consacré à ces régimes. Retenons le réflexe : jamais un chiffre seul, toujours le tableau d'ensemble.
La surprise, pas le niveau
Reste une dernière pièce, sans laquelle le panorama induirait en erreur — le chapitre 2 l'a posée en principe ; voici ce qu'elle fait à chacun des six cadrans. Puisque les marchés vivent d'anticipations, tout ce qui est prévisible est déjà dans les prix : croissance attendue, inflation attendue, baisses de taux attendues. Ce qui fait bouger les prix un jour d'annonce, ce n'est donc pas le chiffre — c'est l'écart entre le chiffre et le consensus, la moyenne des prévisions des économistes, connue de tous avant chaque annonce.
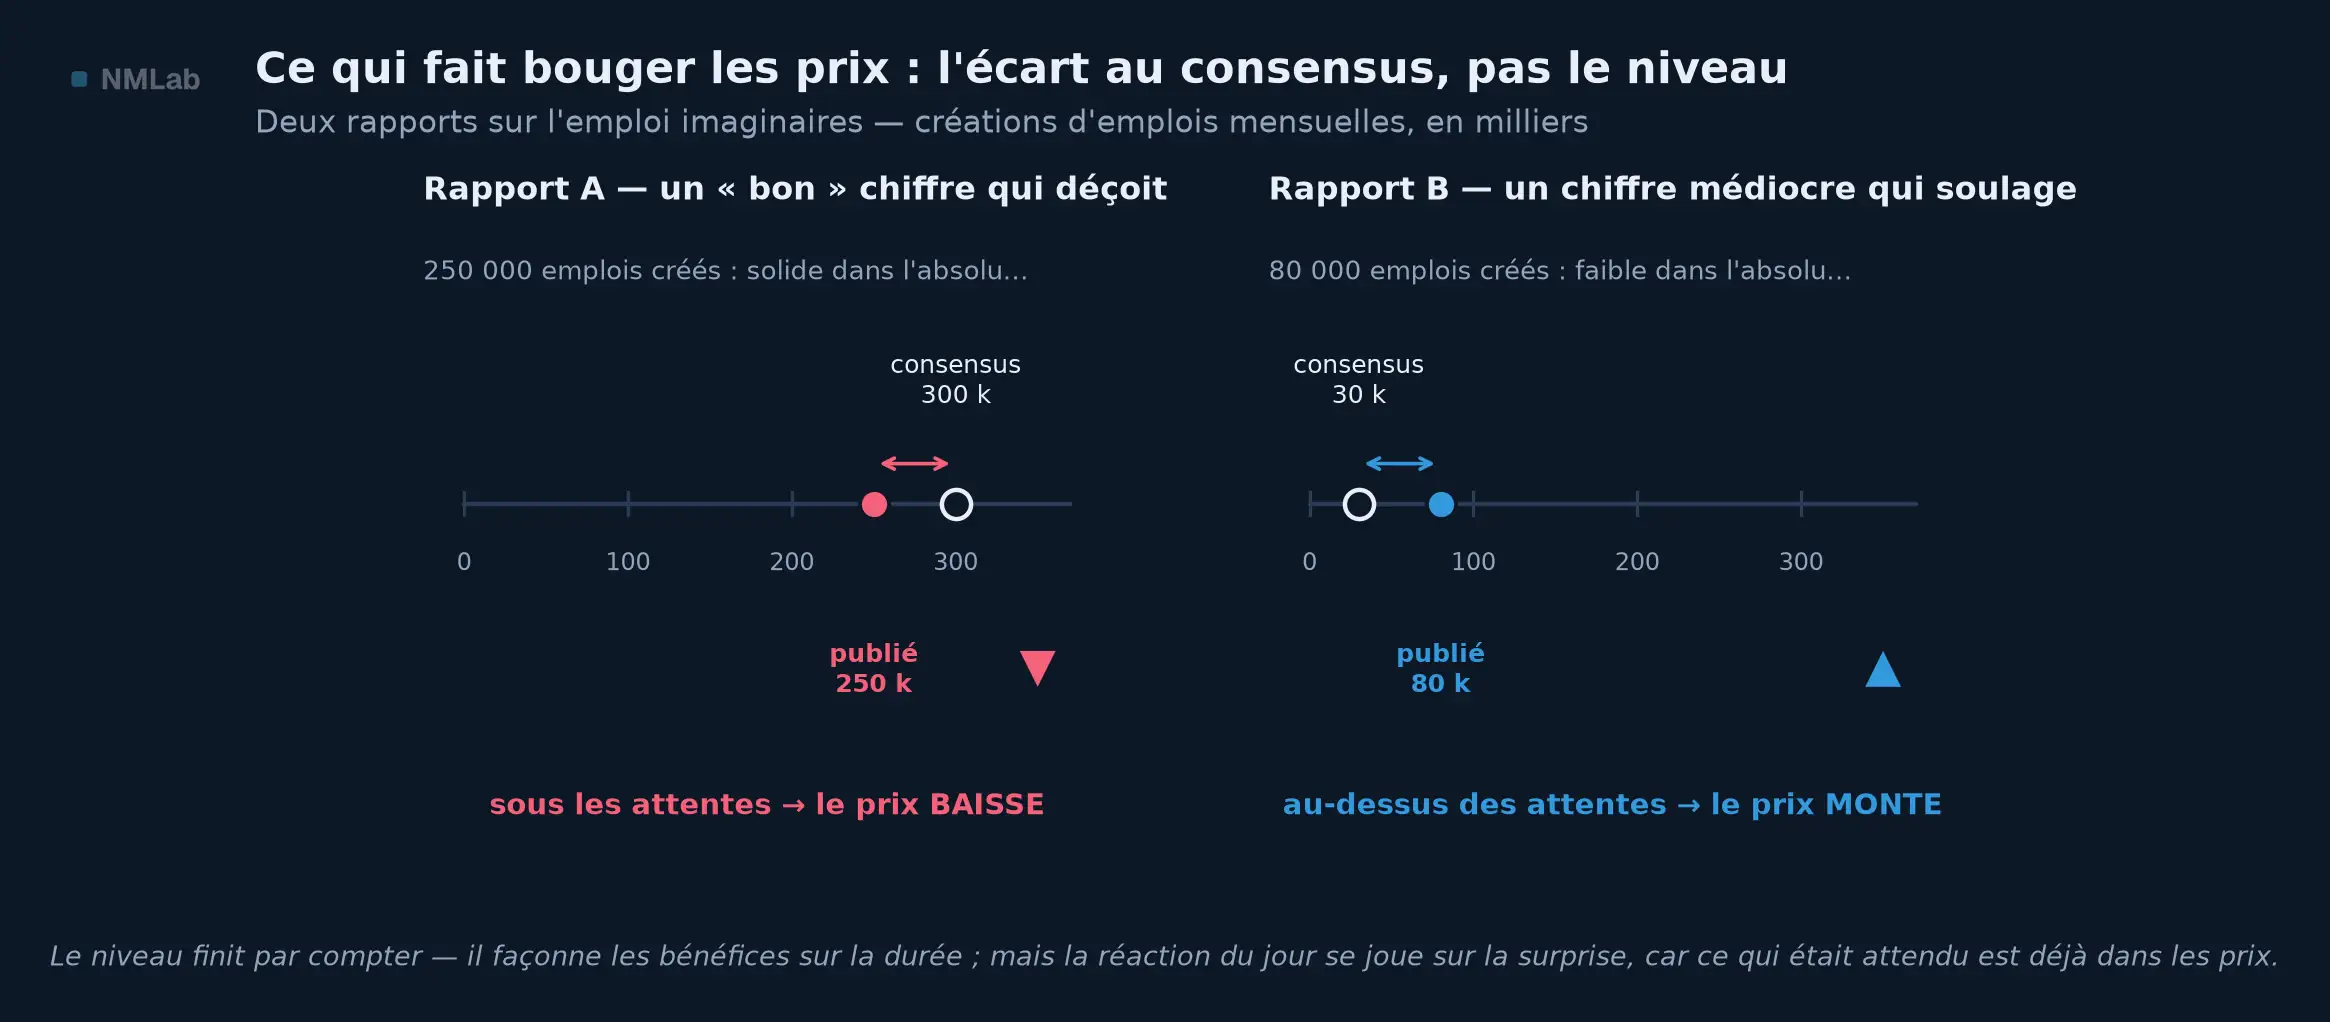
Un « bon » chiffre sous les attentes fait baisser les prix ; un chiffre médiocre au-dessus les fait monter. Le niveau finit par compter, mais la réaction du jour se joue sur la surprise : ce qui était attendu était déjà payé.
Conséquence pratique, qui rejoint la leçon d'humilité du deuxième chapitre : ce panorama n'invite pas à parier sur les annonces. Dans la seconde qui suit la publication, des machines ont déjà traité le chiffre, et le consensus reflétait déjà l'intelligence collective des professionnels : l'épargnant arrive après la bataille. L'intérêt du tableau de bord est ailleurs — non pas deviner la météo de 14 h 30, mais comprendre le climat : le régime en cours, ce que les prix supposent déjà, où votre portefeuille est vulnérable.
Ce que l'investisseur doit en retenir
De ce tour d'horizon, trois réflexes à emporter.
Le premier : toute nouvelle macroéconomique se lit avec la fraction. Devant n'importe quel titre — « la croissance surprend », « l'inflation rebondit », « la banque centrale marque une pause » —, posez les deux mêmes questions : quel étage cela touche-t-il ? et lequel des deux effets domine dans le régime du moment ? Ce simple algorithme dissipe l'essentiel de la confusion — à commencer par le paradoxe des bonnes nouvelles qui font baisser la Bourse.
Le deuxième : distinguez la surprise du niveau, car ils travaillent à des horizons différents. La surprise fait la réaction du jour ; le niveau et la durée font les rendements des années. Une inflation qui surprend de 0,2 point agite une séance ; une inflation installée deux points au-dessus des taux ronge un patrimoine décennie après décennie. L'épargnant de long terme peut ignorer la première ; il ne peut pas ignorer la seconde.
Le troisième : lisez le tableau de bord en système, jamais cadran par cadran. Les six variables sont les organes d'un même corps — et au centre siège la banque centrale, qui observe les mêmes cadrans que vous et dont la réaction fait partie du jeu. C'est pour cela qu'un chiffre identique peut être bon une année et mauvais la suivante : ce n'est pas le chiffre qui a changé, c'est le régime.
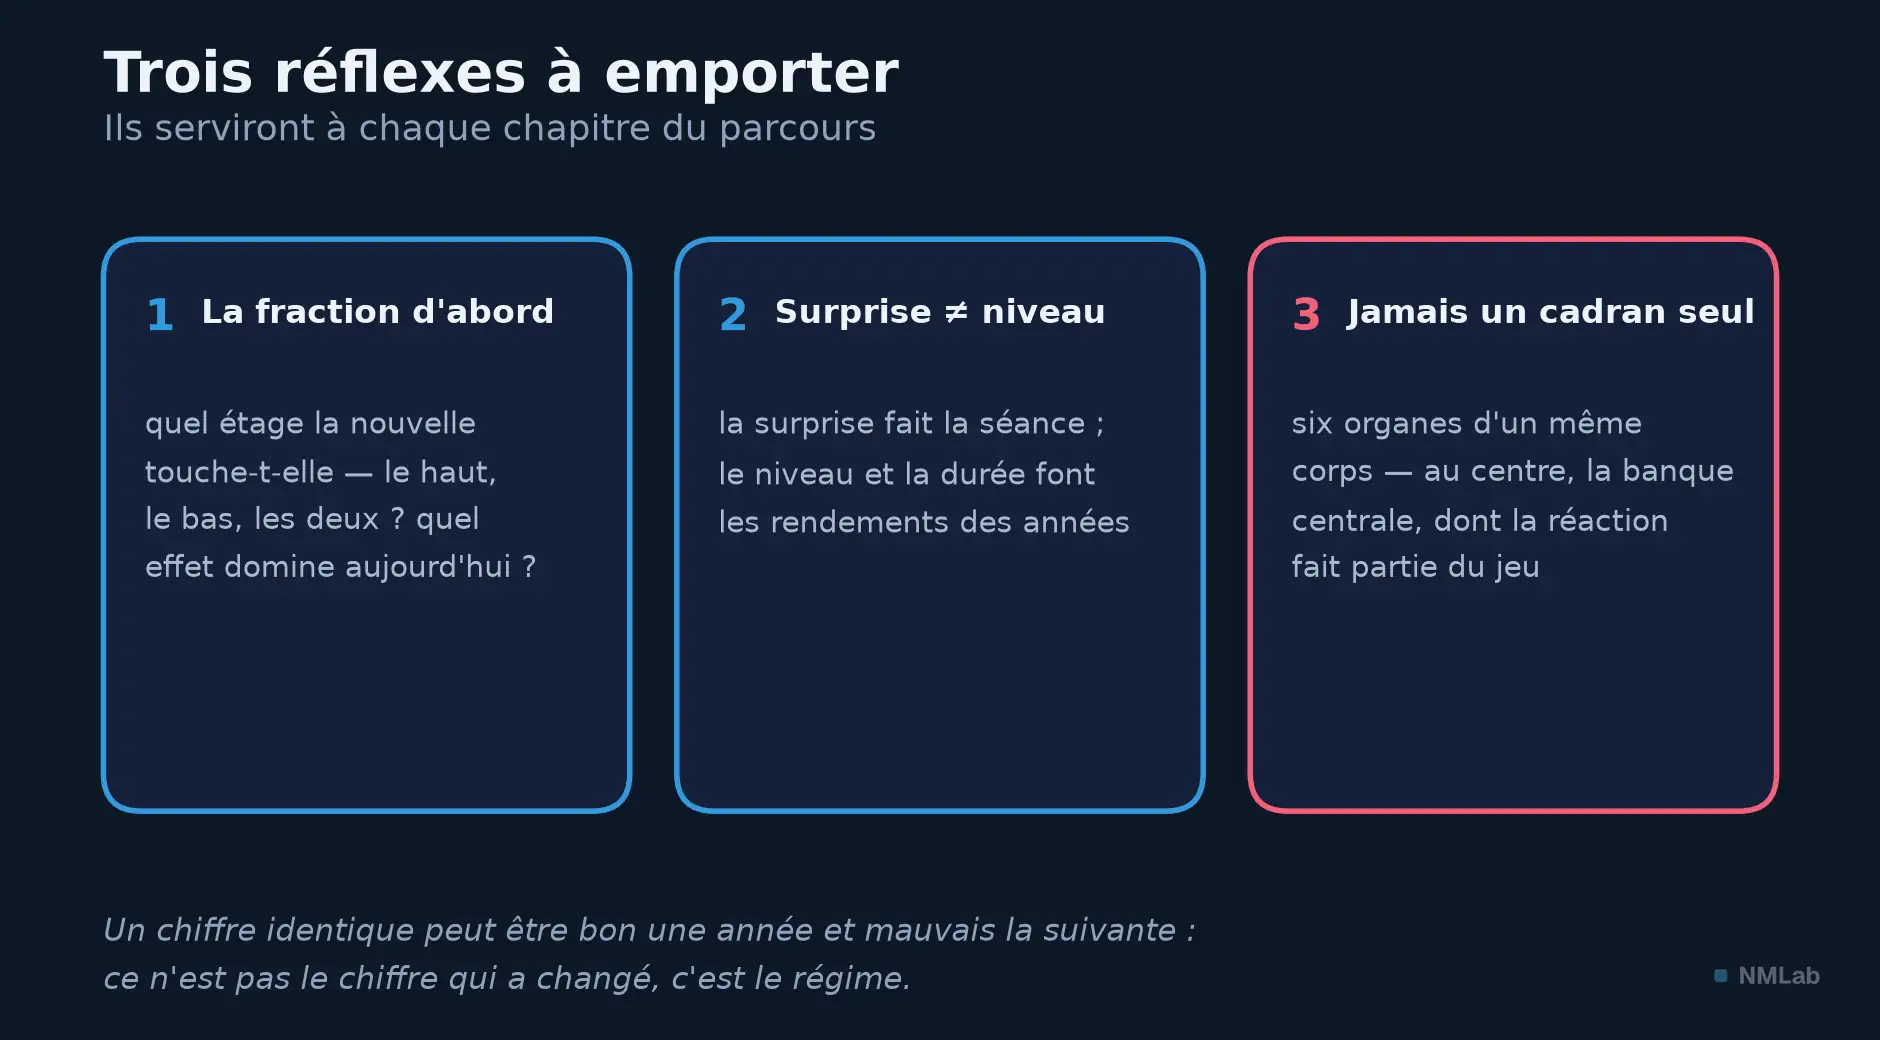
La fraction d'abord, la surprise contre le niveau, jamais un cadran seul.
À retenir
- Six cadrans, pas davantage — Croissance, inflation, taux d'intérêt, emploi, banque centrale, change et énergie en toile de fond : cette poignée de variables commande l'essentiel des mouvements de vos placements.
- Tout se lit avec la fraction — La croissance nourrit le haut ; les taux, gravité universelle des prix d'actifs, commandent le bas ; l'inflation — le voleur silencieux qui réveille tout le reste — et l'emploi touchent les deux étages.
- La main sur le thermostat — Au centre siège la banque centrale, dont le levier principal est le taux directeur ; sa réaction fait partie du jeu.
- Une bonne nouvelle peut être une mauvaise nouvelle — Quand une variable pousse les deux étages en sens contraire, le régime tranche : en 2022-2023, le canal des taux écrasait celui des bénéfices.
- La surprise, pas le niveau — Le jour de l'annonce, la réaction se joue sur l'écart au consensus ; sur la durée, les niveaux et les régimes font les rendements.
- Aucun cadran ne se lit seul — Six angles, un seul mécanisme : « La croissance accélère » n'est en soi ni bonne ni mauvaise nouvelle.
La suite du voyage
Ce chapitre clôt la mise en place : nous savons pourquoi la macroéconomie concerne l'épargnant, à quelle échelle elle raisonne, et quelles variables peuplent son tableau de bord. La carte est dressée ; il reste à explorer chaque territoire, dans l'ordre : la croissance et le PIB, puis la monnaie et sa création, l'inflation et sa mesure, enfin les taux d'intérêt sous toutes leurs facettes.
Avant d'ouvrir le premier de ces territoires, une étape s'impose. Vous avez croisé ici des points de base et des taux directeurs, du nominal et du réel, un consensus et des régimes ; les salles de marché parlent une langue dense, où chaque terme est un raccourci pour un mécanisme. Le prochain chapitre constituera ce lexique de survie : le vocabulaire essentiel de la macroéconomie financière, expliqué sans jargon. D'ici là, gardons la boussole de ce panorama : face à n'importe quelle nouvelle économique, demandez-vous toujours quel étage de la fraction elle touche — et rappelez-vous que le marché, lui, avait déjà parié sur la réponse.
Sources et références
- John Boyd, Jian Hu & Ravi Jagannathan, « The Stock Market's Reaction to Unemployment News: Why Bad News Is Usually Good for Stocks », Journal of Finance (2005) — la démonstration empirique qu'une même nouvelle sur l'emploi est bonne ou mauvaise pour les actions selon la phase du cycle.
- Warren Buffett (propos édités par Carol Loomis), « Mr. Buffett on the Stock Market », Fortune, 22 novembre 1999 — l'image des taux d'intérêt agissant sur les valorisations comme la gravité sur la matière.
- Ben Bernanke & Kenneth Kuttner, « What Explains the Stock Market's Reaction to Federal Reserve Policy? », Journal of Finance (2005) — la mesure de la réaction des actions aux décisions non anticipées de la Fed (environ +1 % pour une baisse surprise d'un quart de point).
- Irving Fisher, The Theory of Interest (1930) — la distinction entre taux nominal et taux réel et le rôle de l'inflation attendue.
- A. W. Phillips, « The Relation between Unemployment and the Rate of Change of Money Wage Rates in the United Kingdom, 1861-1957 », Economica (1958) — le lien empirique entre la tension du marché du travail et la progression des salaires.
- Arthur M. Okun, « Potential GNP: Its Measurement and Significance » (1962) — la relation statistique entre croissance et chômage, dite loi d'Okun.
- Martin Zweig, Winning on Wall Street (1986) — « Don't fight the Fed » : le poids des conditions monétaires sur les cours de Bourse.
- Données des figures : Bureau of Labor Statistics (indice des prix à la consommation, série CPIAUCSL), Réserve fédérale (borne haute du taux directeur, série DFEDTARU) et Bureau of Economic Analysis (PIB nominal GDP, bénéfices après impôts CP), via FRED.