5. Le vocabulaire essentiel de la macroéconomie financière, sans jargon
· Mis à jour le · 18 min de lecture
Ouvrez un site d'actualité financière un soir de réunion de la Réserve fédérale : « La Fed a opté pour le statu quo, mais un communiqué jugé hawkish a aplati la courbe ; les marchés, qui avaient déjà intégré le pivot, relèvent leurs anticipations de taux terminal, et le consensus table désormais sur un atterrissage en douceur. » Pour le professionnel, ces trois lignes résument l'état du monde monétaire. Pour tout le monde, c'est un mur : chaque mot semble français, la phrase glisse sans laisser prise.
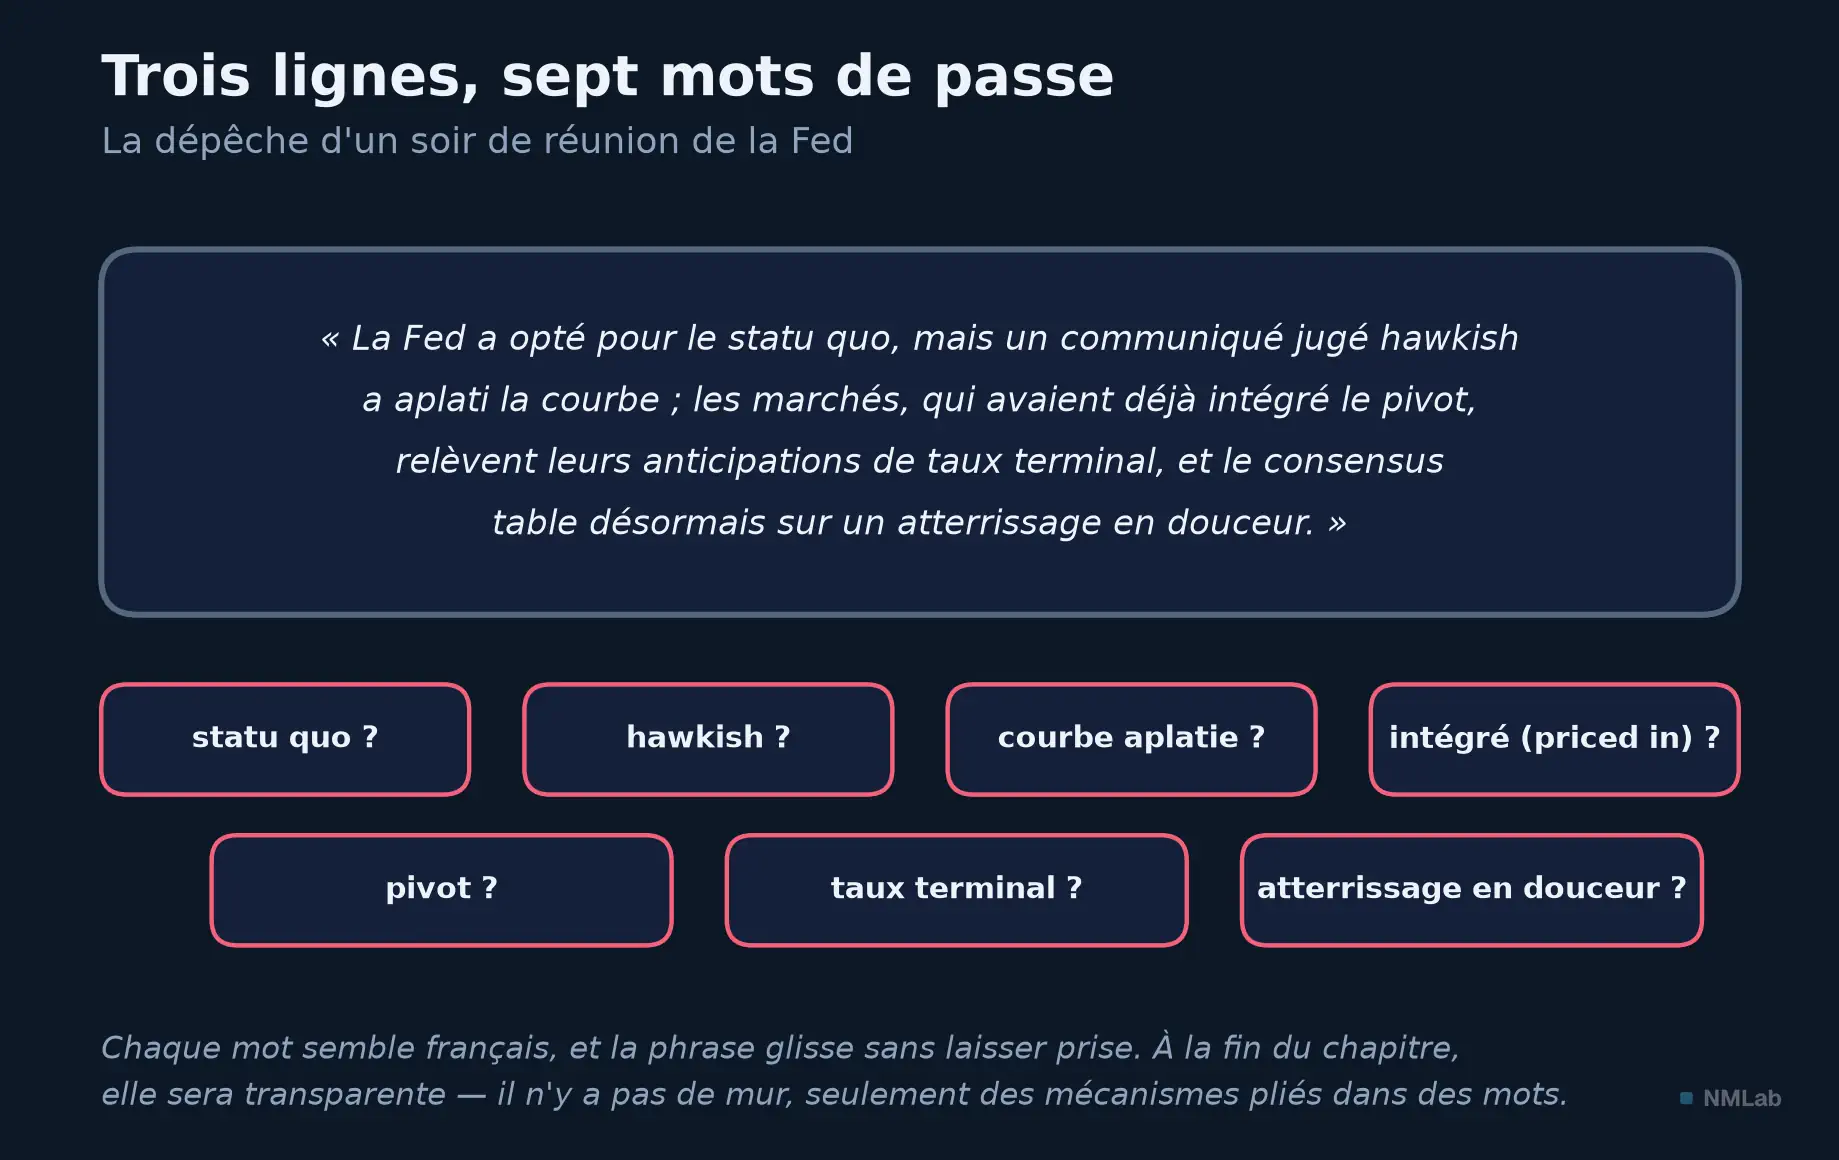
Trois lignes, sept mots de passe. À la fin du chapitre, la dépêche sera transparente.

Toutes les professions compressent leur savoir en raccourcis — un jargon légitime entre initiés. Mais le vocabulaire financier parle de votre argent, que vous ne pouvez pas vous offrir le luxe de ne pas comprendre ; et il sert parfois moins à dire qu'à impressionner. John Kenneth Galbraith l'écrivait sans détour : l'étude de la monnaie est le champ de l'économie où la complexité sert à déguiser la vérité plutôt qu'à la révéler.
Ce chapitre est né de la conviction inverse : tout cela peut se dire simplement. « Sans jargon » ne veut pas dire qu'il n'y en aura pas — il y en a partout, et vous en croiserez de plus en plus à mesure que ce parcours avance ; cela veut dire qu'aucun terme ne restera un mot de passe. Voici le lexique de survie promis — non pas un dictionnaire, mais une visite guidée par familles, de la mesure jusqu'à l'État et au monde. Près d'une centaine de termes, mais la plupart vont par paires et découlent d'une poignée de mécanismes. Gardez à portée de main la fraction du premier chapitre — revenus futurs au numérateur, taux d'actualisation au dénominateur : elle est la grammaire de cette langue. À la fin, nous relirons la dépêche de l'ouverture.
Repères — Niveau : Fondations · Prérequis : chapitre 1
À la fin de ce chapitre, vous saurez :
- déplier n'importe quel terme de jargon en le mécanisme qu'il compresse ;
- ne plus confondre désinflation et déflation, dette et déficit, nominal et réel ;
- relire une dépêche de banque centrale sans la traduire mot à mot.
Le jargon : une compression, pas une intelligence
Un terme technique n'est qu'un mécanisme plié dans un mot. « Inversion de la courbe » compresse en quatre mots une histoire complète — des taux courts qui dépassent les taux longs parce que le marché anticipe des baisses. Qui connaît l'histoire gagne du temps ; qui ne la connaît pas n'entend qu'un mot de passe. Le savoir est dans le mécanisme, pas dans le vocabulaire.
D'où la règle de tout ce chapitre : face à un terme obscur, ne demandez pas ce que le mot veut dire, demandez ce qu'il compresse. Toute explication honnête doit pouvoir se déplier en gestes simples — qui achète, qui vend, quel étage de la fraction bouge. Si elle ne se laisse jamais déplier, le problème ne vient pas de vous : George Orwell en avait fait un principe en 1946 — le grand ennemi du langage clair est l'insincérité.
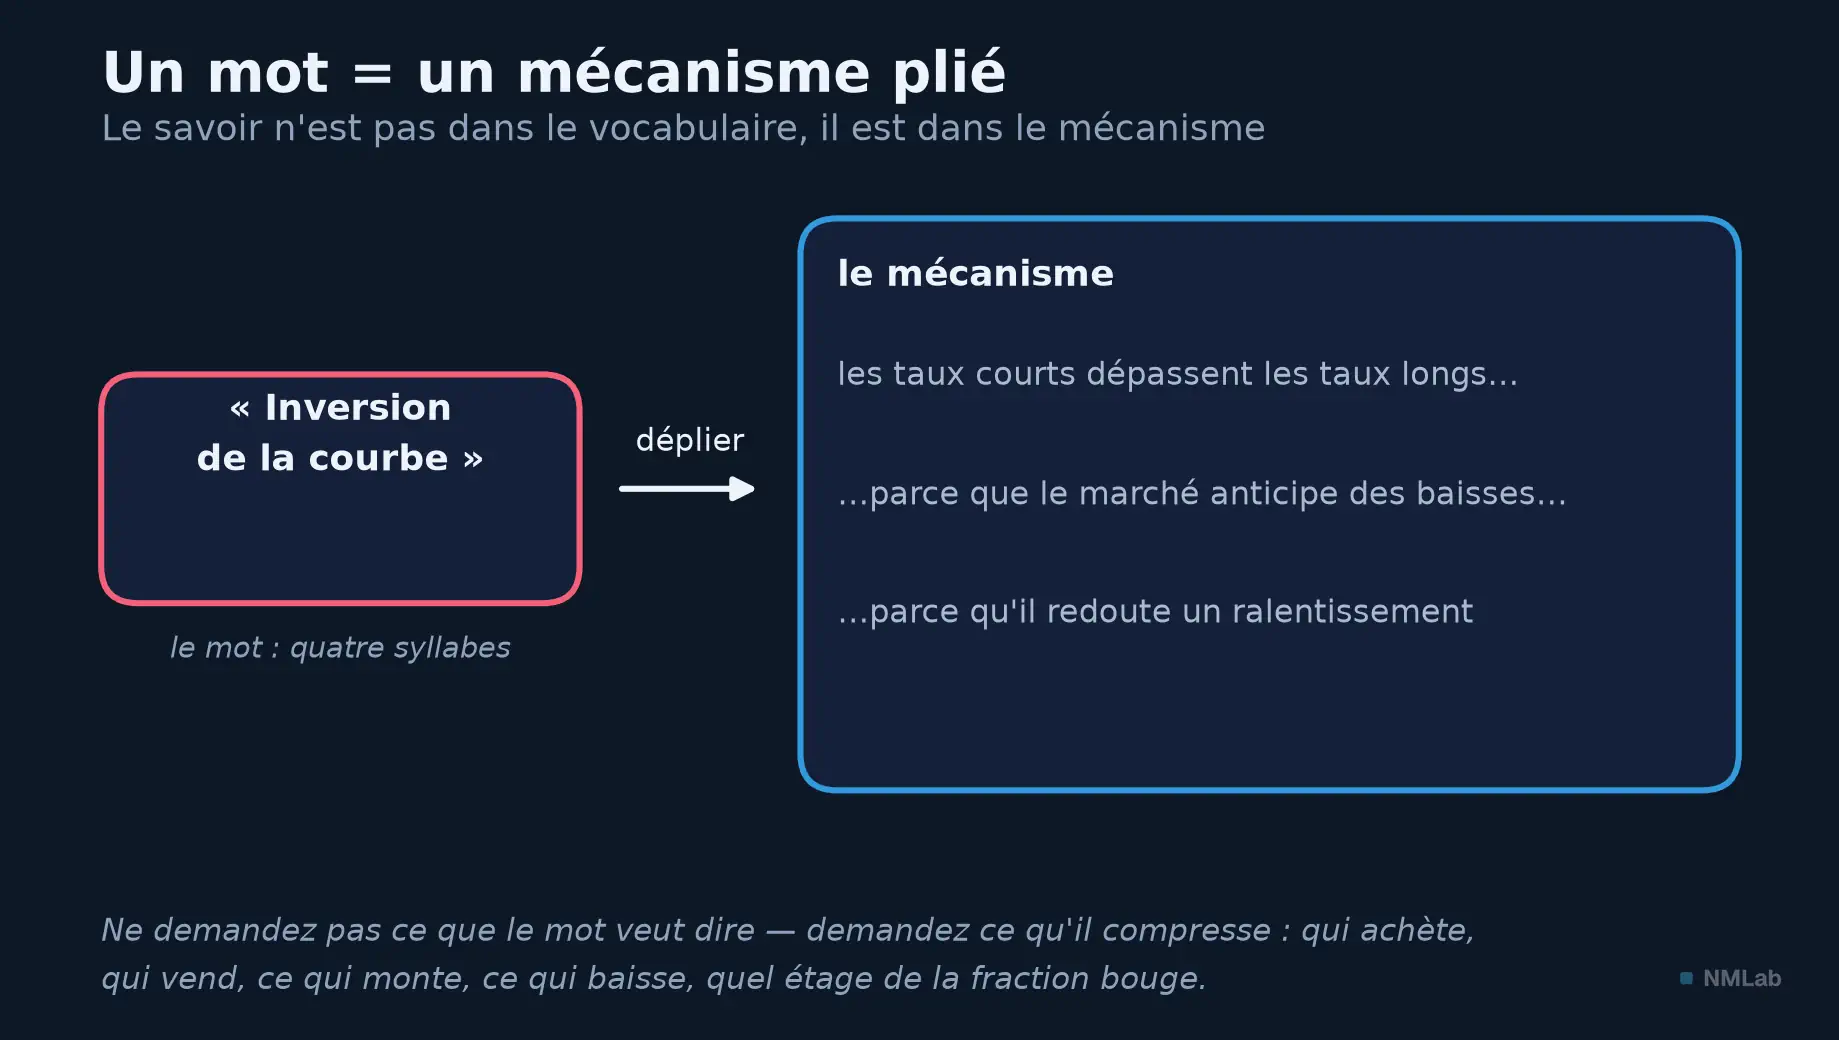
Le mot gagne du temps à qui connaît l'histoire. Toujours déplier.
Les mots de la mesure : niveau, variation et points de base
Commençons par la famille la plus piégeuse : les mots qui disent comment on lit un chiffre. Un indicateur est une série statistique publiée à intervalle régulier. Face à n'importe lequel, la première question n'est jamais « combien ? » mais « parle-t-on du niveau, ou de la variation ? ». Quand un titre annonce que « l'inflation baisse », il dit que les prix montent moins vite : l'inflation est déjà une variation, sa baisse est un ralentissement de la hausse. Entre 2022 et 2025, l'inflation américaine est ainsi retombée de près de 9 % vers 2 à 3 %, sans qu'un seul mois ne voie le niveau des prix reculer.
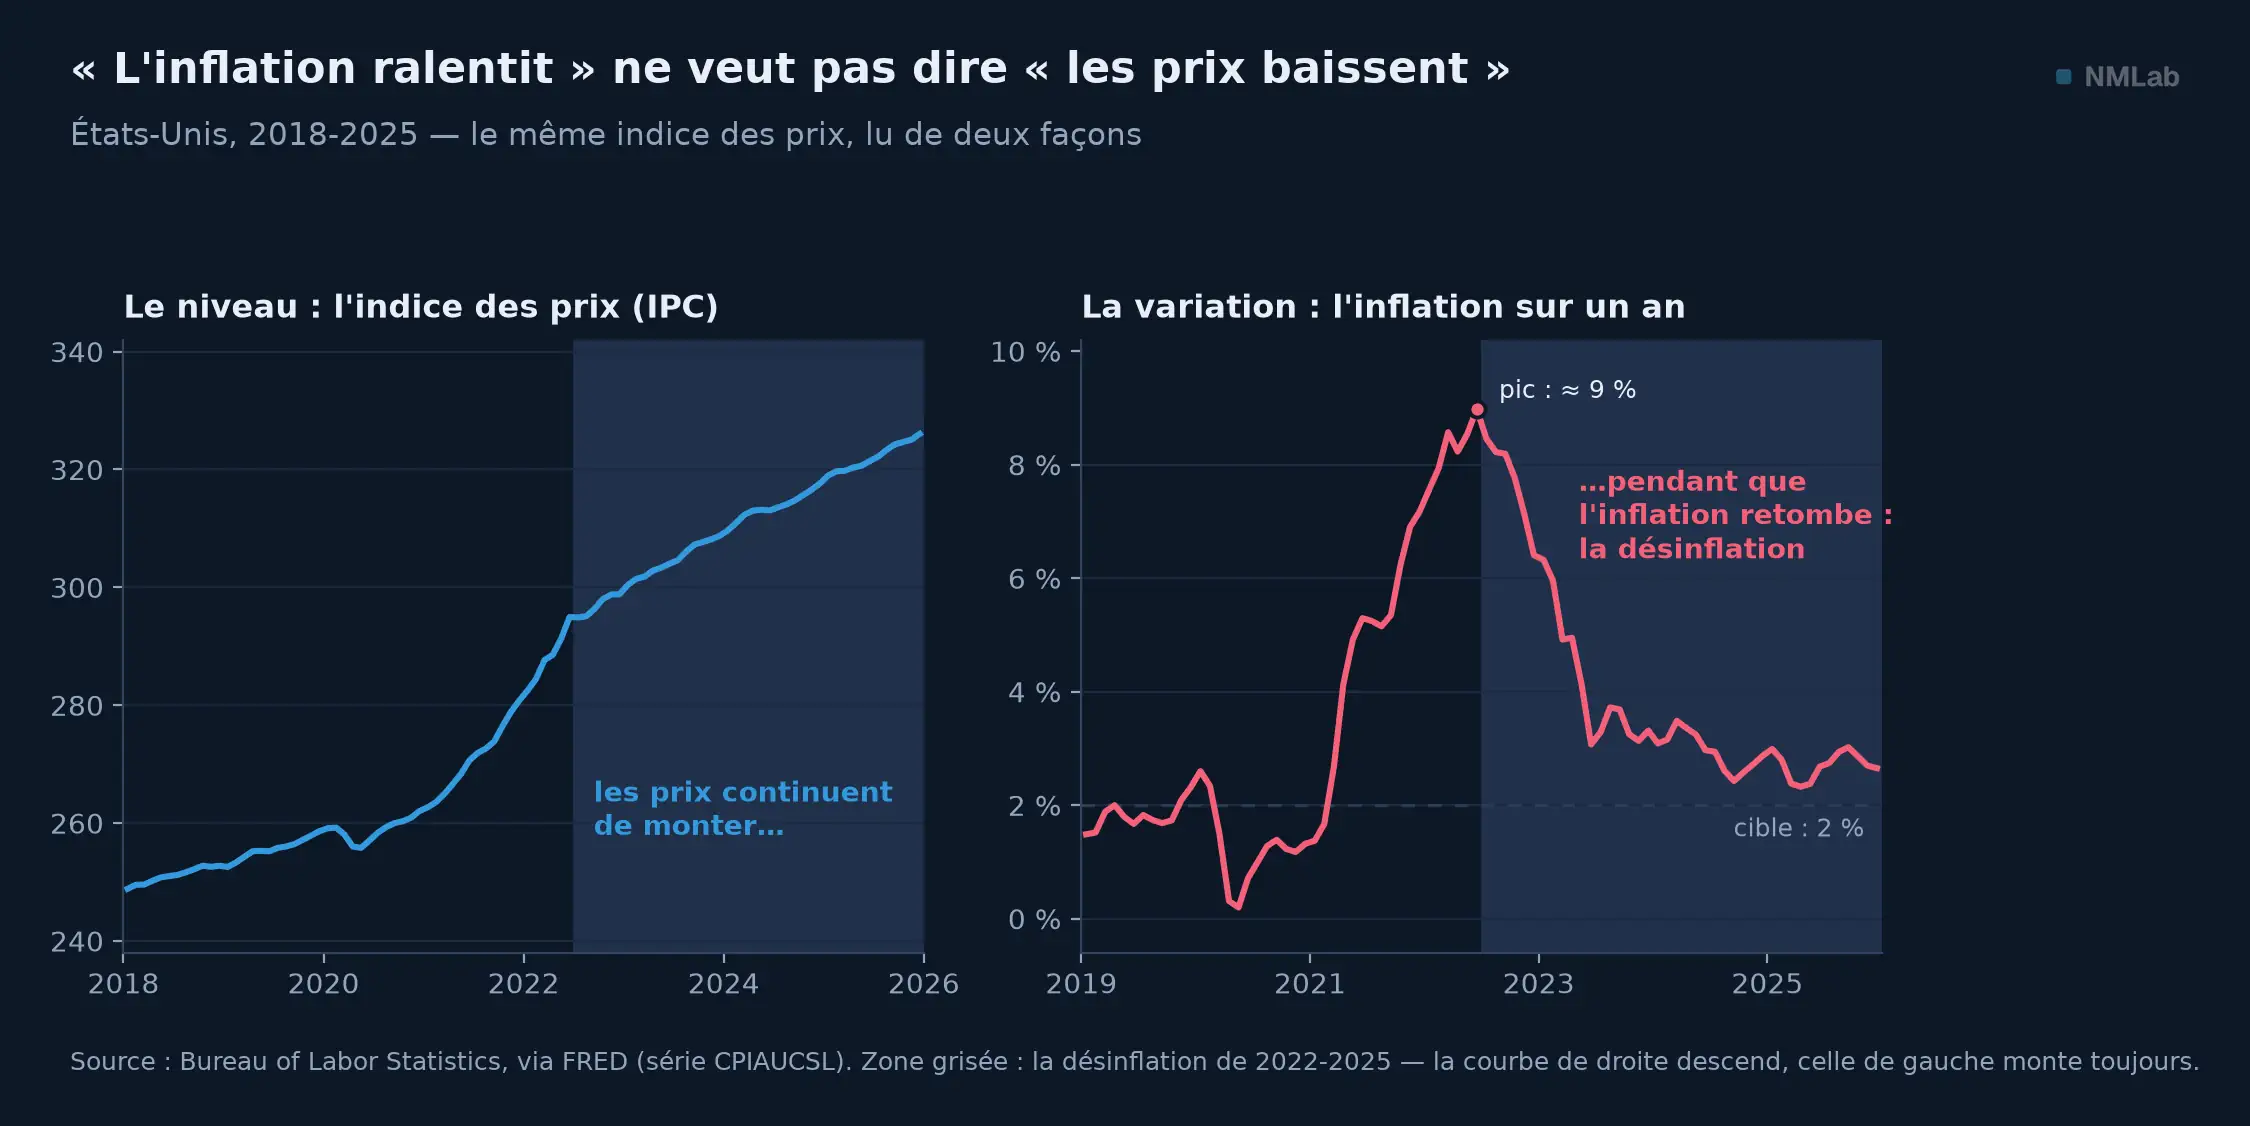
Le même indice, lu de deux façons : à droite, l'inflation retombe après 2022 — la désinflation ; à gauche, le niveau des prix ne redescend jamais.
Quelques compagnons de lecture. Le glissement annuel compare un mois au même mois de l'année précédente — le « sur un an » des dépêches — quand le rythme annualisé extrapole la tendance récente sur douze mois. Les séries qu'on vous montre sont souvent corrigées des variations saisonnières — nettoyées des à-coups qui reviennent chaque année à la même date — et leurs premières estimations seront révisées, parfois jusqu'à changer le signe d'un trimestre ; nous y reviendrons au prochain chapitre.
Reste l'unité des salles de marché : le point de base, un centième de point de pourcentage. « Relever les taux de 25 points de base », c'est les monter d'un quart de point — de 4,00 % à 4,25 %. Le vocabulaire corrige une vraie ambiguïté, « les taux montent de 0,5 % » pouvant désigner un demi-point ou une hausse de 0,5 % en proportion. De même, un taux qui passe de 2 % à 3 % monte d'un point de pourcentage, mais de moitié en proportion — certains gros titres jouent sur les deux lectures.
Nominal et réel : la paire la plus importante du lexique
S'il ne fallait retenir qu'une paire de mots, ce serait celle-ci. Une grandeur est nominale quand elle est exprimée en euros courants, tels qu'ils s'affichent sur votre relevé bancaire. Elle est réelle quand elle est corrigée de l'inflation, c'est-à-dire convertie en pouvoir d'achat : non pas « combien d'euros ? », mais « combien de caddies, de loyers ? ». La distinction, formalisée par Irving Fisher, tient en une soustraction : le rendement réel est le rendement nominal moins l'inflation.
Votre vie financière s'affiche en nominal et se vit en réel. Un livret à 3 % « rapporte », dit le relevé ; si l'inflation est à 5 %, il appauvrit de deux points de pouvoir d'achat par an. C'est le voleur silencieux du panorama : le taux réel négatif.
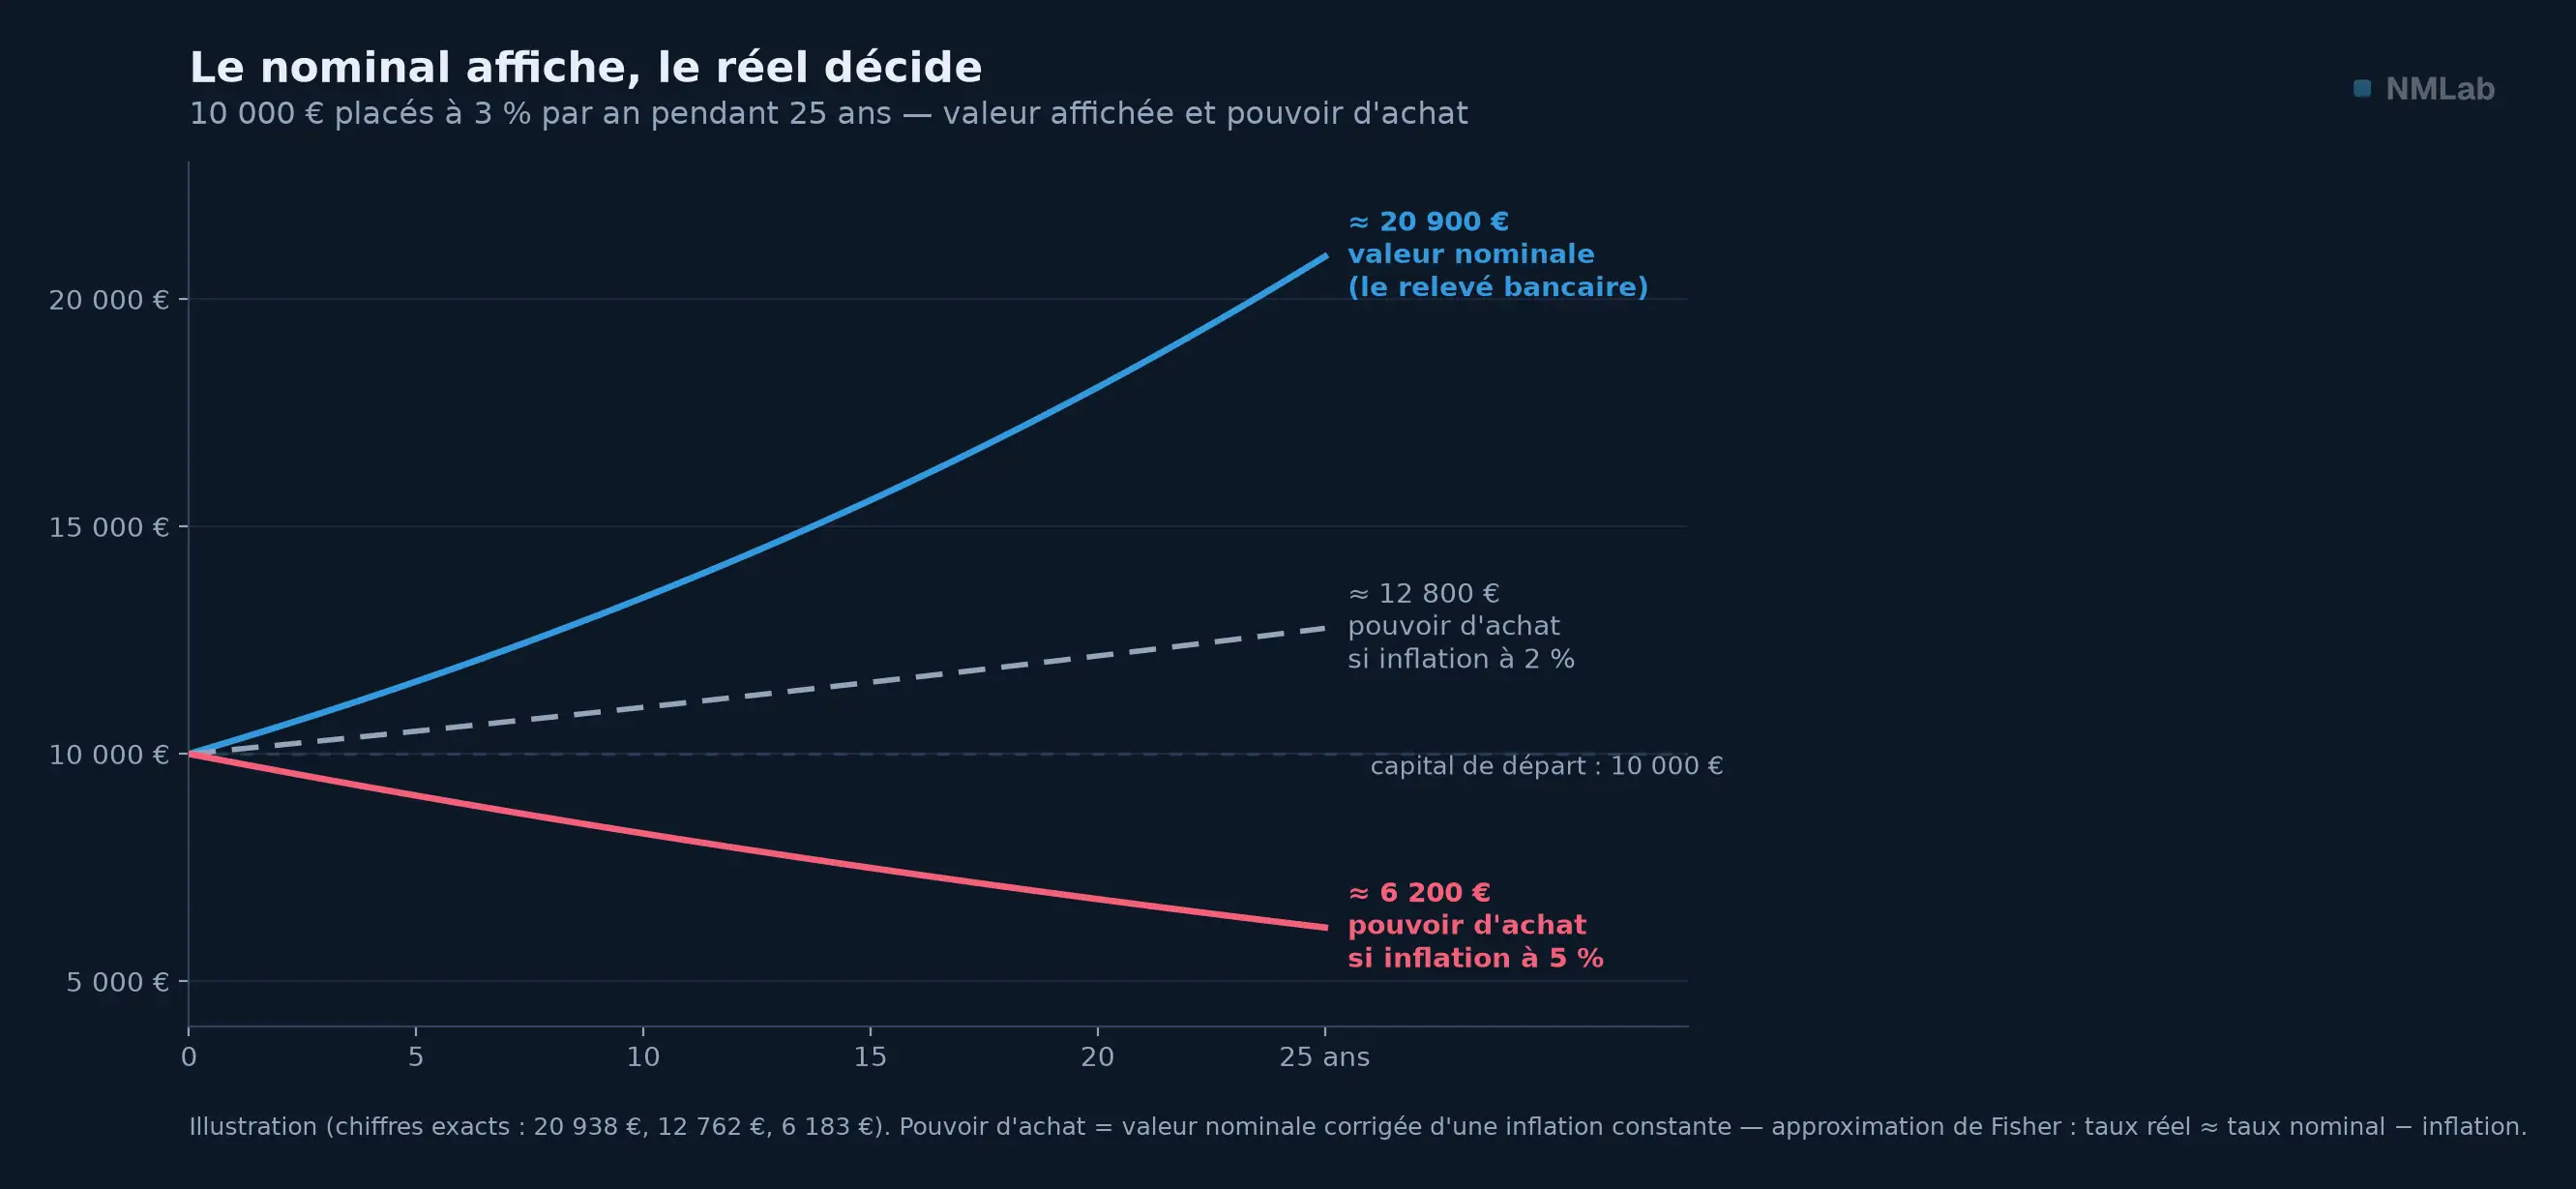
Trois histoires pour un placement à 3 %. Avec 2 % d'inflation, le pouvoir d'achat progresse ; avec 5 %, il fond vers 6 200 € : le compteur monte, la richesse descend.
Vous verrez la paire partout. Une augmentation de 3 % sous une inflation à 5 % est une baisse de salaire réel — l'épisode 2021-2022 l'a rappelé à des millions de ménages. La croissance ne se mesure qu'en PIB réel, seul capable de distinguer produire plus et vendre plus cher. Le taux réel, enfin, est la vraie rémunération de la patience, et les placements indexés sur l'inflation promettent précisément un rendement réel. Retenez le réflexe : devant tout chiffre, demandez-vous s'il est nominal ou réel.
Stocks et flux : la dette n'est pas le déficit
Deuxième paire structurante : le stock et le flux. Un flux se mesure par période — tant d'euros par mois ; un stock, à un instant — tant d'euros au 31 décembre. L'image canonique est la baignoire : le débit du robinet est un flux, le niveau de l'eau un stock. Tant que le robinet coule, le niveau monte — moins vite si l'on réduit le débit, mais il monte.
Cette évidence dissipe un malentendu tenace du débat public. Le déficit public est un flux : l'écart annuel entre ce que l'État dépense et ce qu'il encaisse. La dette publique est un stock : l'accumulation des déficits passés, moins les rares excédents. Quand un gouvernement annonce que « le déficit se réduit », le robinet coule moins fort ; la dette, elle, continue de monter.
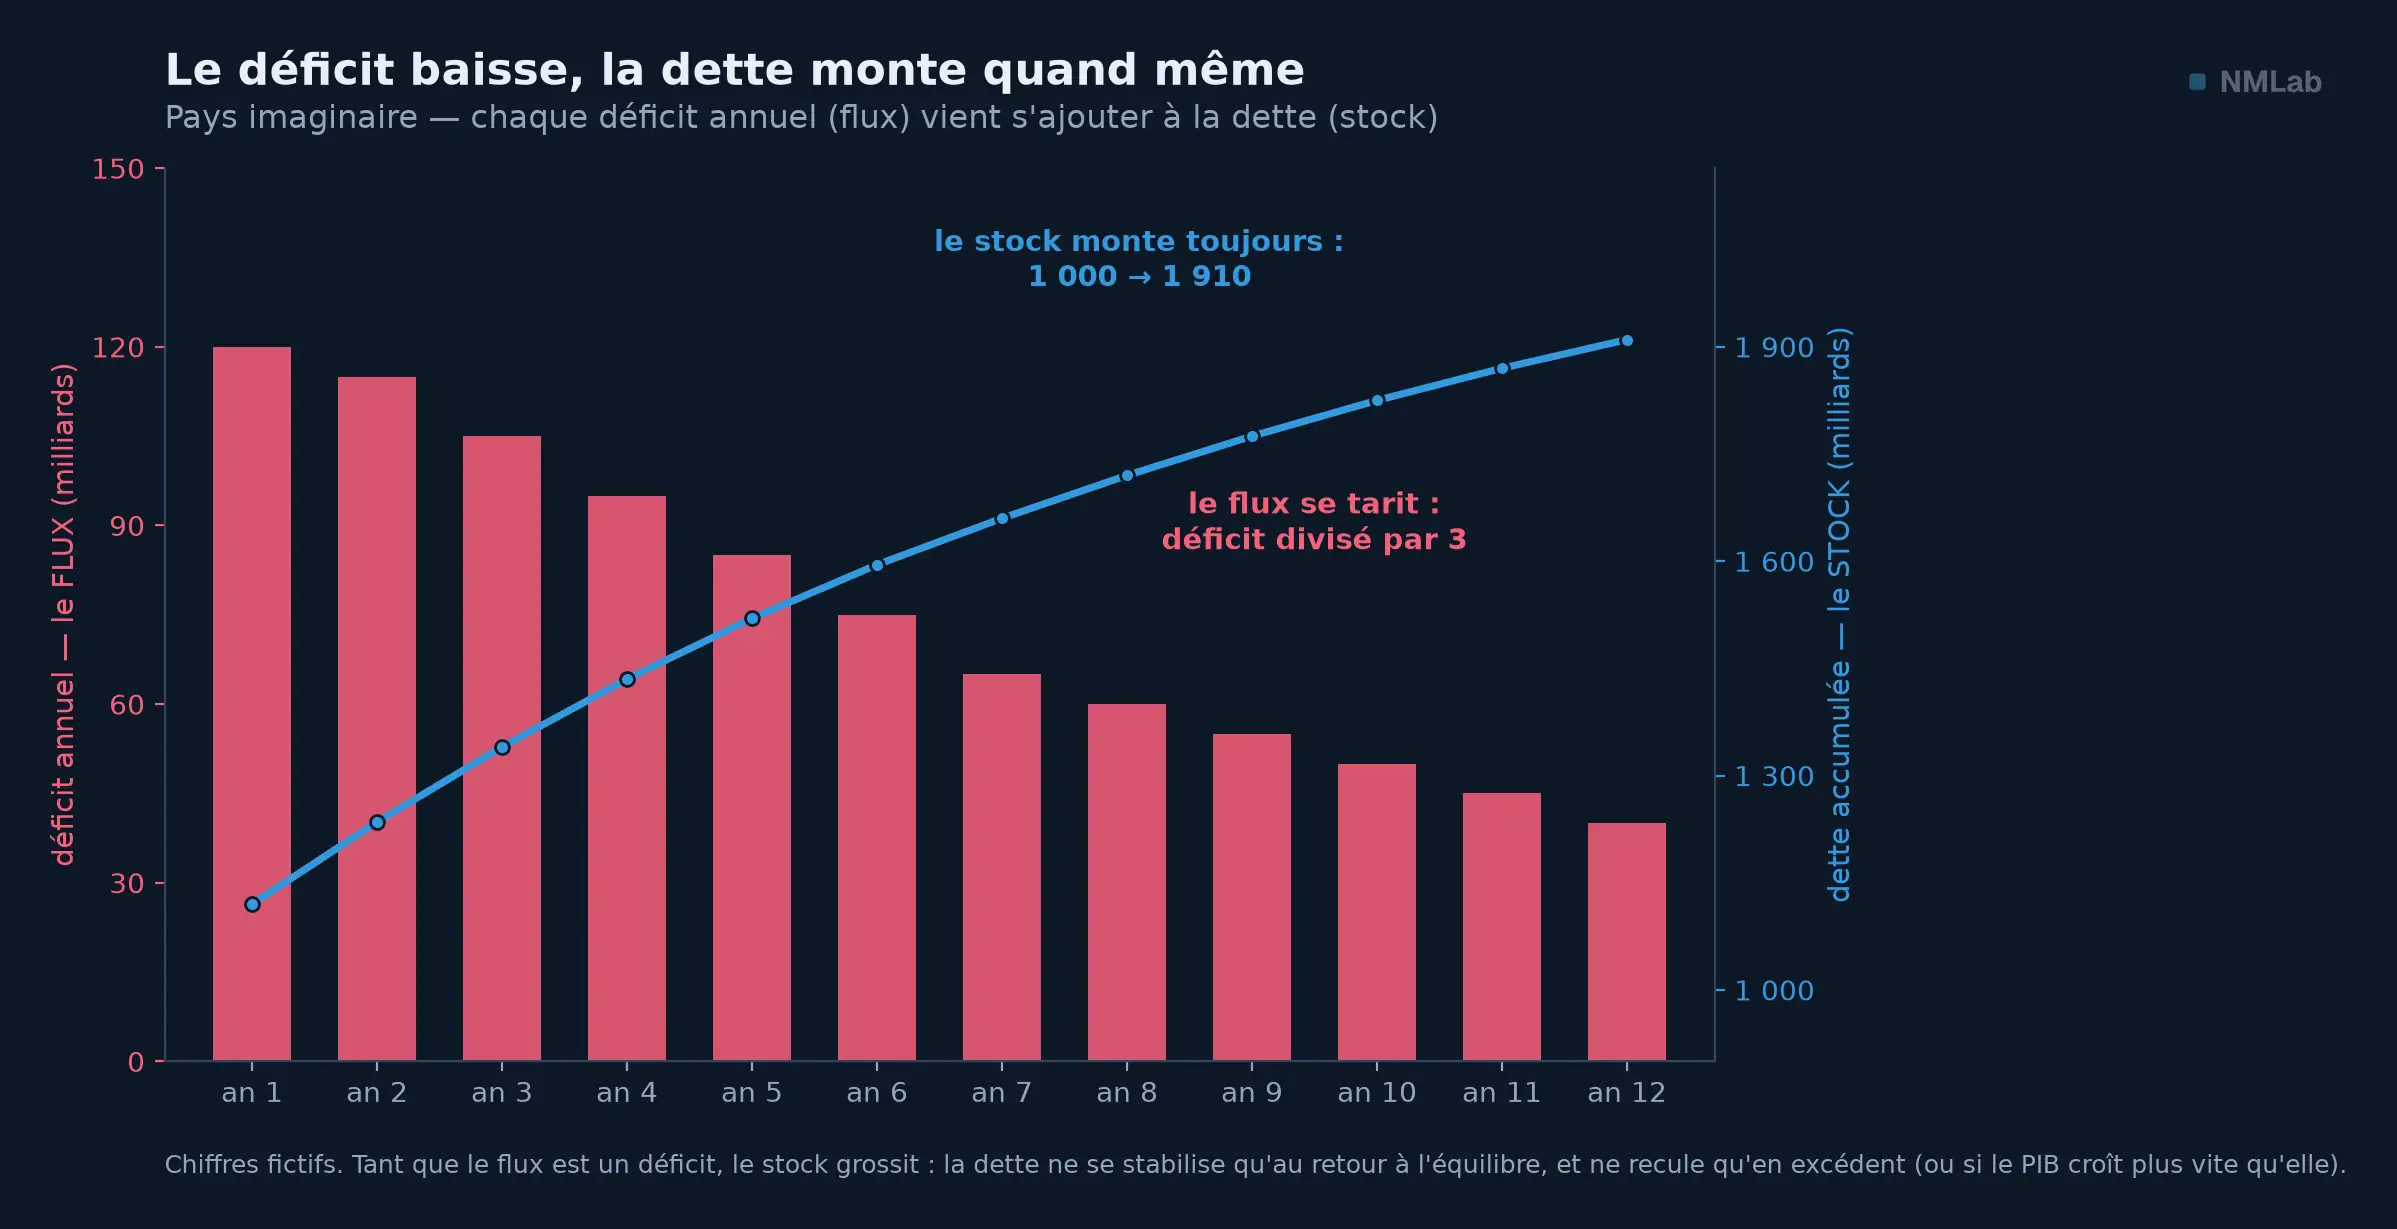
Le flux est divisé par trois ; le stock grossit pourtant de moitié, car un déficit réduit reste un déficit. La dette ne recule qu'en excédent — ou quand le PIB croît plus vite qu'elle.
La paire éclaire bien au-delà. Votre revenu est un flux, votre patrimoine un stock, votre épargne le flux qui les relie. La balance commerciale — exportations moins importations — est un flux. Et une dette « à 110 % du PIB » compare un stock à un an de flux : un ménage qui doit 1,1 année de revenu à sa banque.
Les mots du cycle : de l'expansion à l'atterrissage
L'économie respire. Le cycle économique enchaîne l'expansion — l'activité croît —, le pic, la contraction — elle recule —, le creux, puis la reprise. Quand l'expansion s'essouffle sans s'inverser, on parle de ralentissement ; quand la demande excède durablement les capacités, l'économie est en surchauffe — délais, pénuries, prix qui accélèrent.
Le mot le plus lourd est la récession. Sa définition d'usage — la « récession technique » — est deux trimestres consécutifs de PIB en recul. Les États-Unis s'en remettent toutefois au comité du NBER, qui exige un recul significatif, diffusé à toute l'économie, durant plus de quelques mois : au premier semestre 2022, le PIB américain a reculé deux trimestres de suite, et le NBER, l'emploi restant solide, n'a jamais déclaré de récession. Au-delà, la dépression — le mot des années 1930 — désigne l'effondrement long et profond ; il n'est presque jamais employé à bon droit.
Restent les mots d'altitude. L'atterrissage en douceur — soft landing — est le rêve du banquier central : ramener l'inflation à la cible sans basculer en récession ; l'atterrissage brutal est l'échec symétrique. Alan Blinder, recensant les resserrements américains depuis 1965, ne compte qu'une poignée de réussites — 1994-1995 en cas d'école. Et le pire des mondes — la stagnation avec inflation forte — porte le nom-valise forgé en 1965 par le député britannique Iain Macleod : la stagflation, l'étiquette des années 1970.
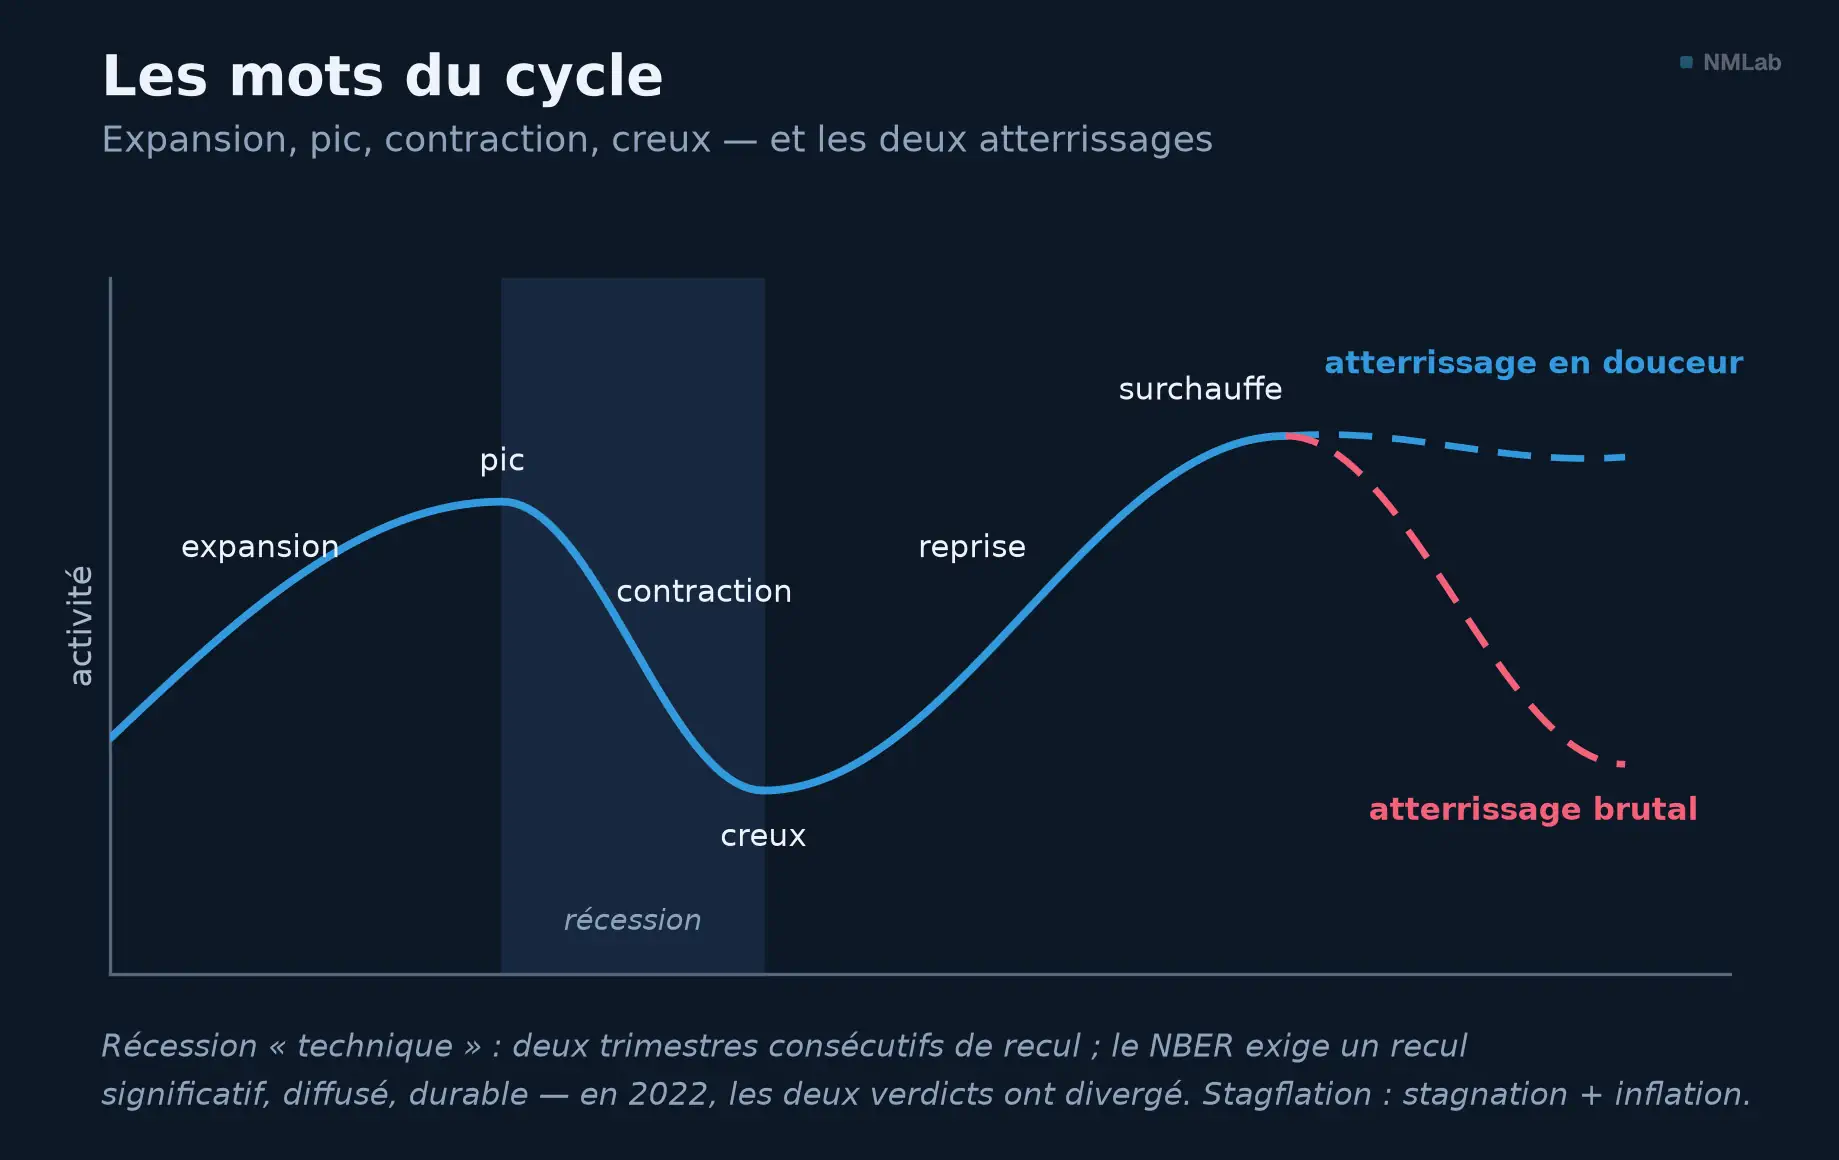
La respiration du cycle — et les deux fins d'un resserrement : freiner sans basculer, ou basculer.
Un dernier trio : les indicateurs avancés se retournent avant l'activité — permis de construire, commandes, enquêtes des directeurs d'achats —, les coïncidents la suivent en temps réel, les retardés — chômage en tête — ne confirment qu'après coup. Les marchés scrutent les premiers ; les journaux commentent les derniers.
Les mots des prix : inflation, désinflation, déflation
L'inflation est la hausse générale et durable des prix ; l'indice des prix à la consommation la mesure sur un même panier représentatif, mois après mois. Autour d'elle fleurissent les nuances les plus mal comprises.
La première, la figure du début l'a montrée : la désinflation est le ralentissement de l'inflation, la déflation une inflation négative — les prix baissent vraiment, généralement et durablement. L'une est le scénario espéré des banques centrales ; l'autre les terrifie : les ménages reportent leurs achats, le poids réel des dettes s'alourdit — le Japon des années 1990-2000 reste la démonstration de cette trappe. À l'autre extrémité, l'hyperinflation — plus de 50 % de hausse par mois, selon la définition de Phillip Cagan — est la destruction de la monnaie : dans l'Allemagne de 1923, les prix doublaient en quelques jours.
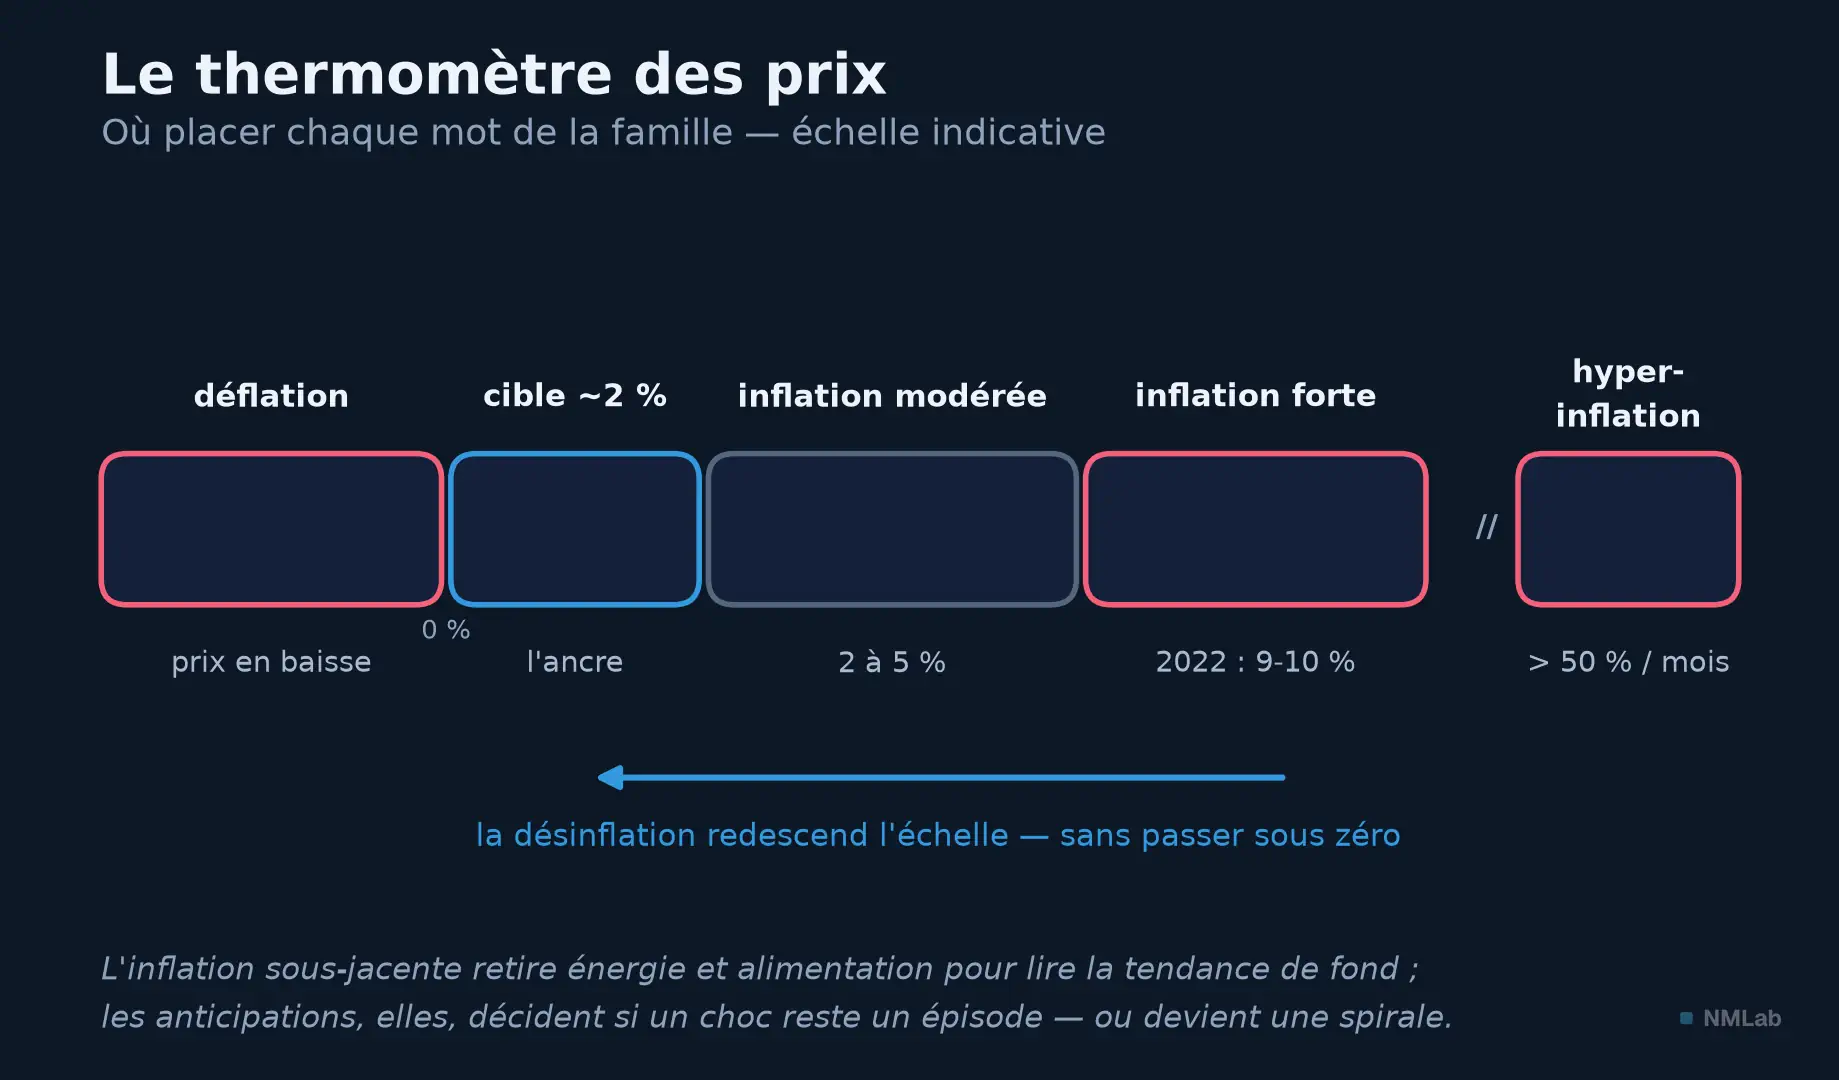
La désinflation redescend l'échelle, la déflation passe sous zéro, l'hyperinflation la quitte.
Deux raffinements. L'inflation sous-jacente — core inflation — retire du calcul l'énergie et l'alimentation, trop volatiles : la tendance de fond que la banque centrale regarde pour décider. Et les anticipations d'inflation — ce que chacun croit que l'inflation sera — comptent presque autant qu'elle, car elles s'auto-réalisent : qui anticipe 5 % négocie 5 % d'augmentation, que l'employeur répercute en prix. Tant qu'elles restent ancrées près de la cible d'environ 2 %, un choc de prix reste un épisode ; si elles se désancrent, il devient une spirale prix-salaires. Si les banquiers centraux parlent autant, c'est que leur métier est de tenir l'ancre.
Les mots de la banque centrale : faucons, colombes et pivots
Aucune institution n'a engendré plus de vocabulaire que la banque centrale — l'acteur dont chaque adjectif fait trembler le dénominateur de la fraction. Sa boîte à outils d'abord. Le taux directeur est le loyer de l'argent au jour le jour ; le monter, c'est resserrer ou durcir la politique monétaire, le baisser, l'assouplir. Quand le taux touche zéro — la borne zéro, approchée par toutes les grandes banques centrales après 2008 —, reste l'arme lourde : l'assouplissement quantitatif, le QE — la banque centrale crée de la monnaie pour acheter des obligations et peser sur les taux longs, hors de portée du taux directeur. L'opération gonfle son bilan ; l'inverse est le resserrement quantitatif, QT. Le taux pilote le court terme, le bilan pèse sur le long.
Le bestiaire ensuite. Un banquier central est un faucon — hawkish — quand il penche pour la fermeté contre l'inflation, des taux plus hauts plus longtemps ; une colombe — dovish — quand il privilégie l'activité et l'emploi. Un communiqué entier est dit hawkish ou dovish selon le côté où il fait pencher les anticipations — ainsi un adjectif déplace des milliers de milliards. Le statu quo est une réunion sans changement de taux ; la pause, un statu quo qu'on espère provisoire ; le pivot, le moment où le cap s'inverse. Le taux terminal, enfin, est le sommet que le marché prête au cycle en cours : la devinette de 2022-2023, tranchée à 5,25-5,50 %.
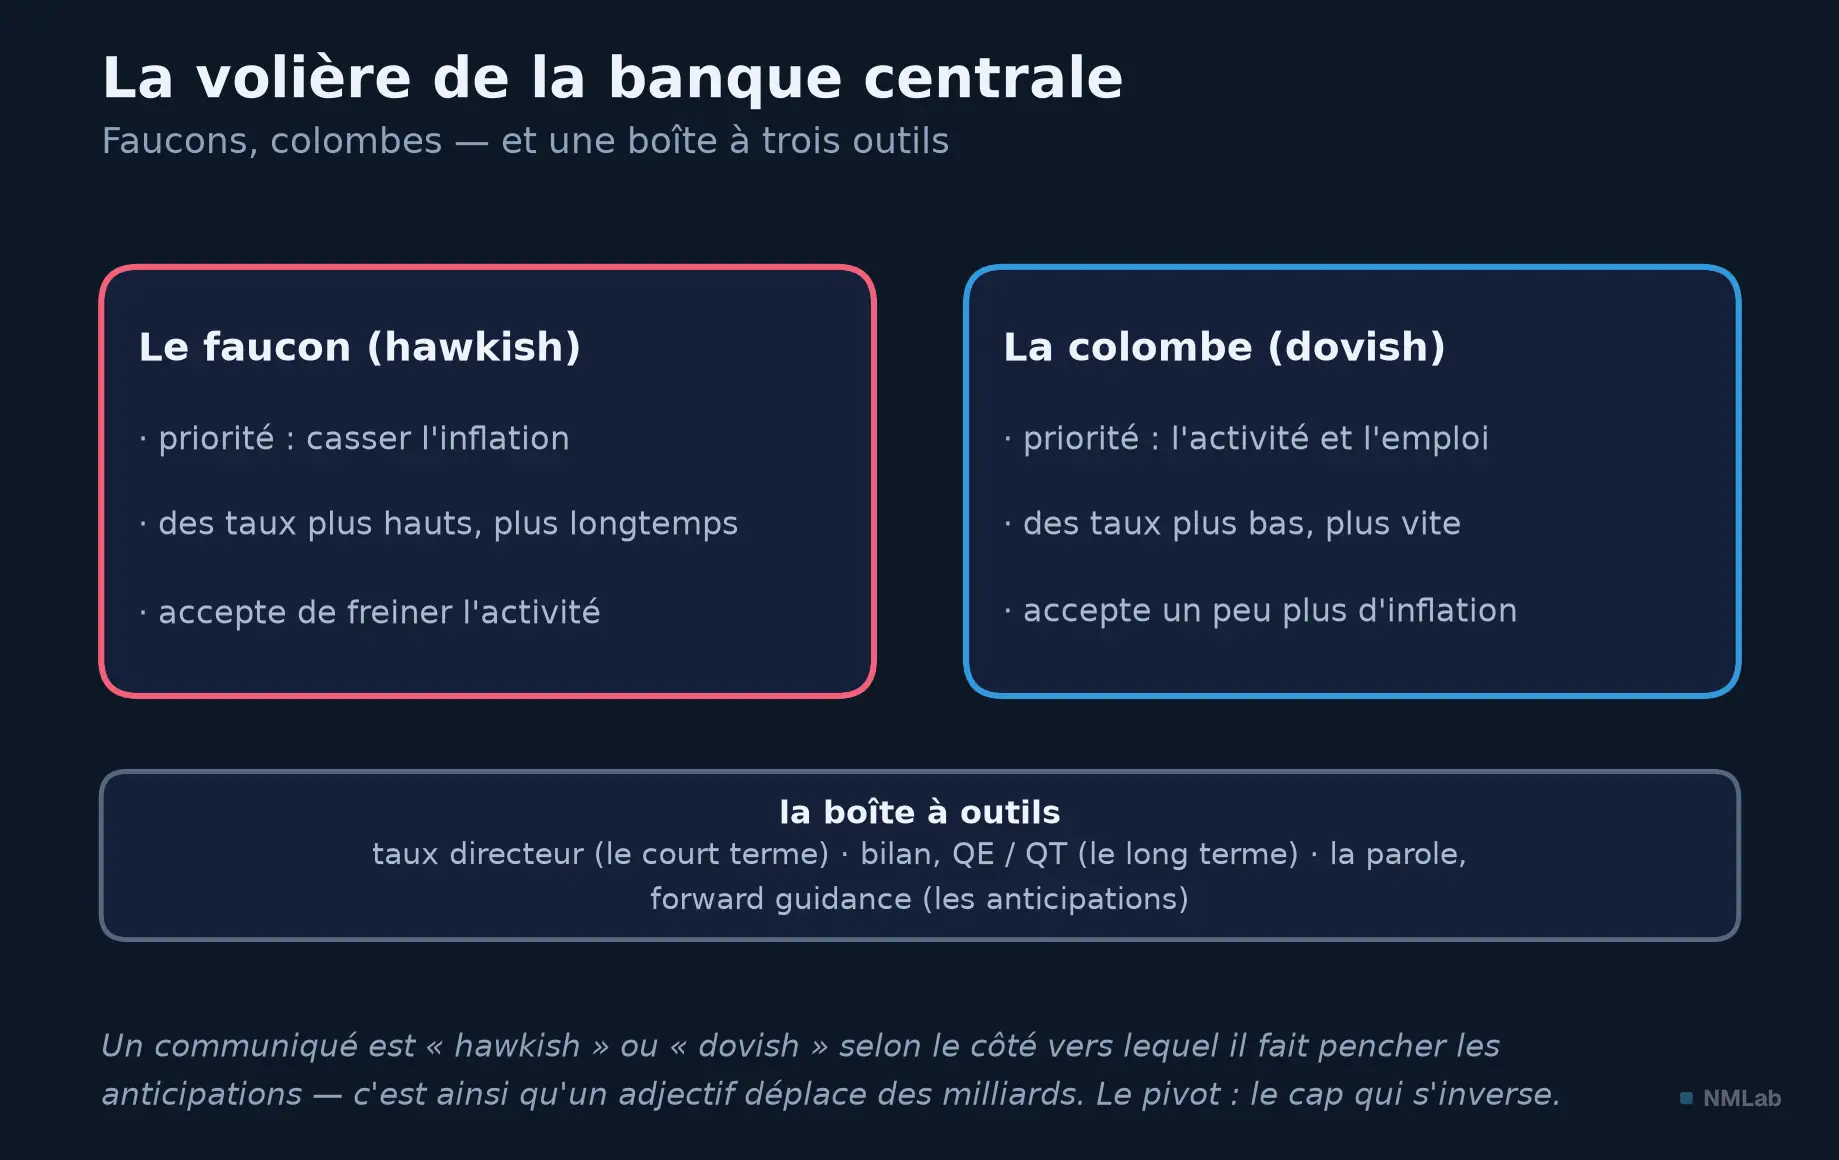
Le faucon penche pour la fermeté, la colombe pour le soutien — et trois outils : le taux, le bilan, la parole.
Reste l'arme la plus étonnante : la parole. La forward guidance consiste à annoncer à l'avance la trajectoire probable des taux : bien maniée, la parole fait une partie du travail. Il y a quarante ans, la doctrine était l'opacité — Greenspan plaisantait en 1987 : « Si je vous semble exagérément clair, c'est que vous avez dû mal me comprendre. » Le mot Fedspeak est resté pour cette langue brumeuse ; les banques centrales modernes font l'inverse : gérer les anticipations, c'est gérer l'économie. Un dernier mot-caméléon : la liquidité — selon le contexte, la facilité de vendre un actif sans en faire bouger le prix, ou l'abondance de monnaie dans le système financier — au second sens dans « la liquidité soutient les marchés ».
Les mots des taux : courbe, spreads et primes
Prêter et revendre sa créance : voilà l'obligation, un prêt découpé en titres négociables — l'émetteur, État ou entreprise, verse un intérêt périodique, le coupon, et rembourse à l'échéance. Le rendement — yield — est ce qu'il rapporte à qui l'achète au prix du jour : payer plus cher le même coupon, c'est gagner moins — prix et rendement vont en sens inverse, la duration mesurant la sensibilité du prix aux taux.
Trois mots organisent la hiérarchie des rendements. Le taux sans risque est celui de l'emprunteur jugé le plus sûr — les grands États dans leur propre monnaie. Tout ce qui est plus risqué doit payer un supplément : la prime de risque. Et l'écart de rendement entre deux emprunteurs s'appelle un spread — thermomètre, entre l'Italie et l'Allemagne, de la crise de la zone euro. Un spread qui s'élargit a peur ; un spread qui se resserre respire.
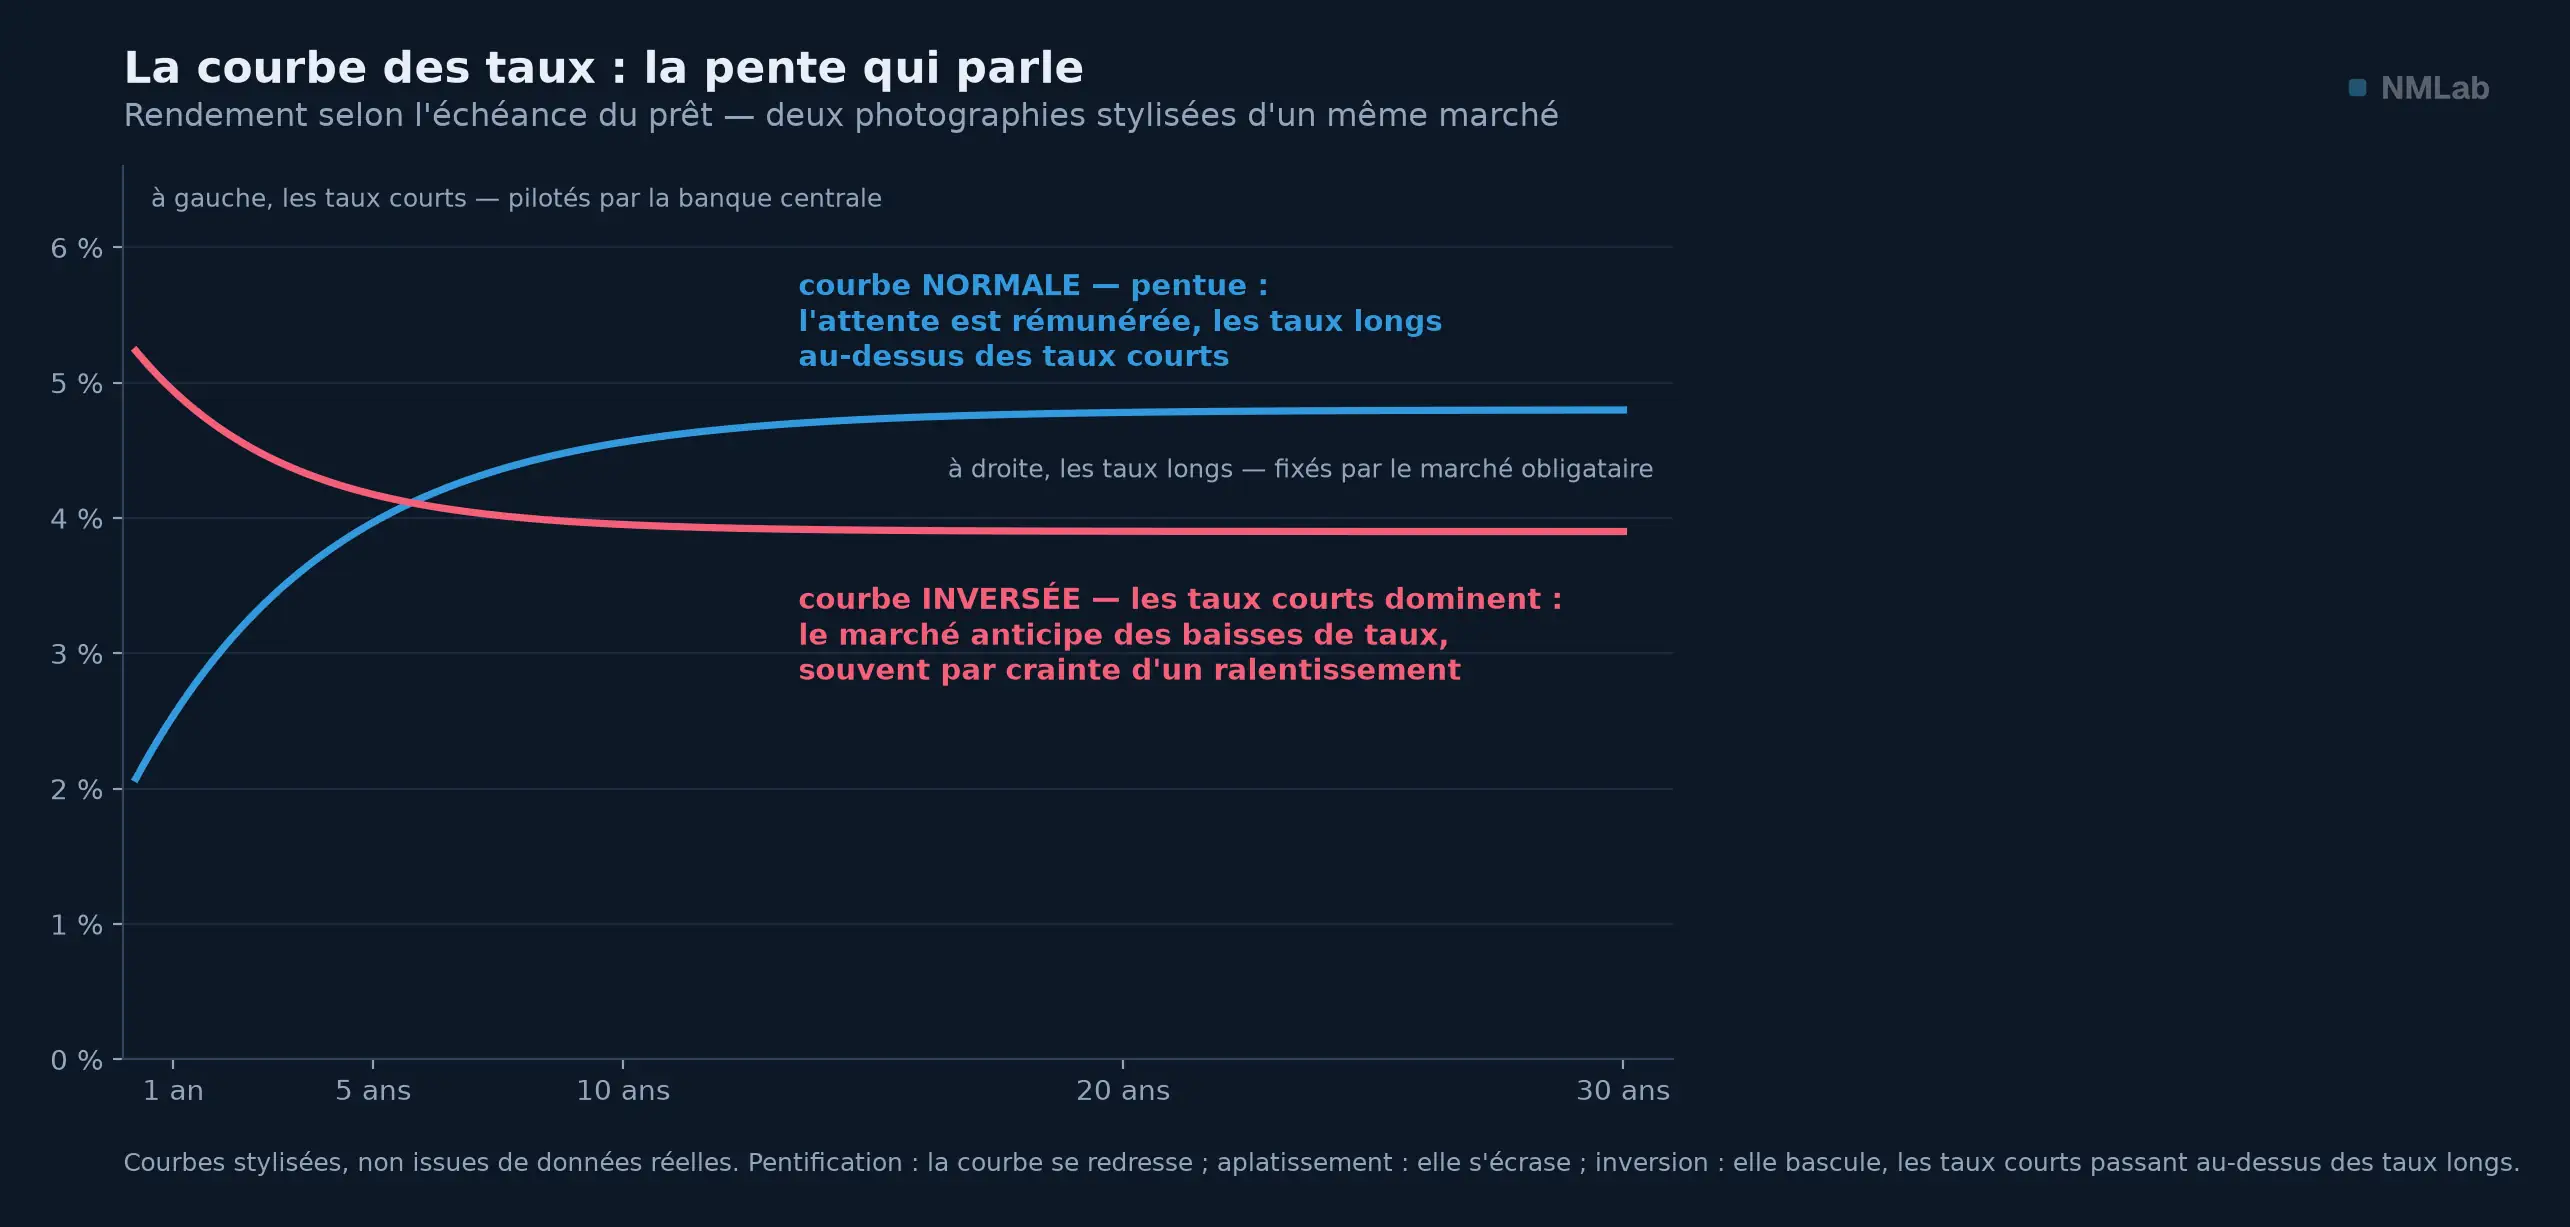
En bleu, la configuration normale : prêter plus longtemps rapporte plus. En rouge, l'inversion : les taux courts dépassent les taux longs, où le marché parie déjà sur des baisses.
Il n'existe pas un taux mais une gamme, du jour le jour à trente ans ; la ligne qui les relie — la courbe des taux — est l'objet le plus commenté de la finance. La courbe se pentifie quand l'écart entre taux longs et courts s'accroît, s'aplatit quand il se réduit, s'inverse quand les taux courts passent au-dessus. L'inversion est la configuration star, car elle a précédé la plupart des récessions américaines — Estrella et Mishkin en ont fait l'un des indicateurs avancés les plus étudiés. Star, mais pas oracle : l'inversion de 2022-2024, l'une des plus longues observées, n'a pas été suivie — au moins jusqu'à fin 2025 — de la récession annoncée. Un indicateur avancé est une probabilité, pas une prophétie.
Les mots du marché : taureaux, ours et « déjà dans les cours »
Restent les mots que les marchés se sont donnés — la partie la plus folklorique du lexique. Un marché haussier — bull market — est une phase de hausse longue et large ; un marché baissier — bear market — son contraire, que la convention fait commencer à 20 % de baisse depuis un sommet. En deçà, une chute d'environ 10 % n'est qu'une correction. Le krach est la chute brutale en quelques séances ; le rebond — rally — la remontée vive ; la bulle, une hausse déconnectée de toute valeur raisonnable — mot à manier avec prudence, les bulles ne s'identifiant qu'après coup. L'image animalière, née à Londres au XVIIIe siècle, est restée : l'ours frappe vers le bas, le taureau encorne vers le haut.
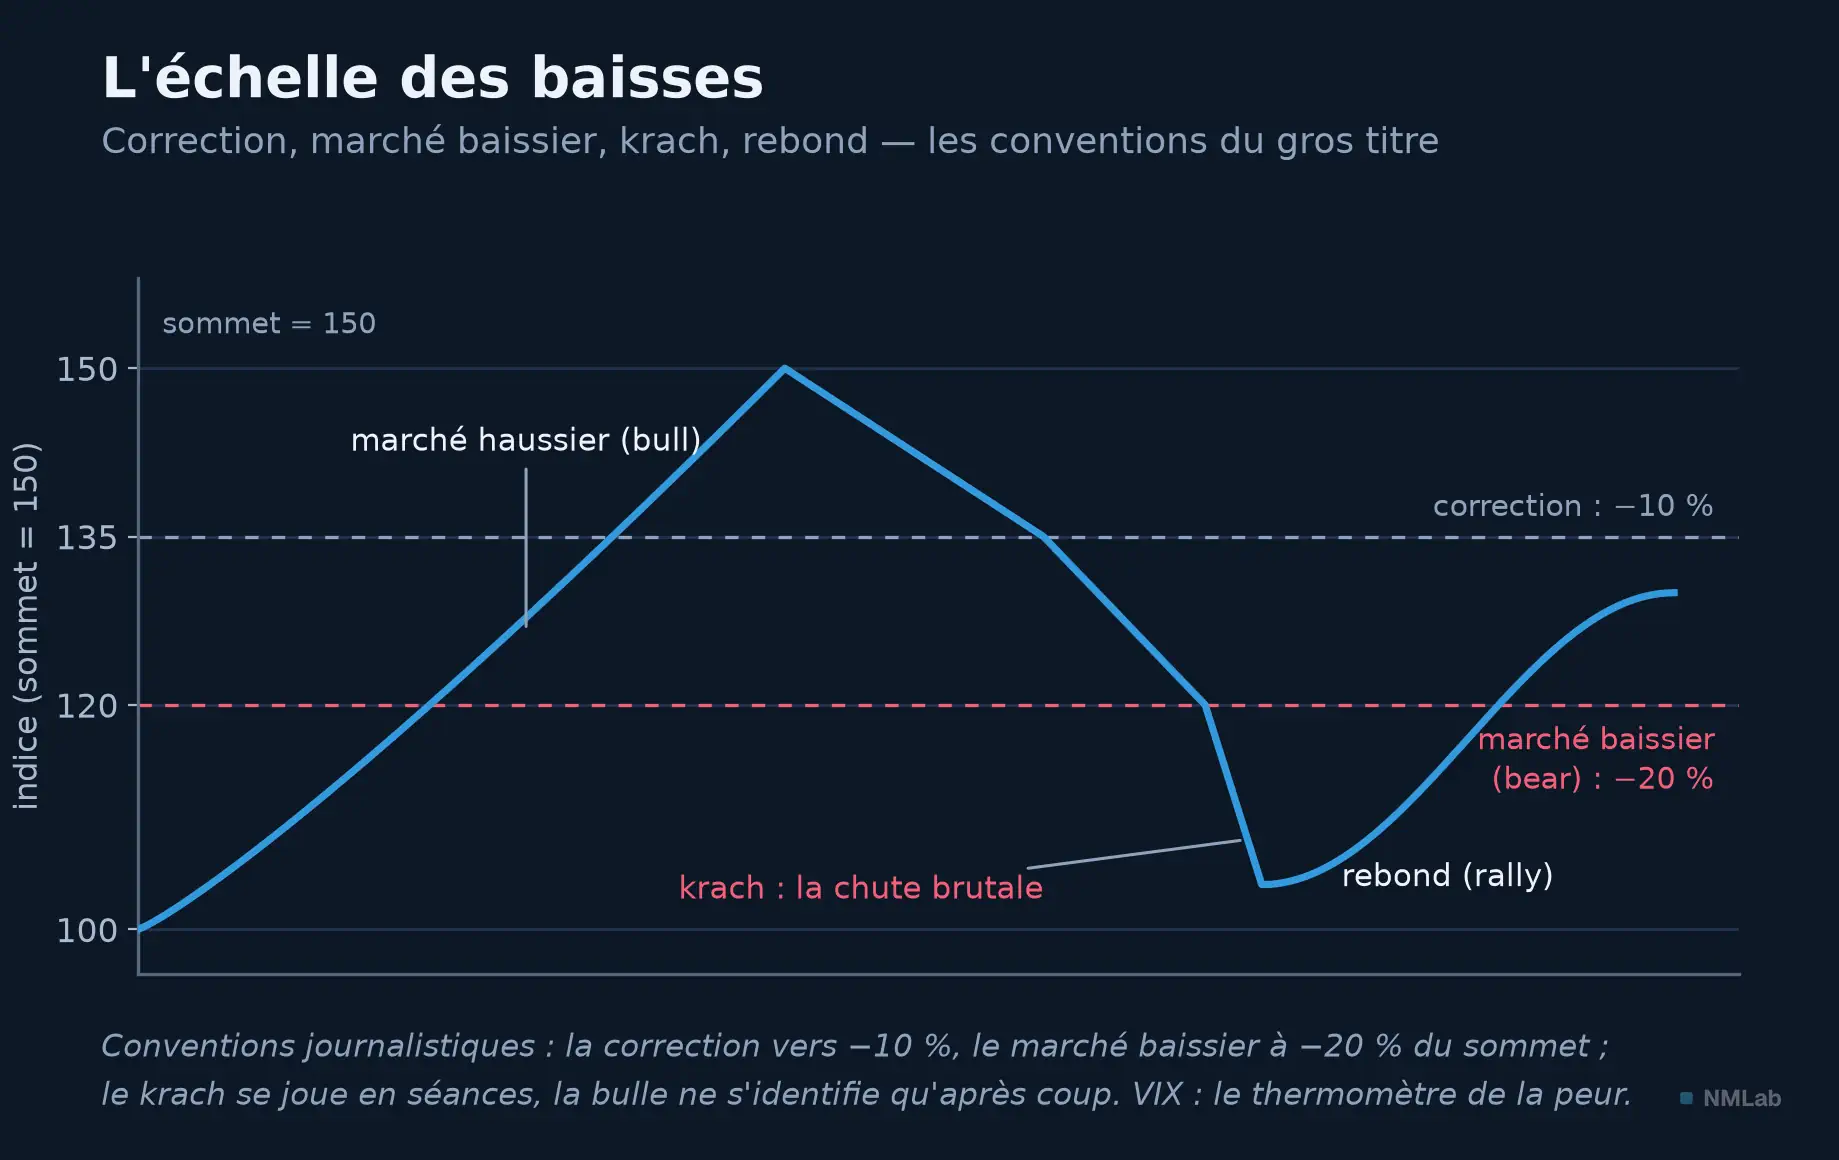
−10 % correction, −20 % marché baissier ; le krach est affaire de vitesse, le rebond de soulagement.
Quelques instruments de mesure. La volatilité est l'amplitude des variations d'un prix ; son thermomètre le plus célèbre, le VIX, calculé sur les options du S&P 500, est surnommé « indice de la peur ». Dans les tempêtes, les capitaux se replient vers les valeurs refuges — or, dollar, obligations des États les plus sûrs : le régime risk-off, opposé aux journées risk-on où l'appétit pour le risque domine.
Reste l'expression reine : « c'est déjà dans les cours » — priced in. Un événement est dans les cours quand le marché l'a déjà anticipé et payé : sa survenue ne fait plus bouger les prix. C'est la leçon du panorama — la surprise fait la réaction — et la réponse au débutant perplexe : « la nouvelle est excellente, pourquoi rien ne monte ? ». Parce qu'elle était excellente et attendue. Le consensus — la prévision moyenne des économistes — sert d'étalon à l'attente.
L'État et le monde : budget, change et compagnie
La banque centrale fixe le prix de l'argent ; l'État, lui, dépense et taxe : la politique budgétaire est son levier sur l'activité. Une relance — stimulus — augmente les dépenses ou baisse les impôts pour soutenir la demande ; l'austérité, ou plus pudiquement la consolidation budgétaire, fait l'inverse. Reste le levier que personne n'actionne : en récession, vos impôts baissent avec vos revenus et les allocations montent — les stabilisateurs automatiques creusent le déficit précisément quand l'économie en a besoin.
Côté monde, une distinction de rigueur. Une monnaie se déprécie ou s'apprécie quand son prix baisse ou monte sur le marché des changes ; elle est dévaluée ou réévaluée quand un gouvernement modifie par décision une parité administrée — le mot ne vaut qu'en changes fixes. « L'euro a été dévalué » est un abus de langage : l'euro flotte, il se déprécie. Enfin, la balance commerciale solde les biens exportés et importés ; élargie aux services et aux revenus, elle devient la balance courante. Ses excédents et ses déficits ont l'air comptables ; ils nourrissent la géopolitique économique.
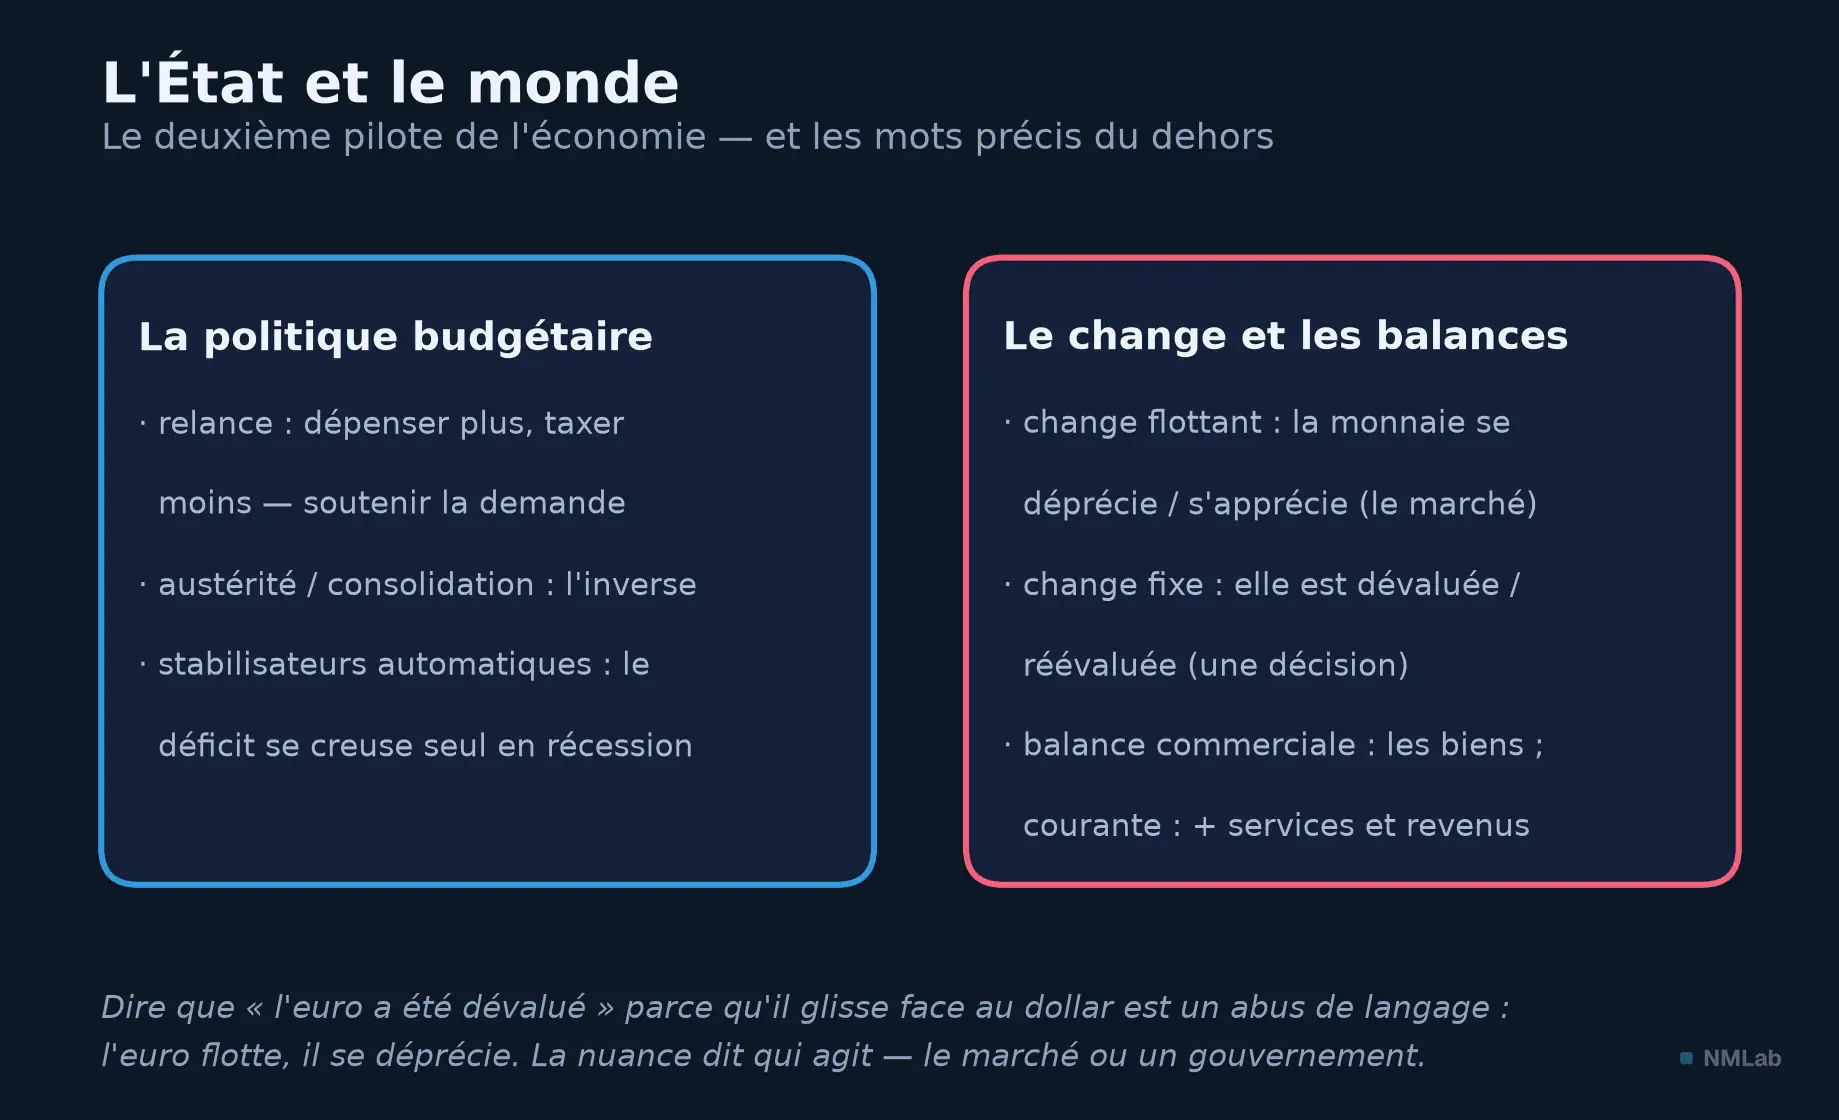
Le levier budgétaire face au levier monétaire — et les mots précis du change.
Apprendre une langue vivante
Que faire de ce lexique ? Surtout pas des fiches à réciter : une langue s'apprend en la pratiquant, et la presse économique offre un entraînement quotidien gratuit. Une dépêche par jour ; chaque mot de jargon déplié en son mécanisme ; le tout rattaché à la fraction. En quelques semaines, l'effort devient réflexe ; en quelques mois, vous lirez les marchés sans traduire.
Faisons-le une dernière fois, sur la dépêche de l'ouverture. « Statu quo » : la Fed n'a pas bougé son taux directeur. « Un communiqué hawkish a aplati la courbe » : le ton, plus ferme qu'attendu, a fait monter les taux courts vers les taux longs. « Les marchés, qui avaient déjà intégré le pivot, relèvent leurs anticipations de taux terminal » : les investisseurs, qui pariaient déjà sur le virage vers les baisses, revoient en hausse le sommet du cycle. « Le consensus table sur un atterrissage en douceur » : la prévision moyenne est un retour de l'inflation à la cible sans récession. Il n'y a jamais eu de mur — seulement des mécanismes pliés dans des mots.
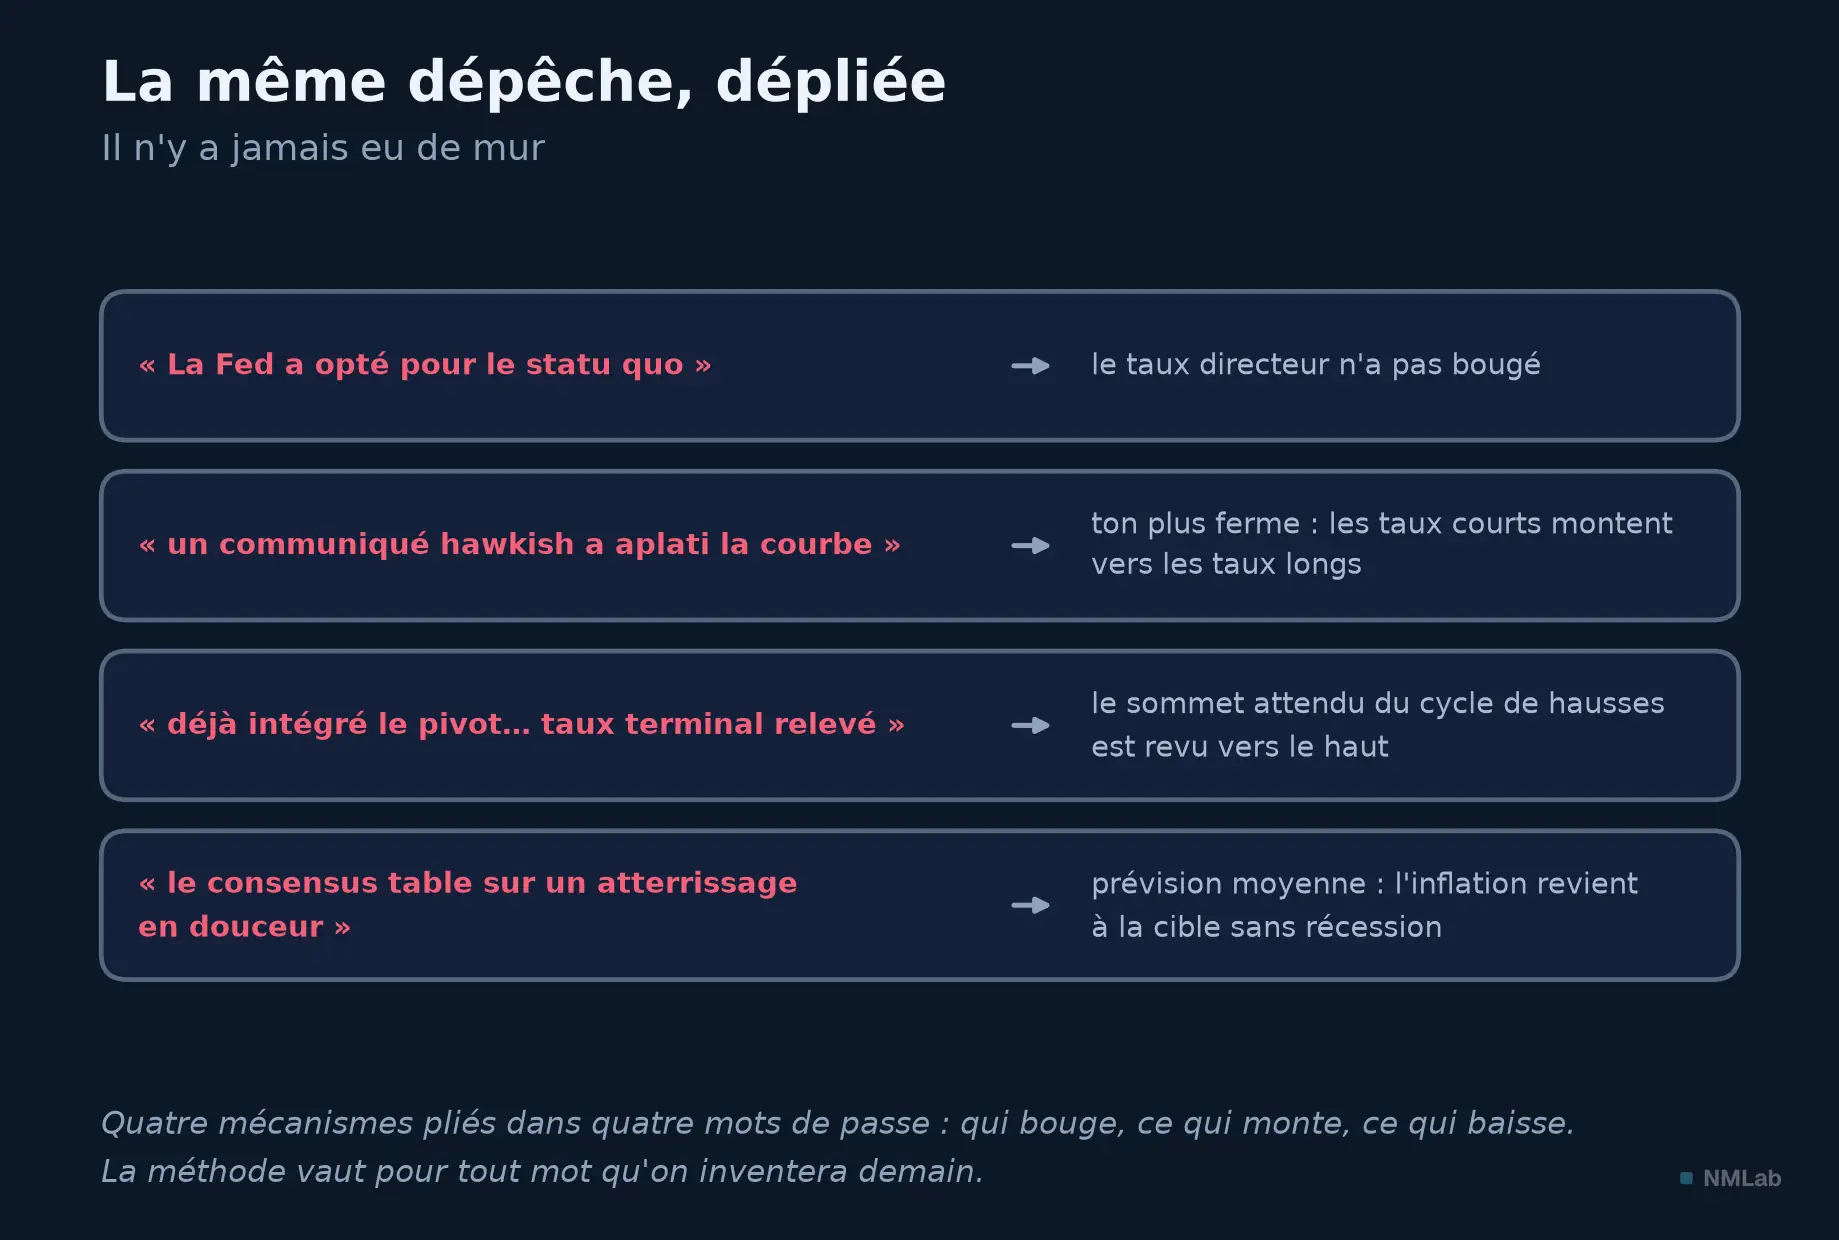
La dépêche de l'ouverture, dépliée : il n'y a jamais eu de mur.
Dernier avertissement, presque une consolation : cette langue bouge, chaque crise invente ses mots — le QE en 2008, le « pivot » de notre fil rouge. Peu importe : les mécanismes sont stables, et vous tenez la méthode pour déplier les mots de demain.
À retenir
- Une compression, pas une preuve d'intelligence — Chaque terme plie un mécanisme qu'on peut déplier ; la grammaire reste la fraction du premier chapitre : revenus futurs au numérateur, taux d'actualisation au dénominateur.
- Niveau et variation — Quand « l'inflation baisse », les prix montent moins vite. La désinflation n'est pas la déflation.
- Nominal et réel — Corrigez de l'inflation avant de juger un rendement, un salaire, une croissance. Votre vie financière s'affiche en nominal et se vit en réel.
- Stock et flux — Le déficit est un flux, la dette un stock : tant que le robinet coule, le niveau monte. La dette n'est pas le déficit.
- Faucons et colombes, courbe normale et courbe inversée — Un communiqué fait pencher les anticipations. Un spread qui s'élargit a peur ; un spread qui se resserre respire. L'inversion a précédé la plupart des récessions américaines, mais un indicateur avancé est une probabilité, pas une prophétie.
- Surprise et consensus — Une nouvelle « déjà dans les cours » ne bouge plus les prix. Un mot qui résiste à ce dépliage en dit plus sur celui qui le prononce que sur l'économie.
La suite du voyage
Avec ce lexique s'achève la mise en route : vous savez pourquoi la macroéconomie pilote vos placements — et vous parlez sa langue. Reste une question, effleurée avec les révisions et la récession fantôme de 2022 : d'où viennent tous ces chiffres ? Ce sera l'objet du prochain chapitre, « D'où viennent les chiffres macro ? Sources, fréquence et fiabilité ». D'ici là, gardez le réflexe : face à un terme obscur, ne demandez jamais ce que le mot veut dire — demandez quel mécanisme il compresse, et quel étage de la fraction il touche.
Sources et références
- John Kenneth Galbraith, Money: Whence It Came, Where It Went (1975).
- George Orwell, « Politics and the English Language », Horizon (1946).
- Alan Greenspan, propos devant le Congrès américain (1987), rapportés par le Wall Street Journal — l'emblème du Fedspeak.
- Iain Macleod, discours à la Chambre des communes, 17 novembre 1965 (Hansard) — première occurrence de « stagflation ».
- National Bureau of Economic Research (NBER), Business Cycle Dating Committee — la définition américaine de la récession.
- Alan S. Blinder, « Landings, Soft and Hard: The Federal Reserve, 1965-2022 », Journal of Economic Perspectives (2023).
- Phillip Cagan, « The Monetary Dynamics of Hyperinflation », dans Studies in the Quantity Theory of Money (1956).
- Arturo Estrella & Frederic S. Mishkin, « Predicting U.S. Recessions: Financial Variables as Leading Indicators », Review of Economics and Statistics (1998).
- Irving Fisher, The Theory of Interest (1930) — la distinction nominal-réel.
- Figure « niveau contre variation » : Bureau of Labor Statistics (série CPIAUCSL), via FRED.